
Dla agentów nieruchomości rozmowy o przystępności cenowej stały się trudniejsze. Kupujący śledzą stopy procentowe kredytów hipotecznych, sprzedający patrzą na ceny ofertowe, a wszyscy próbują ogarnąć miesięczne raty, które wciąż wydają się napięte. Ale jeden koszt często pojawia się w tej rozmowie zbyt późno: opłaty wspólnoty mieszkaniowej, opłaty condo albo obowiązkowe opłaty wspólnotowe.
Taka późna niespodzianka może wywołać realny zgrzyt. Kupujący ekscytuje się kondominium, szeregowcem albo domem jednorodzinnym w planowanej społeczności. Cena ofertowa wygląda na akceptowalną. Szacunek raty hipotecznej też wydaje się bliski temu, co można udźwignąć. A potem pojawia się pozycja HOA i miesięczna płatność przestaje mieścić się w budżecie. Kupujący może się wycofać, poszerzyć poszukiwania, poprosić o obniżkę ceny albo zacząć porównywać nieruchomości w zupełnie inny sposób.
Dla agentów szansa jest prosta: włączcie HOA do rozmowy o przystępności cenowej wcześniej. Nie jako straszak i nie jako powód, by odrzucać domy z opłatami, ale jako element pełniejszej analizy miesięcznych kosztów.
Opłaty HOA nie są z definicji czymś negatywnym. W wielu społecznościach pokrywają realne usługi: utrzymanie zewnętrzne, zagospodarowanie terenu, baseny, windy, ubezpieczenie budynku, ochronę, wywóz śmieci, drogi prywatne, rezerwy, wspólne udogodnienia albo utrzymanie części wspólnych. Miesięczna opłata 300 USD może być rozsądna, jeśli pokrywa koszty, które właściciel inaczej płaciłby samodzielnie. Opłata 75 USD może być mniej atrakcyjna, jeśli niewiele obejmuje albo sugeruje zbyt niskie rezerwy.
Problem polega na tym, że kupujący często porównują domy najpierw po cenie ofertowej, potem po racie kredytu, a dopiero na końcu po HOA. Taka kolejność może zniekształcać obraz przystępności. Consumer Financial Protection Bureau podaje, że opłaty condo, co-op i homeowners association są zwykle płacone bezpośrednio do stowarzyszenia i zazwyczaj nie są wliczane do płatności przekazywanej podmiotowi obsługującemu kredyt hipoteczny. CFPB ostrzega też, że opłaty mogą wynosić od kilkuset dolarów miesięcznie do ponad 1 000 USD, a kupujący powinni uwzględniać je w ocenie przystępności.
To sprawia, że HOA staje się praktycznym tematem doradczym dla agentów. Wpływa na filtry wyszukiwania, kwalifikację kupującego, strategię oferty, porównywanie nieruchomości i ustawianie oczekiwań. Może też wpływać na to, jak sprzedający i agenci wystawiający przedstawiają nieruchomość, gdy opłata wydaje się wysoka, ale obejmuje istotne usługi.
Aby zrozumieć, jak różnie wygląda ten problem w zależności od rynku, przeanalizowaliśmy osiem dużych metropolii:
- Miami
- San Diego
- Las Vegas
- Chicago
- Phoenix
- Dallas
- Austin
- Orlando
Dane pokazują, że agenci nie powinni traktować HOA jako jednej prostej kategorii. Na niektórych rynkach problemem jest wysoka wysokość opłaty. Na innych — wysoka powszechność. Na jeszcze innych umiarkowana opłata pochłania zaskakująco dużą część modelowanej miesięcznej płatności.
Dla agentów najważniejszy wniosek brzmi: HOA to nie tylko opłata. To zmienna miesięcznej płatności, która może zmienić sposób, w jaki kupujący porównują domy.
Wypróbuj AI Web Scraper do badań rynku nieruchomości
Dlaczego agenci powinni zaczynać od całkowitego miesięcznego kosztu
Opłaty HOA i condo nie są już kosztem niszowym. Foundation for Community Association Research szacuje, że ponad jedna trzecia mieszkań w USA znajduje się we wspólnocie mieszkaniowej, a w USA działa 373 000 takich wspólnot i mieszka w nich 78,1 mln osób.
Dane z American Community Survey 2024 prowadzonego przez Census Bureau pokazują ten problem jeszcze wyraźniej. Począwszy od 2024 roku, Census Bureau zmodyfikowało pytania dotyczące kondominiów, aby uwzględniały status homeowners association i opłaty. Census zaznacza, że użytkownicy nie mogą oddzielić opłat HOA od opłat condo w raportowanej miesięcznej kwocie. Dla agentów to ważne ograniczenie, ale z perspektywy kupującego sedno pozostaje takie samo: niezależnie od tego, czy opłata nazywa się HOA dues, condo fees czy association fees, nadal jest obowiązkowym miesięcznym kosztem mieszkaniowym.
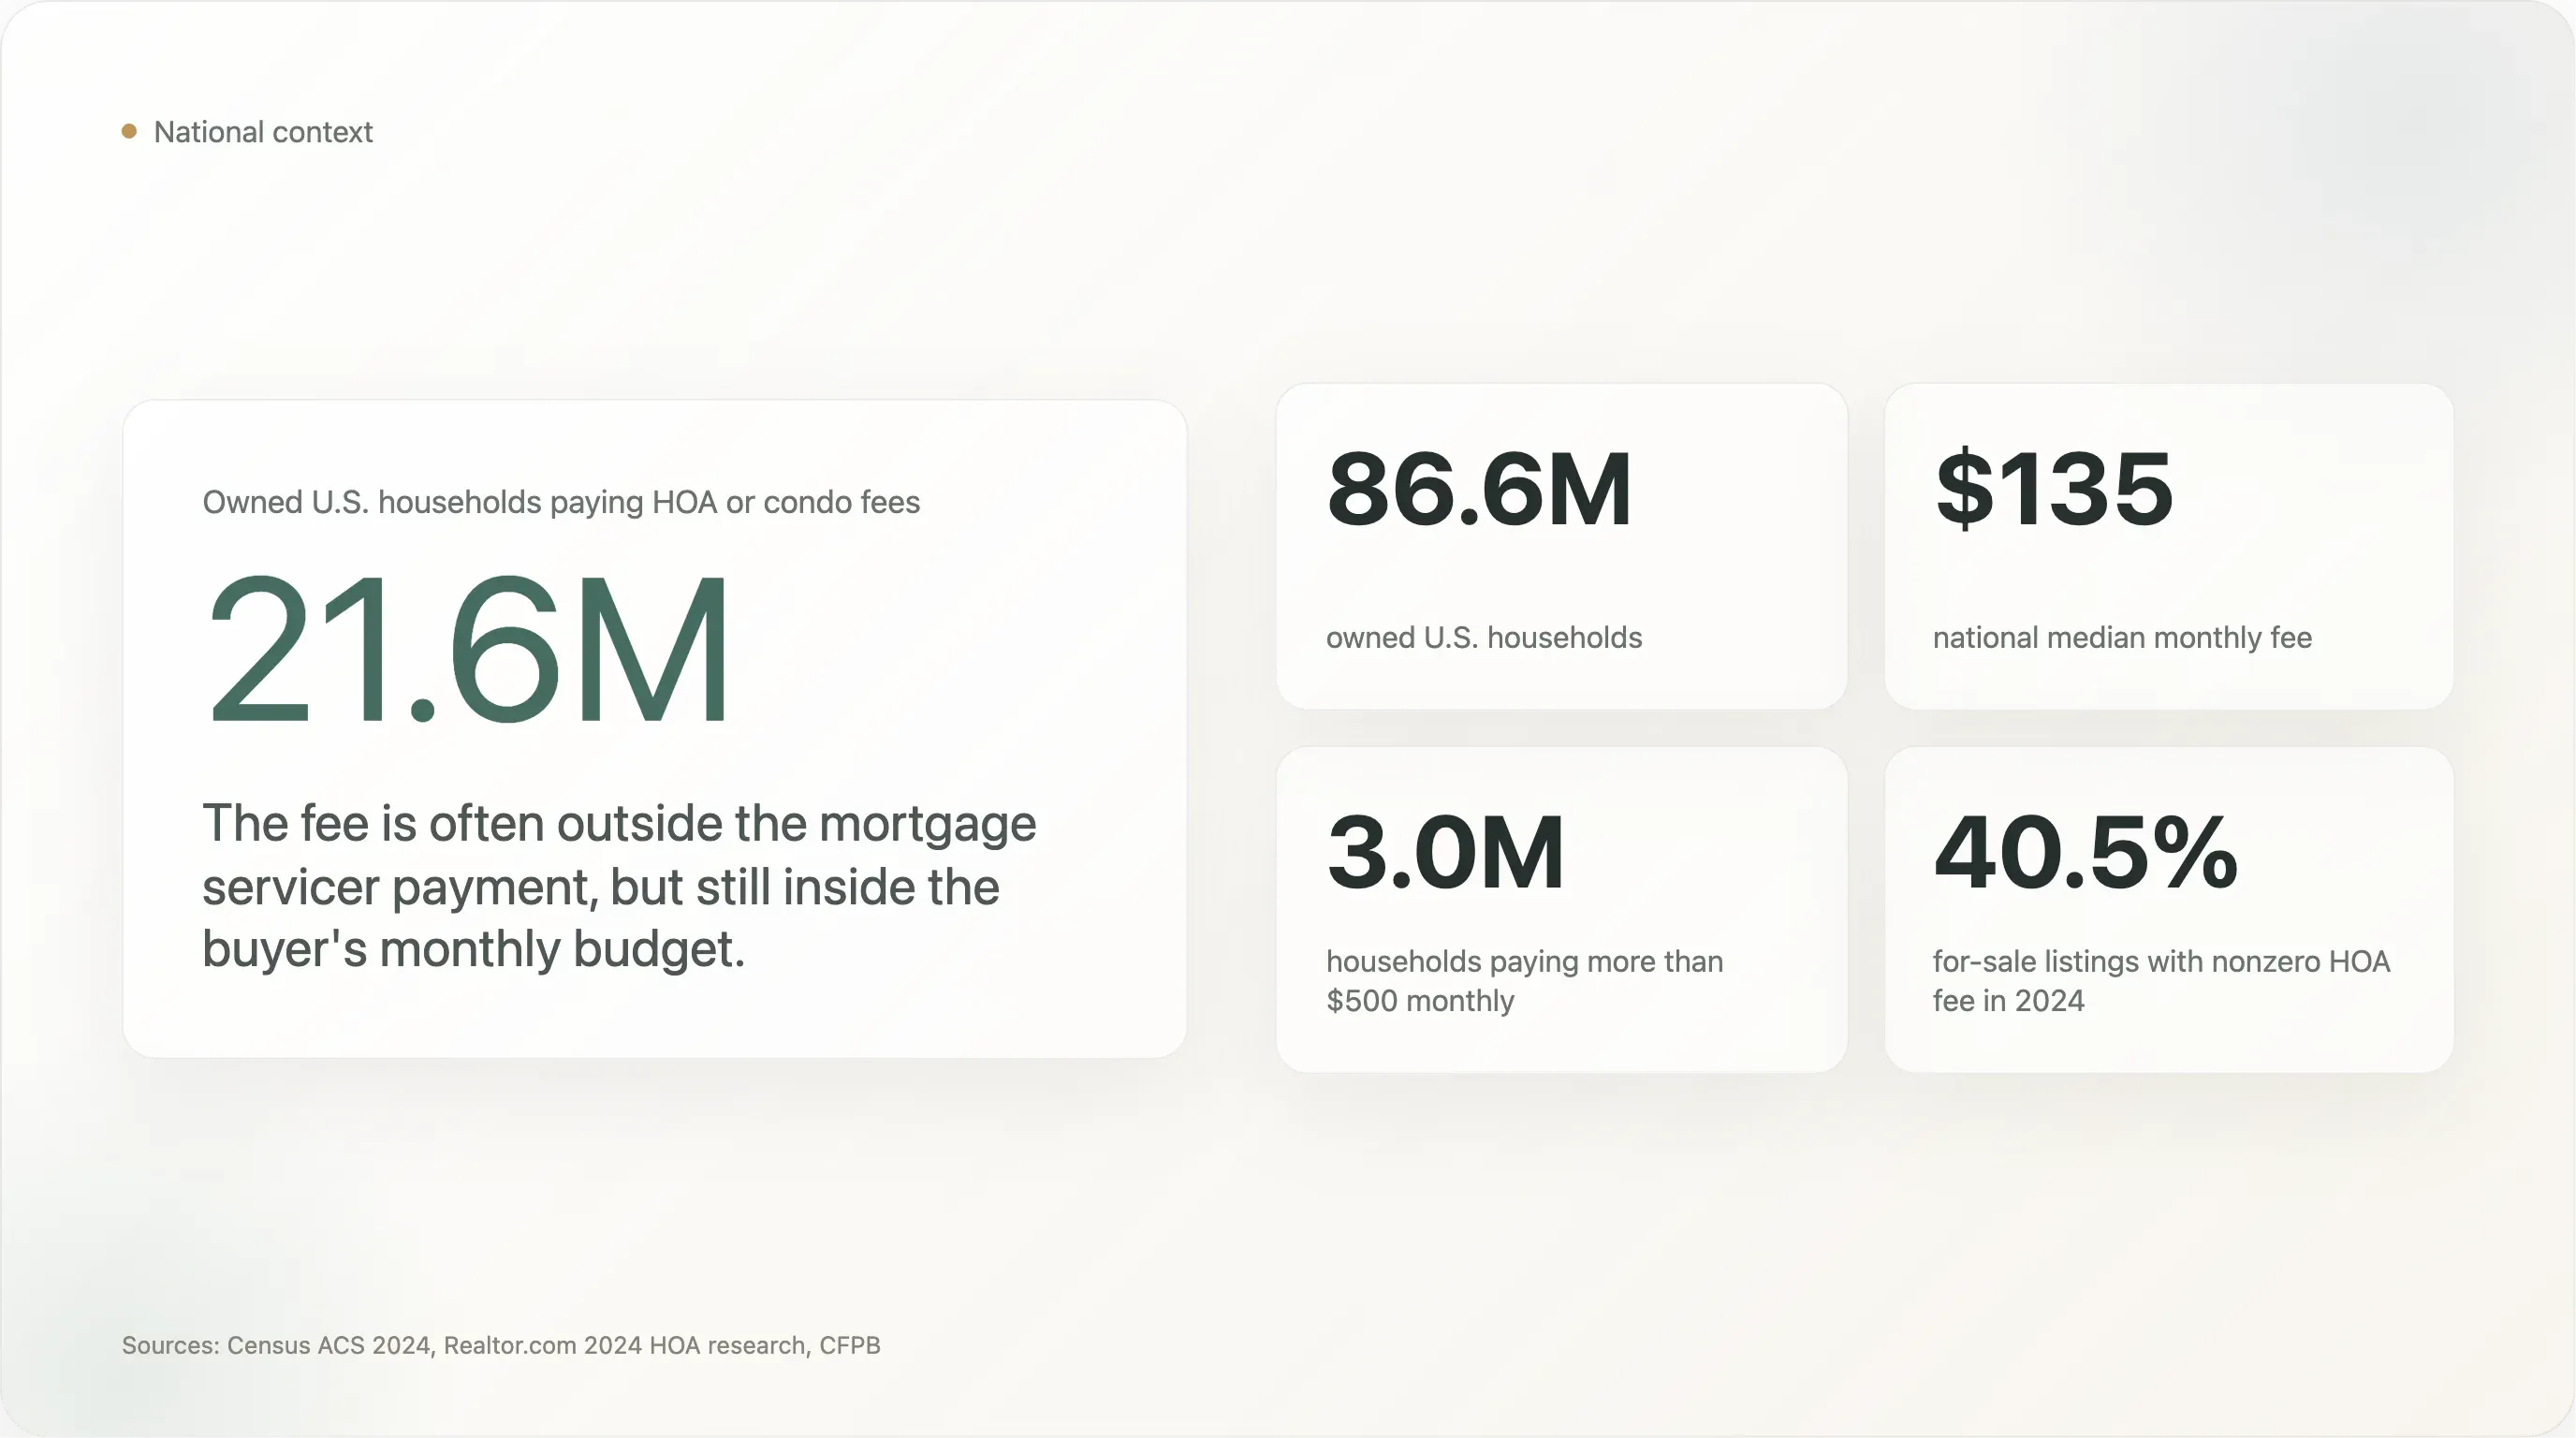
W skali kraju Census podał, że około 21,6 mln z 86,6 mln gospodarstw domowych będących właścicielami w USA płaciło w 2024 roku opłatę condo lub HOA. Krajowa mediana miesięcznej opłaty wyniosła 135 USD, a około 3 mln gospodarstw domowych płaciło ponad 500 USD miesięcznie.
Badania Realtor.com pokazują ten sam trend po stronie ofert. W 2024 roku Realtor.com podał, że 40,5% ofert sprzedaży miało niezerową opłatę HOA, wobec 39,2% w 2023 roku, a mediana miesięcznej opłaty wzrosła ze 110 do 125 USD. Realtor.com ustalił też, że nowe inwestycje znacznie częściej niż istniejące domy wiązały się z comiesięcznymi obowiązkami HOA, a oferty condo, rowhouse’ów i townhome’ów szczególnie często zawierały takie opłaty.
Ma to znaczenie w rozmowach agent–klient, bo kupujący rzadko postrzegają przystępność cenową jako abstrakcyjny wskaźnik. Odczuwa ją jako próg miesięcznej płatności. Jeśli kupujący stara się zmieścić poniżej 3 000 USD miesięcznie, opłata HOA 250 USD nie jest tłem. Może decydować o tym, czy poszukiwania będą komfortowe, czy trudne.
Agenci, którzy potrafią to jasno wyjaśnić, nie tylko dzielą się danymi. Pomagają kupującym uniknąć rozczarowania na późnym etapie.
Metodologia
To niskokosztowe badanie oparte na danych publicznych, stworzone z myślą o praktycznej edukacji rynkowej. Nie korzystaliśmy z danych MLS po logowaniu, nie omijaliśmy paywalli, nie obchodziliśmy CAPTCHA ani nie masowo wyciągaliśmy pojedynczych stron ofert. Użyliśmy publicznych i możliwych do pobrania źródeł:
- Tabele B25142 i B25143 ACS 2024 U.S. Census Bureau dla skali występowania opłat HOA i/lub condo na poziomie metropolii, mediany miesięcznej opłaty i rozkładu opłat.
- Miesięczny plik CSV z inwentarzem metropolii Realtor.com Economic Research za kwiecień 2026 dla ceny ofertowej, aktywnego inwentarza, mediany dni na rynku i udziału obniżek ceny.
- Freddie Mac PMMS, który pokazywał 30-letni kredyt hipoteczny ze stałą stopą 6,30% na dzień 30 kwietnia 2026.
- Wytyczne konsumenckie CFPB dotyczące opłat HOA i condo.
- Krajowe statystyki wspólnot mieszkaniowych Foundation for Community Association Research.
Ważne rozróżnienie: dane ACS mierzą gospodarstwa domowe zajmowane przez właścicieli, które płacą obowiązkowe opłaty HOA i/lub condo. To nie są dane o aktywnych ofertach. Dane Realtor.com służą wyłącznie jako bieżący kontekst rynkowy, np. mediana ceny ofertowej i udział obniżek ceny, a nie do twierdzenia, że każda oferta w danej metropolii ma medianę opłaty HOA z ACS.
W modelu przystępności przyjęliśmy:
- 20% wkładu własnego
- 30-letni kredyt hipoteczny ze stałą stopą
- 6,30% rocznego oprocentowania
- wyłącznie kapitał i odsetki
- bez podatków, ubezpieczenia, ubezpieczenia hipotecznego, mediów, utrzymania i kosztów zamknięcia transakcji
Model jest celowo prosty. Izoluje miesięczny wpływ opłat HOA lub condo. Nie jest pełnym modelem kwalifikacji kupującego i nie powinien zastępować wskazówek kredytodawcy.
Przy 6,30% w skali 30 lat każde 100 000 USD kapitału kredytu daje około 619 USD miesięcznie kapitału i odsetek. Taka przeliczalność pozwala agentom przełożyć opłaty HOA na bardziej intuicyjną rozmowę z kupującym: „Ta miesięczna opłata ma mniej więcej taki sam wpływ na ratę jak dodanie około X dolarów do ceny zakupu”.
Migawka z 8 metropolii
W ośmiu metropoliach objętych badaniem ACS policzył około 9,44 mln gospodarstw domowych zajmowanych przez właścicieli. Około 4,17 mln z nich płaciło obowiązkową opłatę HOA i/lub condo w 2024 roku. Oznacza to, że 44,2% gospodarstw domowych będących właścicielami w tej próbie płaciło jakąś formę obowiązkowej opłaty wspólnotowej lub condo.
W tych ośmiu metropoliach znajduje się też około 611 000 gospodarstw domowych właścicieli płacących opłaty 500 USD lub więcej miesięcznie. Dla agentów ta grupa wysokich opłat jest ważna, ponieważ 500 USD miesięcznie może istotnie zmienić zachowanie kupującego. Może obniżyć budżet, wywołać pytania kredytodawcy, skomplikować dostępność condo lub sprawić, że tańsza nieruchomość będzie wydawać się mniej przystępna, niż oczekiwano.
Oto podstawowa tabela:
| Ranking | Metropolia | Mediana opłaty HOA/condo wg ACS | Właściciele płacący opłatę | 500+ USD wśród płacących | Mediana ceny ofertowej Realtor Apr 2026 | Kapitał i odsetki przy 20% wkładu, 6,30% | Udział HOA w P&I+HOA | Równoważna cena zakupu dla HOA | Udział z obniżką ceny | Mediana DOM |
|---|---|---|---|---|---|---|---|---|---|---|
| 1 | Miami | 410 USD | 54,1% | 39,5% | 499 250 USD | 2 472 USD | 14,2% | 82 798 USD | 15,7% | 77 |
| 2 | San Diego | 277 USD | 38,3% | 16,8% | 933 325 USD | 4 622 USD | 5,7% | 55 939 USD | 14,9% | 38 |
| 3 | Chicago | 252 USD | 30,5% | 16,2% | 375 000 USD | 1 857 USD | 11,9% | 50 891 USD | 10,1% | 34 |
| 4 | Orlando | 125 USD | 56,4% | 6,6% | 419 000 USD | 2 075 USD | 5,7% | 25 243 USD | 20,8% | 68 |
| 5 | Phoenix | 106 USD | 54,0% | 3,6% | 499 000 USD | 2 471 USD | 4,1% | 21 406 USD | 29,1% | 57 |
| 6 | Las Vegas | 99 USD | 60,9% | 3,1% | 474 950 USD | 2 352 USD | 4,0% | 19 993 USD | 21,6% | 51 |
| 7 | Dallas | 75 USD | 37,5% | 9,7% | 430 000 USD | 2 129 USD | 3,4% | 15 146 USD | 22,1% | 46 |
| 8 | Austin | 62 USD | 52,9% | 4,6% | 475 000 USD | 2 352 USD | 2,6% | 12 521 USD | 23,6% | 51 |
Miami wyróżnia się wysokością opłat. Mediana miesięcznej opłaty HOA i/lub condo wg ACS wynosi tam 410 USD, czyli znacznie więcej niż w każdej innej metropolii w próbie. Dalej jest San Diego z 277 USD, a tuż za nim Chicago z 252 USD. Na drugim końcu skali znajdują się Austin z medianą 62 USD i Dallas z 75 USD.
Ale agenci powinni patrzeć dalej niż sama pozycja w rankingu. W Las Vegas mediana opłaty wynosi tylko 99 USD, ale 60,9% gospodarstw domowych właścicieli płaci obowiązkową opłatę. Orlando, Phoenix i Austin również mają ponad połowę gospodarstw domowych właścicieli płacących opłatę. Oznacza to, że agenci na tych rynkach powinni spodziewać się, że HOA będzie często pojawiać się w wyszukiwaniach kupujących, nawet jeśli typowe opłaty są niższe niż w Miami.
Pierwszy punkt rozmowy agenta: wysokie opłaty zmieniają psychologię kupującego
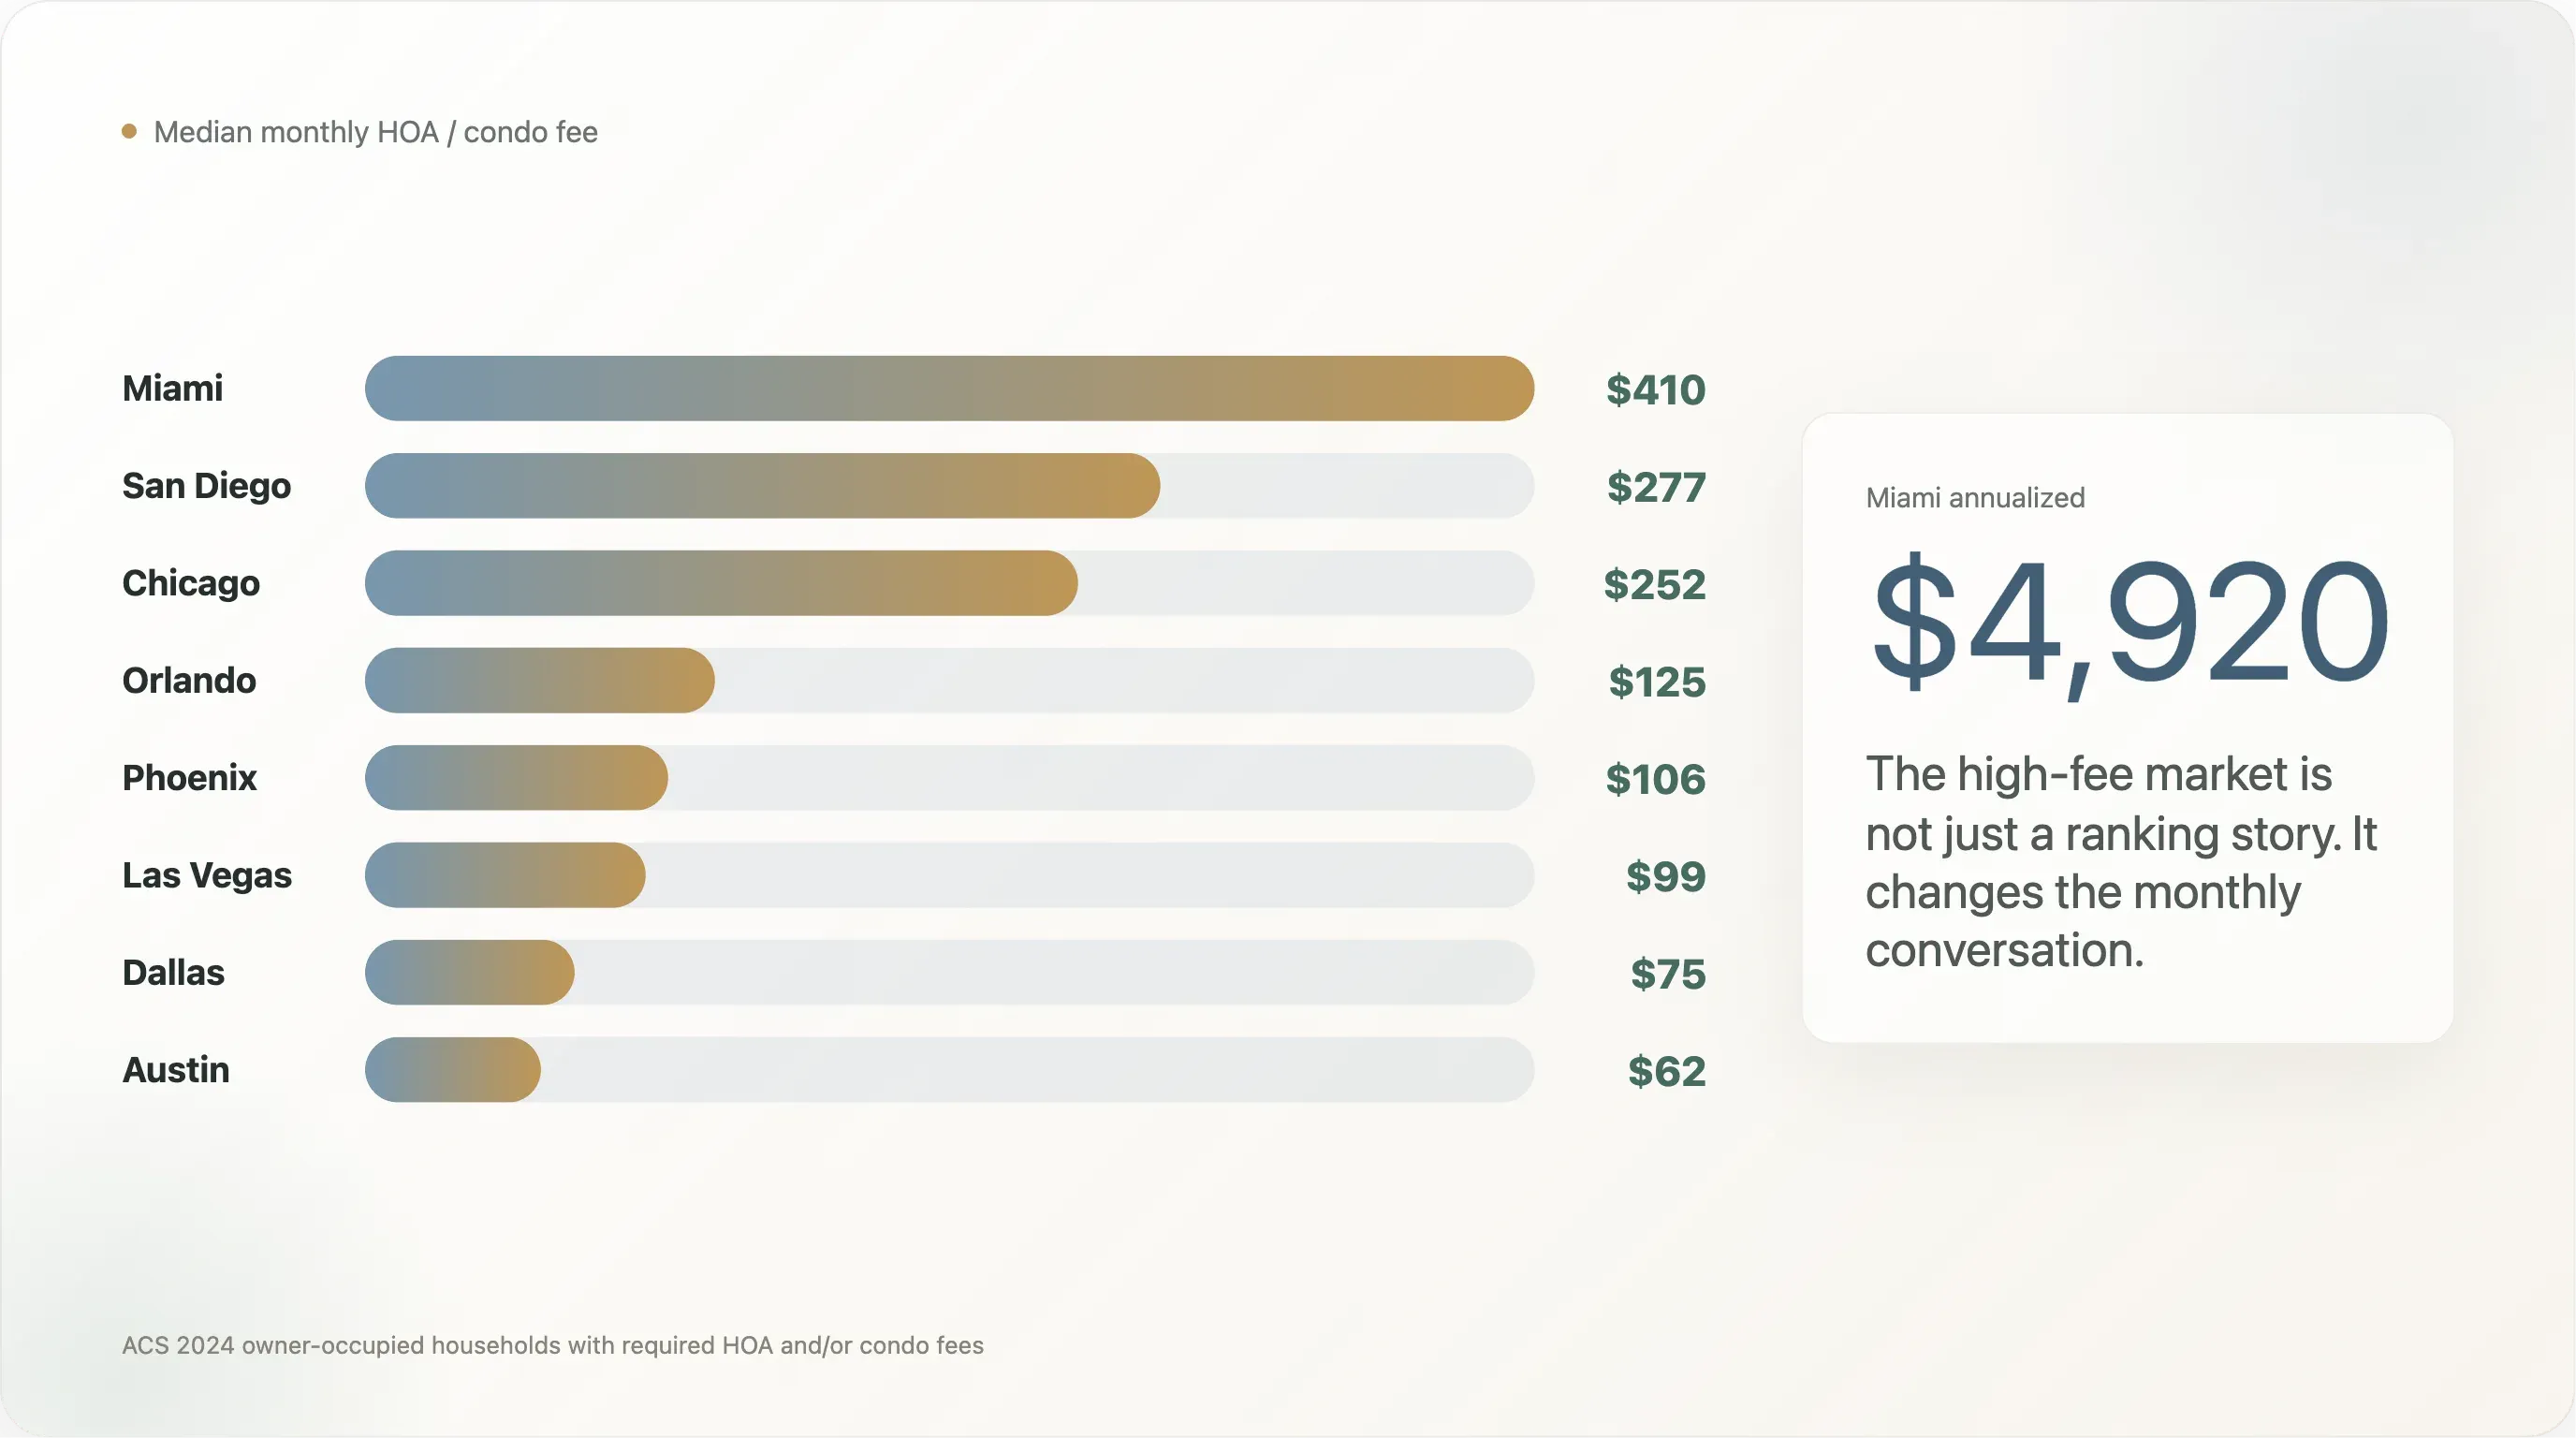
Najbardziej wyraźnym rynkiem wysokich opłat w tej grupie jest Miami. Mediana miesięcznej opłaty HOA i/lub condo wg ACS to 410 USD. To 4 920 USD rocznie. W perspektywie 30 lat, bez uwzględniania inflacji i wzrostu opłat, daje to 147 600 USD nominalnych płatności.
Taka kwota może zmienić reakcję kupującego na nieruchomość. Kupujący może czuć się komfortowo przy cenie ofertowej bliskiej 500 000 USD, ale mniej komfortowo, gdy rzeczywisty obraz miesięczny zawiera opłatę 410 USD. To szczególnie ważne dla osób, które rozciągają budżet, porównują condo z domami jednorodzinnymi albo przechodzą z rynku, na którym opłaty HOA są rzadsze.
Najlepszą odpowiedzią nie jest przedstawianie każdej wysokiej opłaty jako problemu. Lepiej wyjaśnić, co ona obejmuje. W budynku condo wyższa opłata może pokrywać ubezpieczenie budynku, utrzymanie zewnętrzne, rezerwy, windy, dach, ochronę, wodę, wywóz śmieci albo wspólne udogodnienia. W przypadku HOA dla domu jednorodzinnego opłata może obejmować zagospodarowanie terenu, drogi prywatne, bramy, części wspólne lub udogodnienia społeczności.
Pytanie, które agenci mogą pomóc zadać kupującym, brzmi:
„Jakie koszty zastępuje ta HOA i jakie ryzyka wprowadza?”
Wysokie opłaty w Miami sprawiają, że to pytanie staje się pilne. W metropolii Miami 39,5% gospodarstw domowych właścicieli płacących opłatę raportuje kwoty 500 USD lub więcej miesięcznie. To około 309 627 gospodarstw domowych właścicieli. To nie jest mikroskopijny segment luksusowy. To duża część rynku właścicielskiego.
San Diego i Chicago również mają istotny ogon wysokich opłat. W San Diego 16,8% gospodarstw domowych właścicieli płacących opłatę płaci 500 USD lub więcej miesięcznie. W Chicago udział ten wynosi 16,2%. Ponieważ Chicago jest znacznie większym rynkiem właścicielskim, przekłada się to na około 119 755 gospodarstw domowych płacących opłaty powyżej 500 USD, wobec około 41 508 w San Diego.
Wniosek dla agenta: nie opieraj się wyłącznie na medianie. Jeśli w Twoim rynku jest duży ogon wysokich opłat, kupujący potrzebują pomocy w zrozumieniu zarówno typowych opłat, jak i wartości odstających, zanim zakochają się w nieruchomości.
Drugi punkt rozmowy agenta: powszechność HOA kształtuje strategię wyszukiwania
Niektóre rynki nie są definiowane przez ekstremalną wysokość opłat. Są definiowane przez to, jak często kupujący spotykają się z obowiązkowymi opłatami.
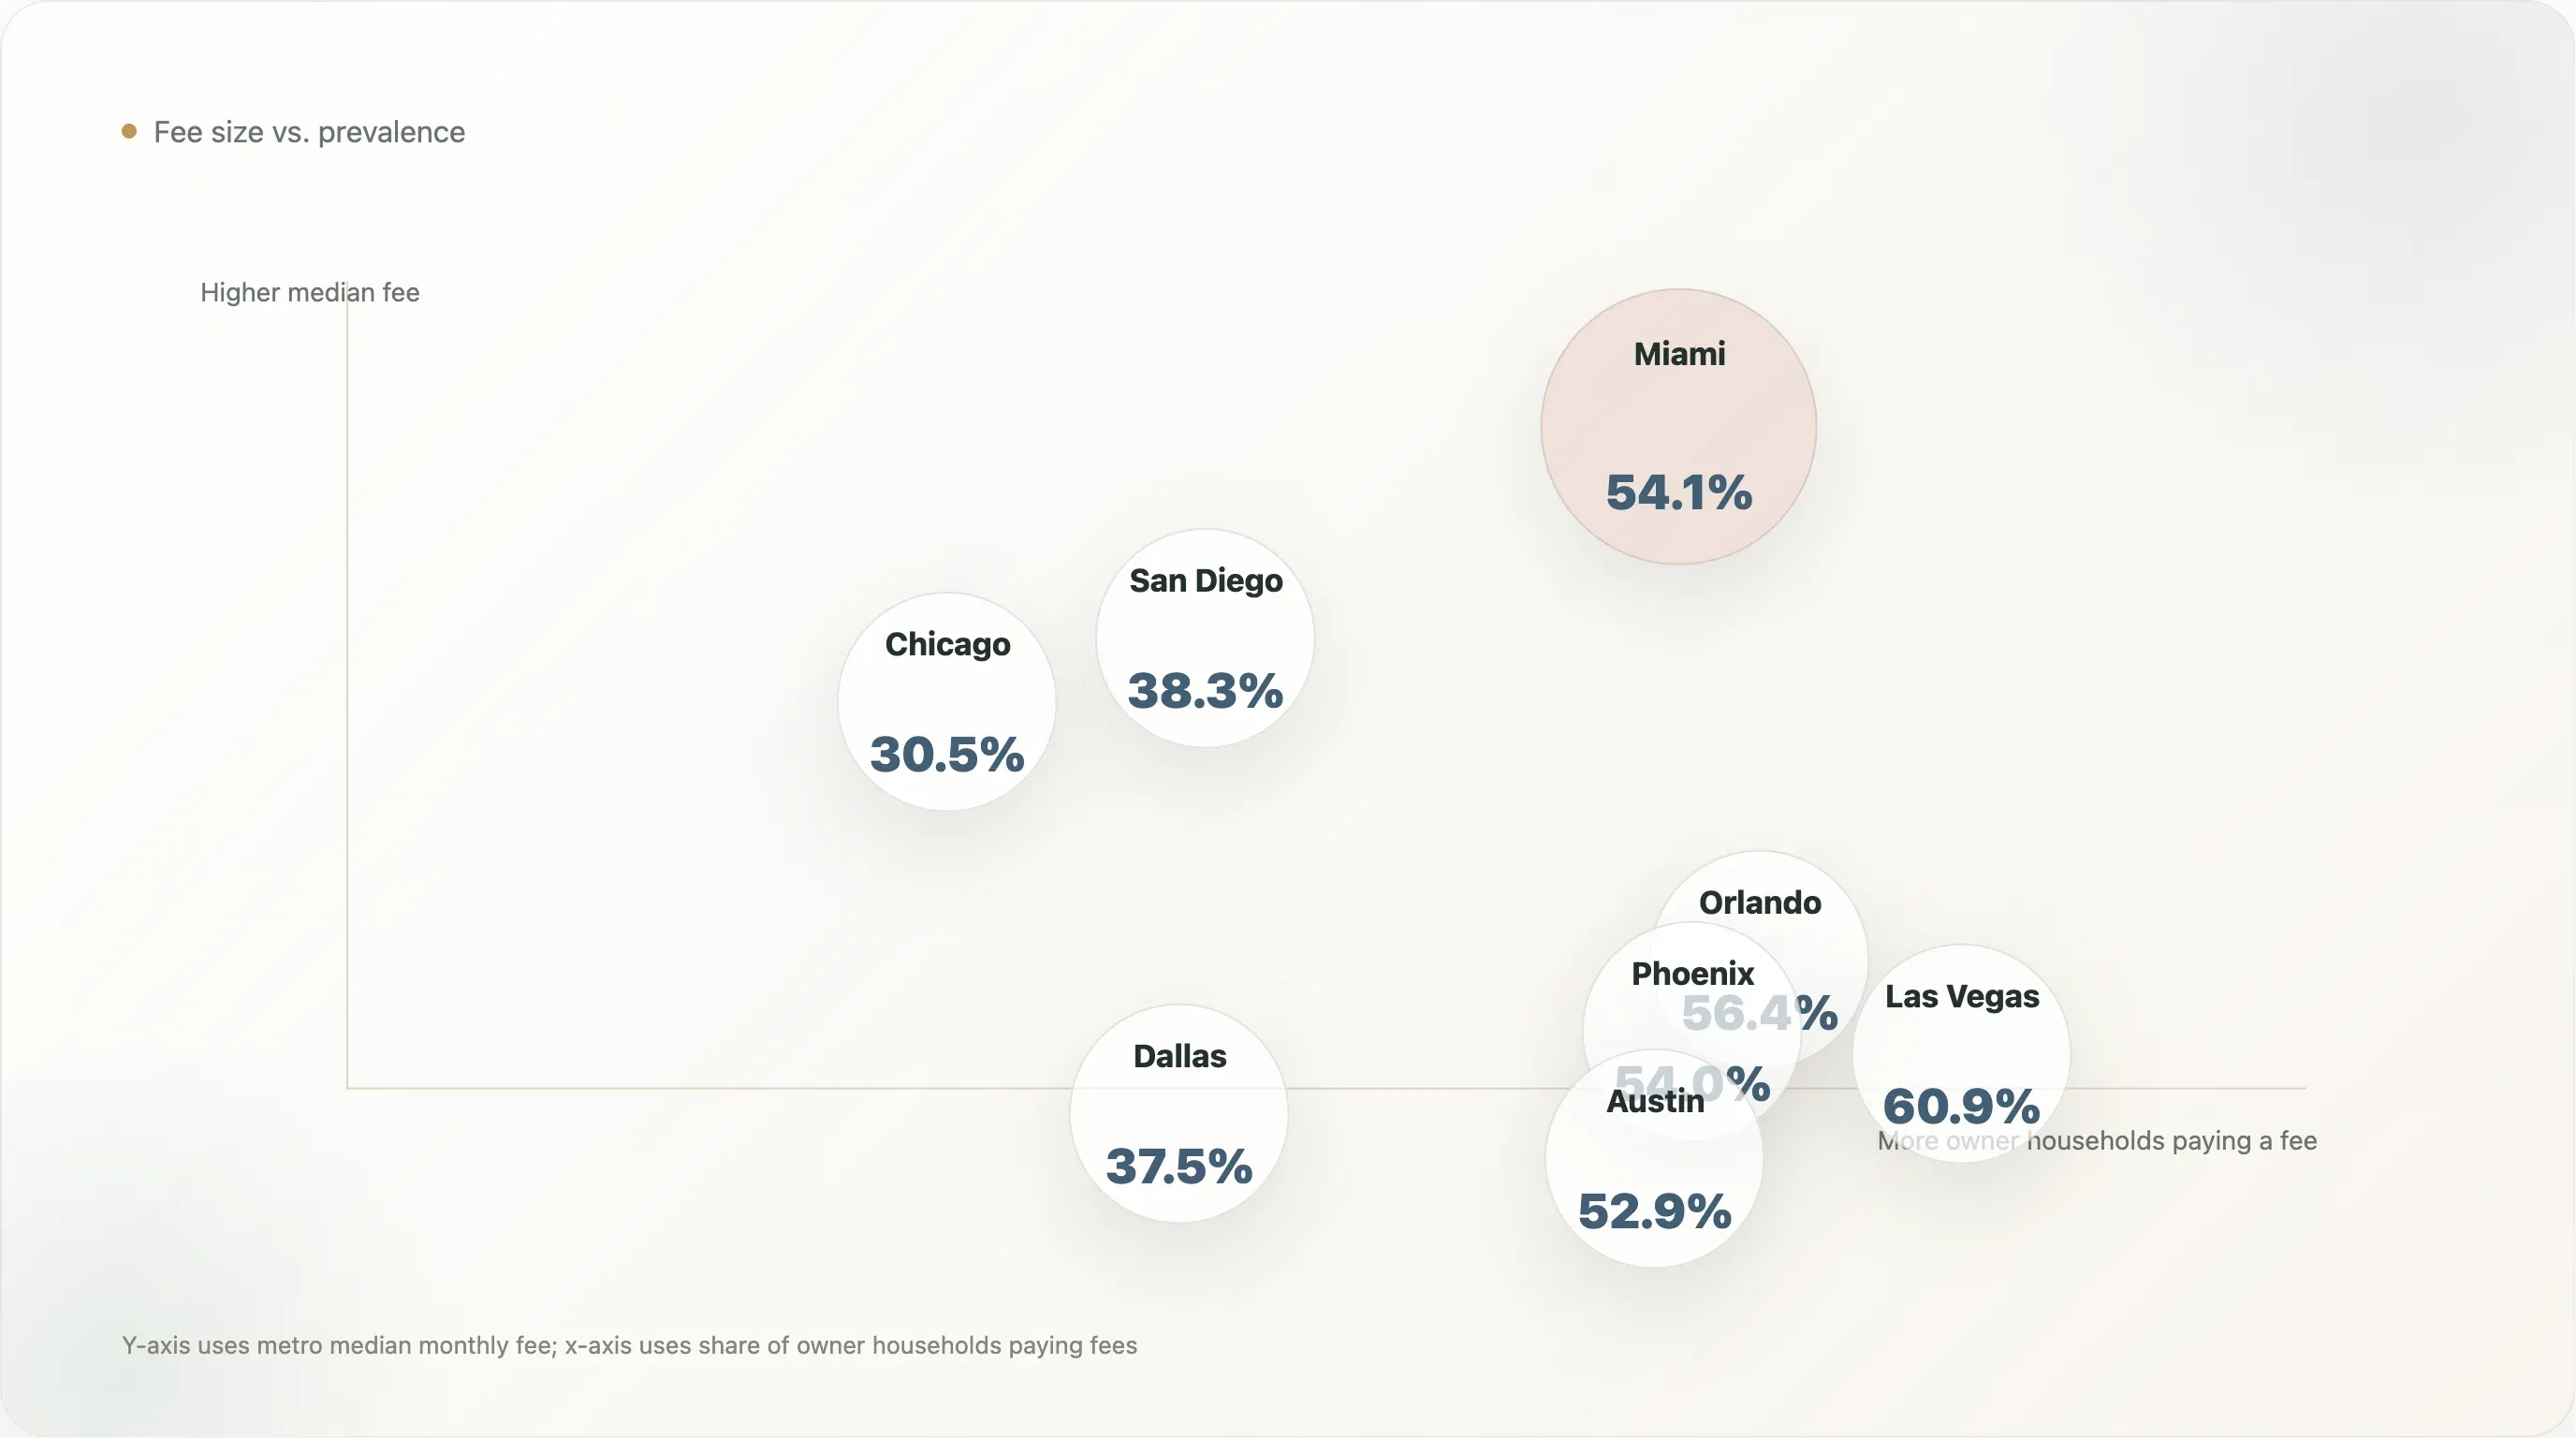
Las Vegas jest najsilniejszym przykładem w tej próbie. Mediana miesięcznej opłaty wg ACS wynosi tam tylko 99 USD, ale 60,9% gospodarstw domowych właścicieli płaci obowiązkową opłatę HOA i/lub condo. Orlando wynosi 56,4%, Phoenix 54,0%, a Austin 52,9%.
Dla agentów to zmienia proces wyszukiwania. Na rynkach o wysokiej powszechności HOA nie należy traktować jako późnego ujawnienia. Powinno ono zostać uwzględnione w kryteriach wyszukiwania kupującego od samego początku.
To oznacza zadanie od razu takich pytań:
- Czy kupujący akceptuje społeczności HOA?
- Jaki zakres miesięcznej opłaty jest do zaakceptowania?
- Czy kupujący ceni udogodnienia i zarządzane utrzymanie?
- Czy kupujący chce mniej ograniczeń, nawet jeśli zawęzi to wybór?
- Czy kupujący porównuje domy jednorodzinne, szeregowce i condo na rzeczywistej podstawie miesięcznej?
To szczególnie ważne na rynkach z nowymi planowanymi społecznościami. Raport Realtor.com z 2024 roku wykazał, że nowe inwestycje znacznie częściej niż istniejące domy wiążą się z obowiązkami HOA. Jeśli kupujący szukają nowszych domów, mogą częściej niż się spodziewają trafiać na opłaty HOA.
Wniosek dla agenta: w Las Vegas, Orlando, Phoenix i Austin HOA to nie tylko kwestia condo. To część normalnego środowiska wyszukiwania.
Trzeci punkt rozmowy agenta: umiarkowane opłaty nadal mogą stanowić duży udział w płatności
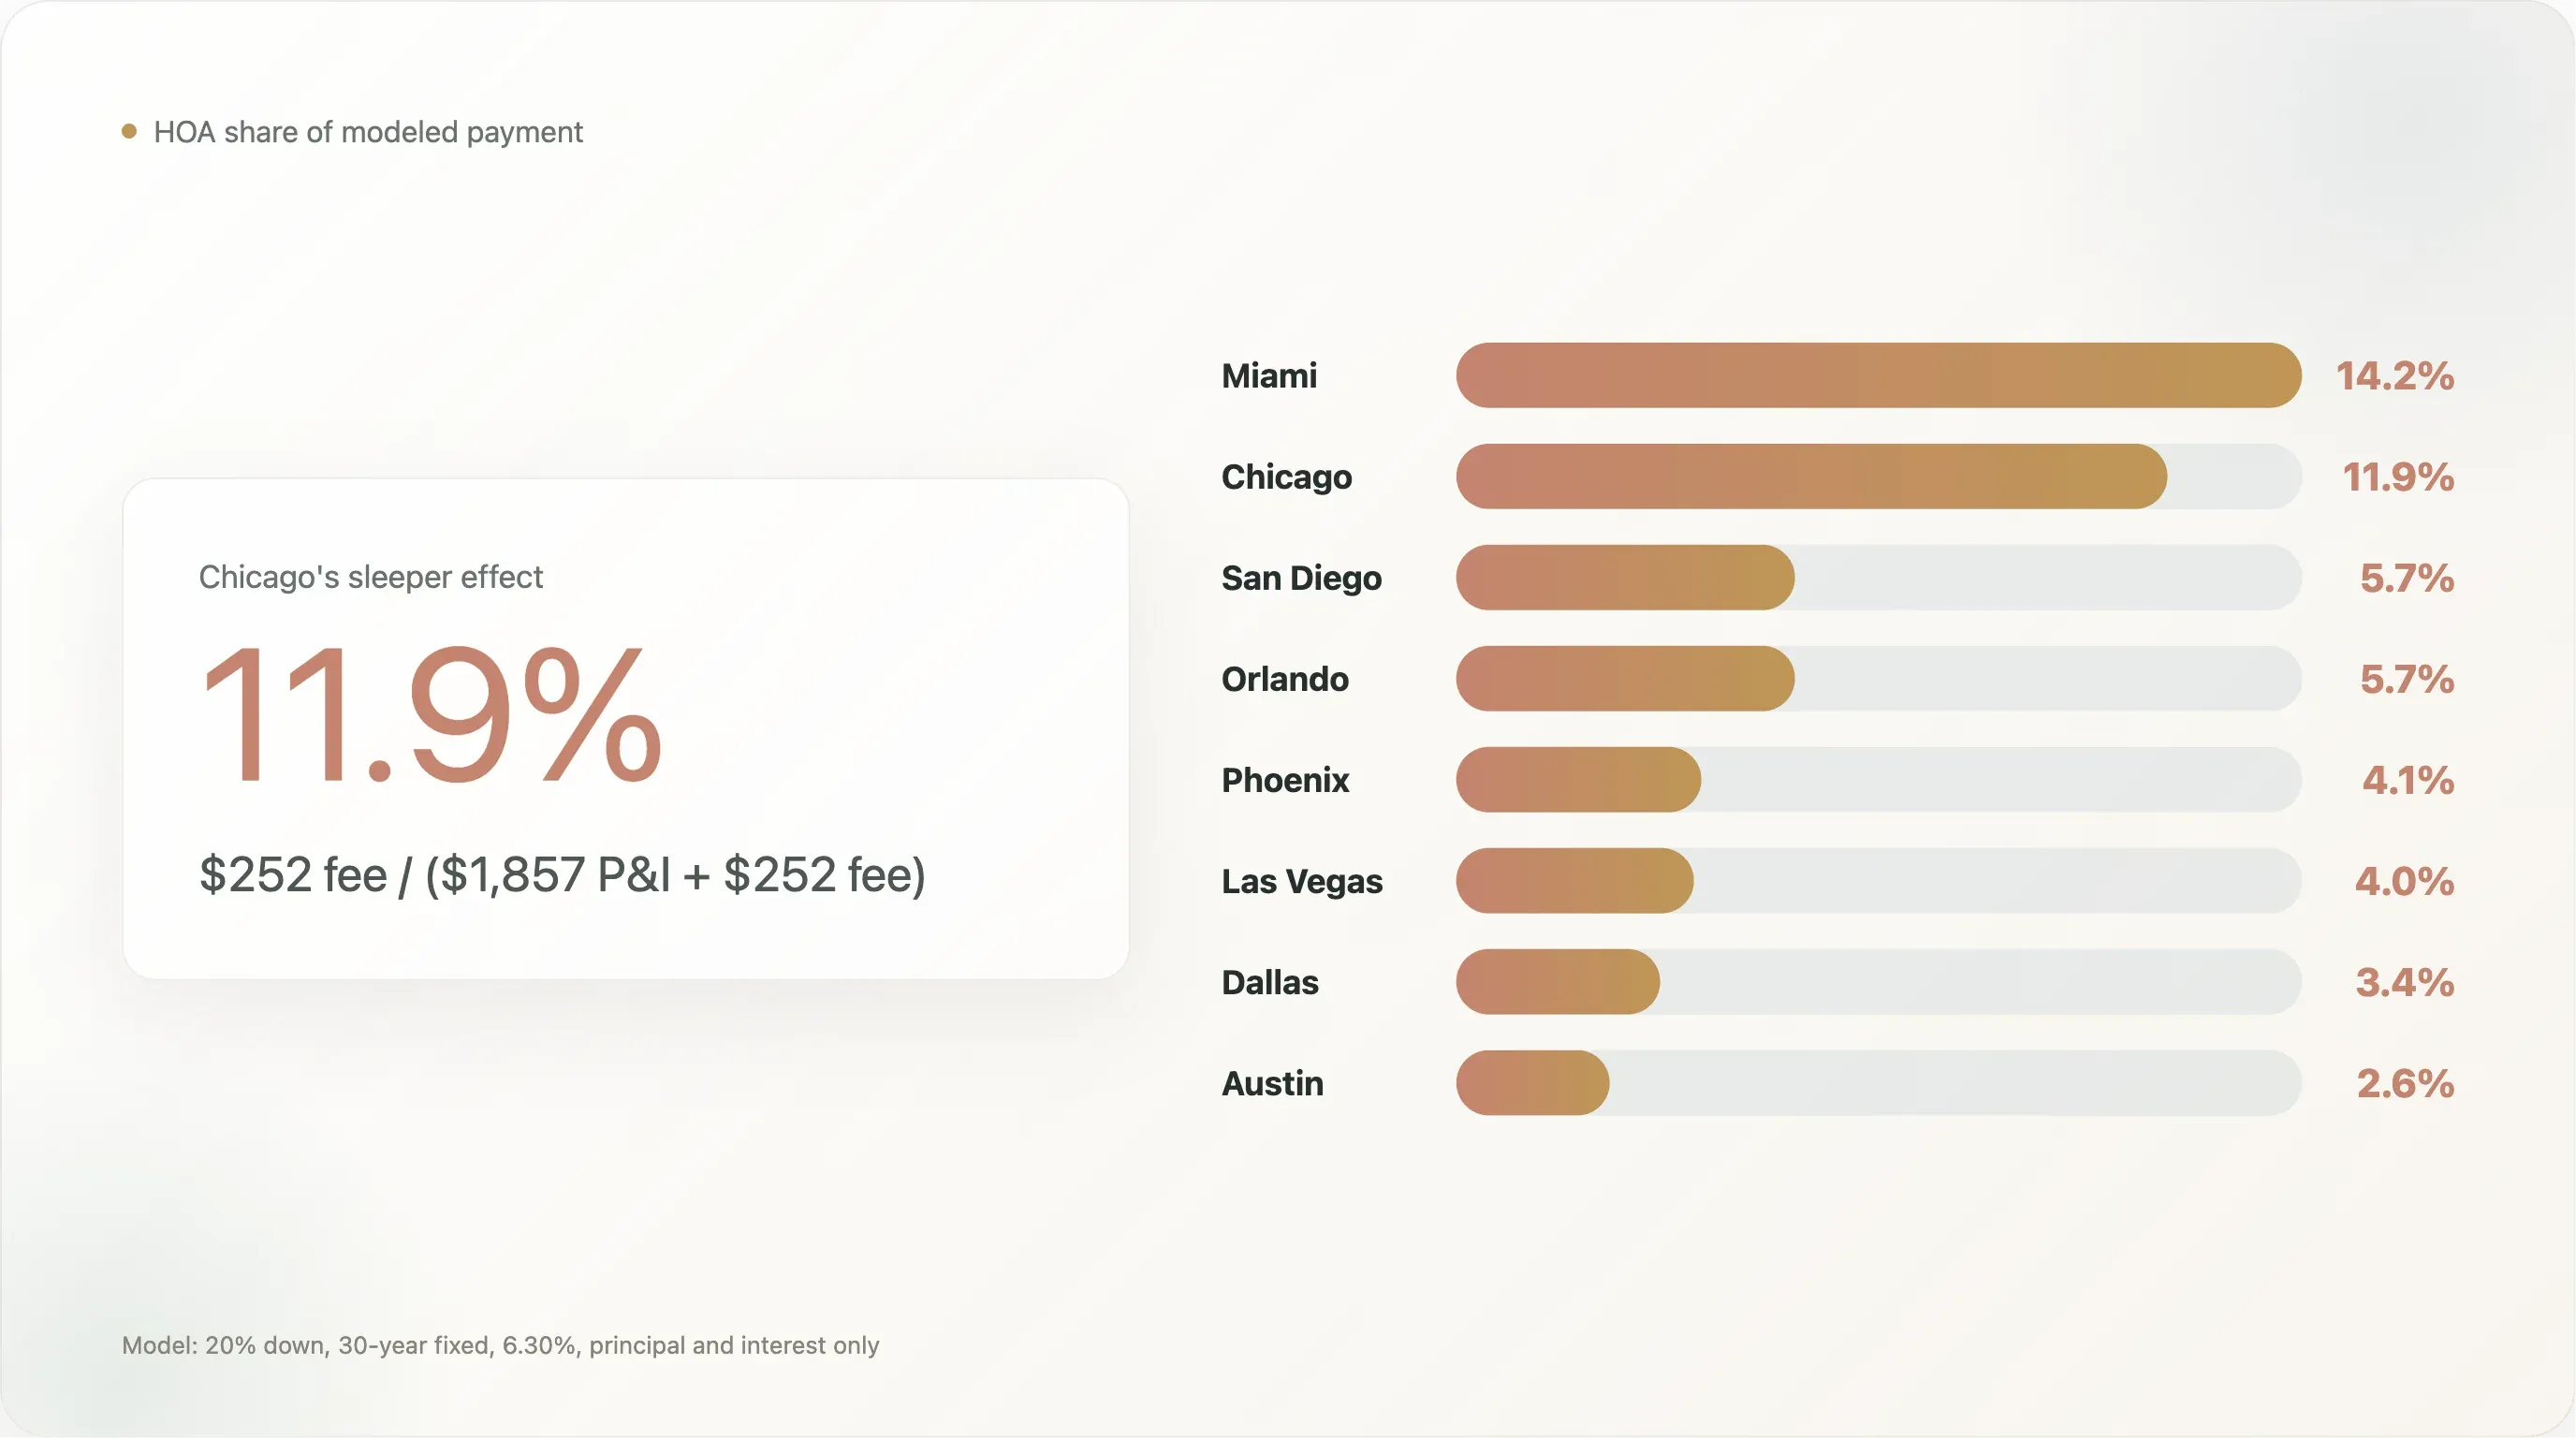
Chicago to cicha gwiazda tej analizy. Nie ma najwyższej mediany opłaty HOA i/lub condo. Nie ma też najwyższej powszechności opłat. Ale jej opłata ma duży wpływ na modelowaną miesięczną płatność, ponieważ mediana ceny ofertowej w kwietniu 2026 według Realtor.com jest znacznie niższa niż w San Diego czy Miami.
Przy użyciu prostego modelu kredytowego cena ofertowa 375 000 USD przy 20% wkładu własnego daje około 1 857 USD miesięcznie kapitału i odsetek przy 6,30%. Po dodaniu mediany opłaty HOA i/lub condo wg ACS wynoszącej 252 USD, opłata stanowi 11,9% modelowanej płatności P&I plus HOA.
To większy udział niż w San Diego, gdzie opłata medianowa jest wyższa nominalnie, ale modelowana płatność P&I jest znacznie większa, bo mediana ceny ofertowej w kwietniu 2026 wynosi tam 933 325 USD. Mediana opłaty 277 USD w San Diego stanowi 5,7% modelowanej płatności P&I plus HOA. W Chicago opłata 252 USD stanowi ponad dwa razy większy udział.
To właśnie taki punkt agenci mogą wykorzystać w lepszym doradztwie dla kupujących. Kupujący może zobaczyć opłatę 252 USD i uznać ją za umiarkowaną. Ale jeśli nieruchomość jest wyceniona na około 375 000 USD, opłata ta może być istotną częścią miesięcznych kosztów.
Wniosek dla agenta: przedstawiaj HOA jako procent modelowanej miesięcznej płatności, a nie tylko jako kwotę w dolarach.
Jak przełożyć HOA na język przyjazny dla kupującego
Jednym z najprostszych sposobów wyjaśnienia HOA jest przełożenie jej na siłę nabywczą.
Przy 30-letnim kredycie ze stałą stopą 6,30% każde 100 000 USD kapitału kredytu kosztuje około 619 USD miesięcznie w ramach kapitału i odsetek. Przy założeniu 20% wkładu własnego miesięczną opłatę HOA można wyrazić jako cenę zakupu, która dałaby podobną miesięczną płatność.
Według tej metody:
| Metropolia | Mediana miesięcznej opłaty HOA/condo | Opłata roczna | Nominalny koszt 30-letni | Równoważna cena zakupu przy 20% wkładu |
|---|---|---|---|---|
| Miami | 410 USD | 4 920 USD | 147 600 USD | 82 798 USD |
| San Diego | 277 USD | 3 324 USD | 99 720 USD | 55 939 USD |
| Chicago | 252 USD | 3 024 USD | 90 720 USD | 50 891 USD |
| Orlando | 125 USD | 1 500 USD | 45 000 USD | 25 243 USD |
| Phoenix | 106 USD | 1 272 USD | 38 160 USD | 21 406 USD |
| Las Vegas | 99 USD | 1 188 USD | 35 640 USD | 19 993 USD |
| Dallas | 75 USD | 900 USD | 27 000 USD | 15 146 USD |
| Austin | 62 USD | 744 USD | 22 320 USD | 12 521 USD |
Takie ujęcie nie jest pełnym odpowiednikiem finansowym. Opłaty HOA mogą rosnąć, zakres usług bywa różny, a płatności HOA nie budują kapitału własnego. Ale pomaga kupującym zrozumieć miesięczne kompromisy.
Na przykład:
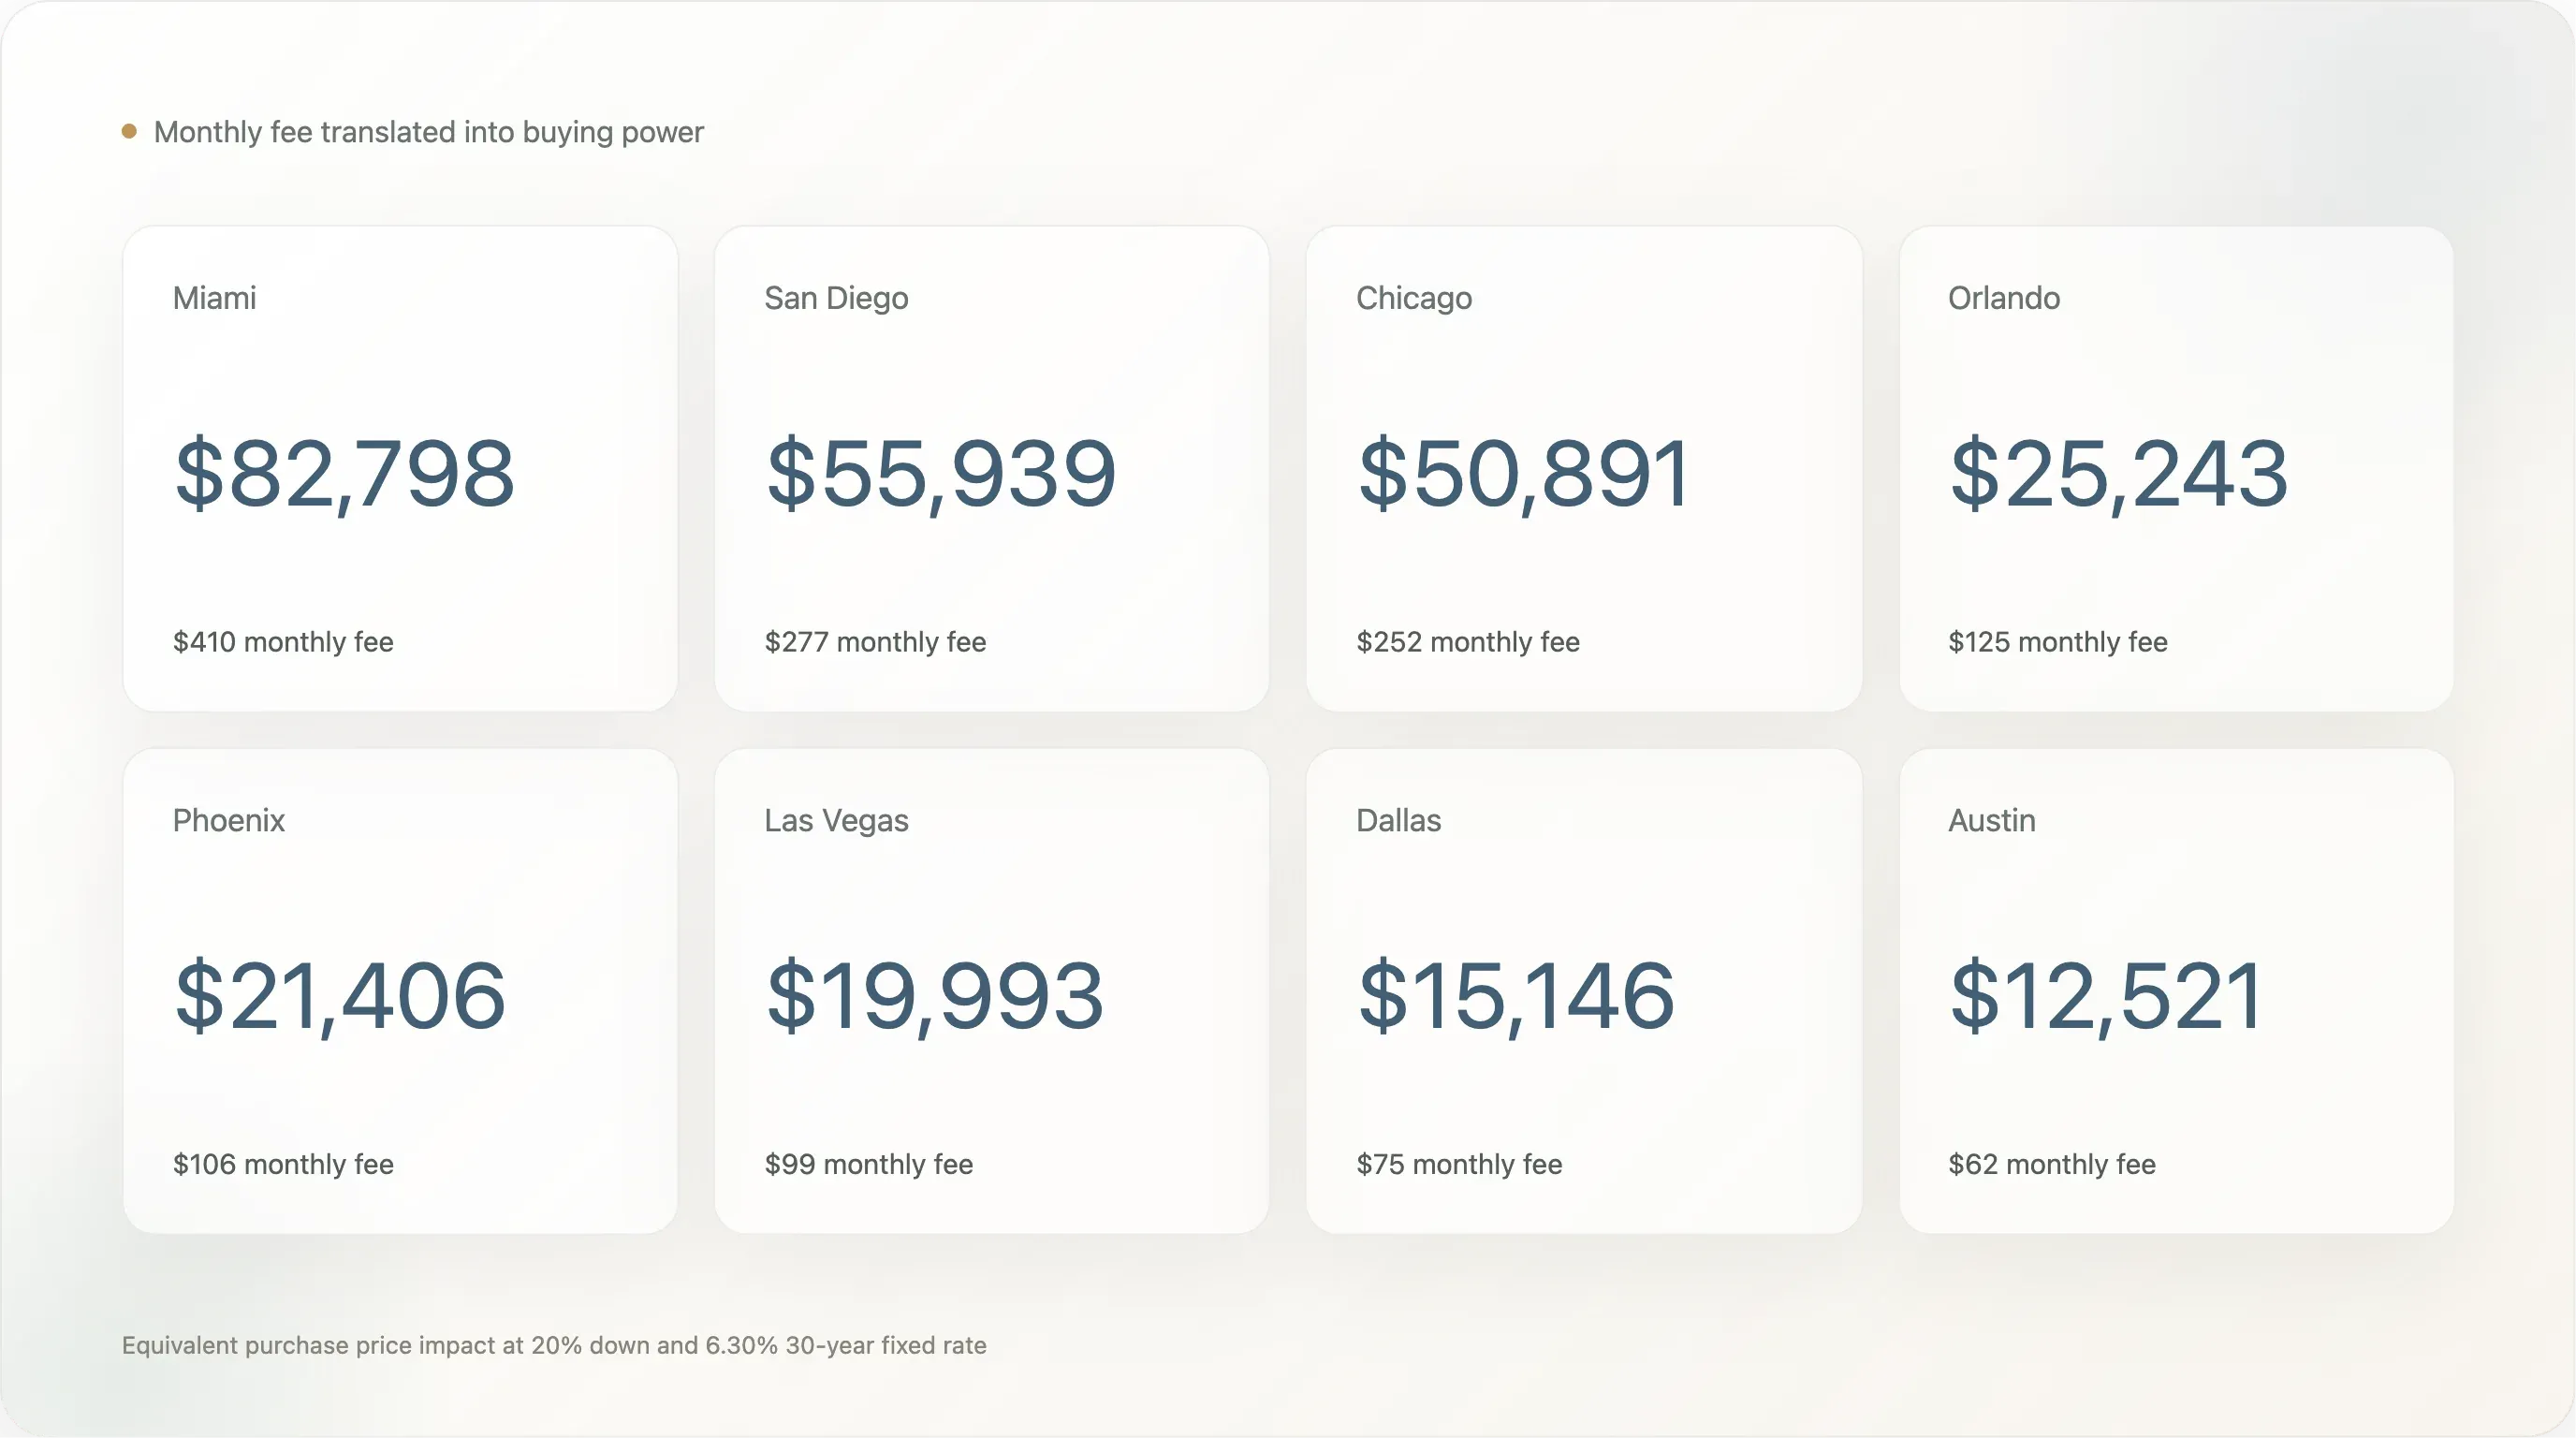
- W Miami mediana opłaty 410 USD ma mniej więcej taki sam miesięczny wpływ jak dodanie około 82 798 USD do ceny zakupu przy 20% wkładu.
- W Chicago mediana opłaty 252 USD odpowiada około 50 891 USD ceny zakupu.
- W Austin mediana opłaty 62 USD odpowiada około 12 521 USD ceny zakupu.
Taki język pomaga agentom przesunąć rozmowę z niejasnych reakcji typu „ta HOA wydaje się wysoka” do konkretnego porównania: „Przy tym oprocentowaniu i wkładzie własnym ta opłata wpływa na budżet miesięczny mniej więcej tak, jakby dom kosztował X dolarów więcej”.
Wniosek dla agenta: równoważna cena zakupu to prosty sposób, by HOA stała się widoczna w miesięcznym budżecie kupującego.
HOA i presja rynkowa to nie ten sam sygnał
Agenci powinni uważać, by nie wyciągać z danych HOA zbyt daleko idących wniosków. Wyższe opłaty HOA nie oznaczają automatycznie większej liczby obniżek cen ani dłuższego czasu sprzedaży.
Spośród ośmiu metropolii Phoenix ma najwyższy udział ofert z obniżką ceny w kwietniu 2026 — 29,1% — ale jej mediana opłaty HOA i/lub condo wg ACS wynosi tylko 106 USD. Austin ma najniższą medianę opłaty, 62 USD, a mimo to udział ofert z obniżką ceny wynosi tam 23,6%. Dallas ma medianę opłaty 75 USD i udział obniżek 22,1%.
Miami ma zdecydowanie najwyższą medianę opłaty, 410 USD, i najdłuższą medianę dni na rynku, 77 dni, ale jej udział obniżek ceny wynosi 15,7%, czyli mniej niż w Phoenix, Austin, Dallas, Las Vegas i Orlando.
Praktyczna interpretacja jest taka, że HOA to tylko jedna z wielu presji na przystępność. Inwentarz, oczekiwania sprzedających, ubezpieczenie, mix typów nieruchomości, wzrost zatrudnienia, aktywność inwestorów, nowe budownictwo i lokalny poziom cen — wszystko to wpływa na DOM i obniżki cen. HOA może utrudniać kupującemu zaakceptowanie miesięcznej płatności, ale sama nie tłumaczy presji rynkowej.
To rozróżnienie ma znaczenie w rozmowach z klientami. Jeśli kupujący pyta, czy wysoka HOA oznacza, że sprzedający chętniej negocjuje, uczciwa odpowiedź brzmi: być może, ale nie automatycznie. Lepsze pytanie brzmi, czy całkowity miesięczny koszt nieruchomości jest konkurencyjny względem pobliskich alternatyw.
Wniosek dla agenta: używaj HOA do porównywania całkowitego miesięcznego kosztu, a nie jako samodzielnej prognozy elastyczności sprzedającego.
Czterokwadrantowa ramka, z której mogą korzystać agenci
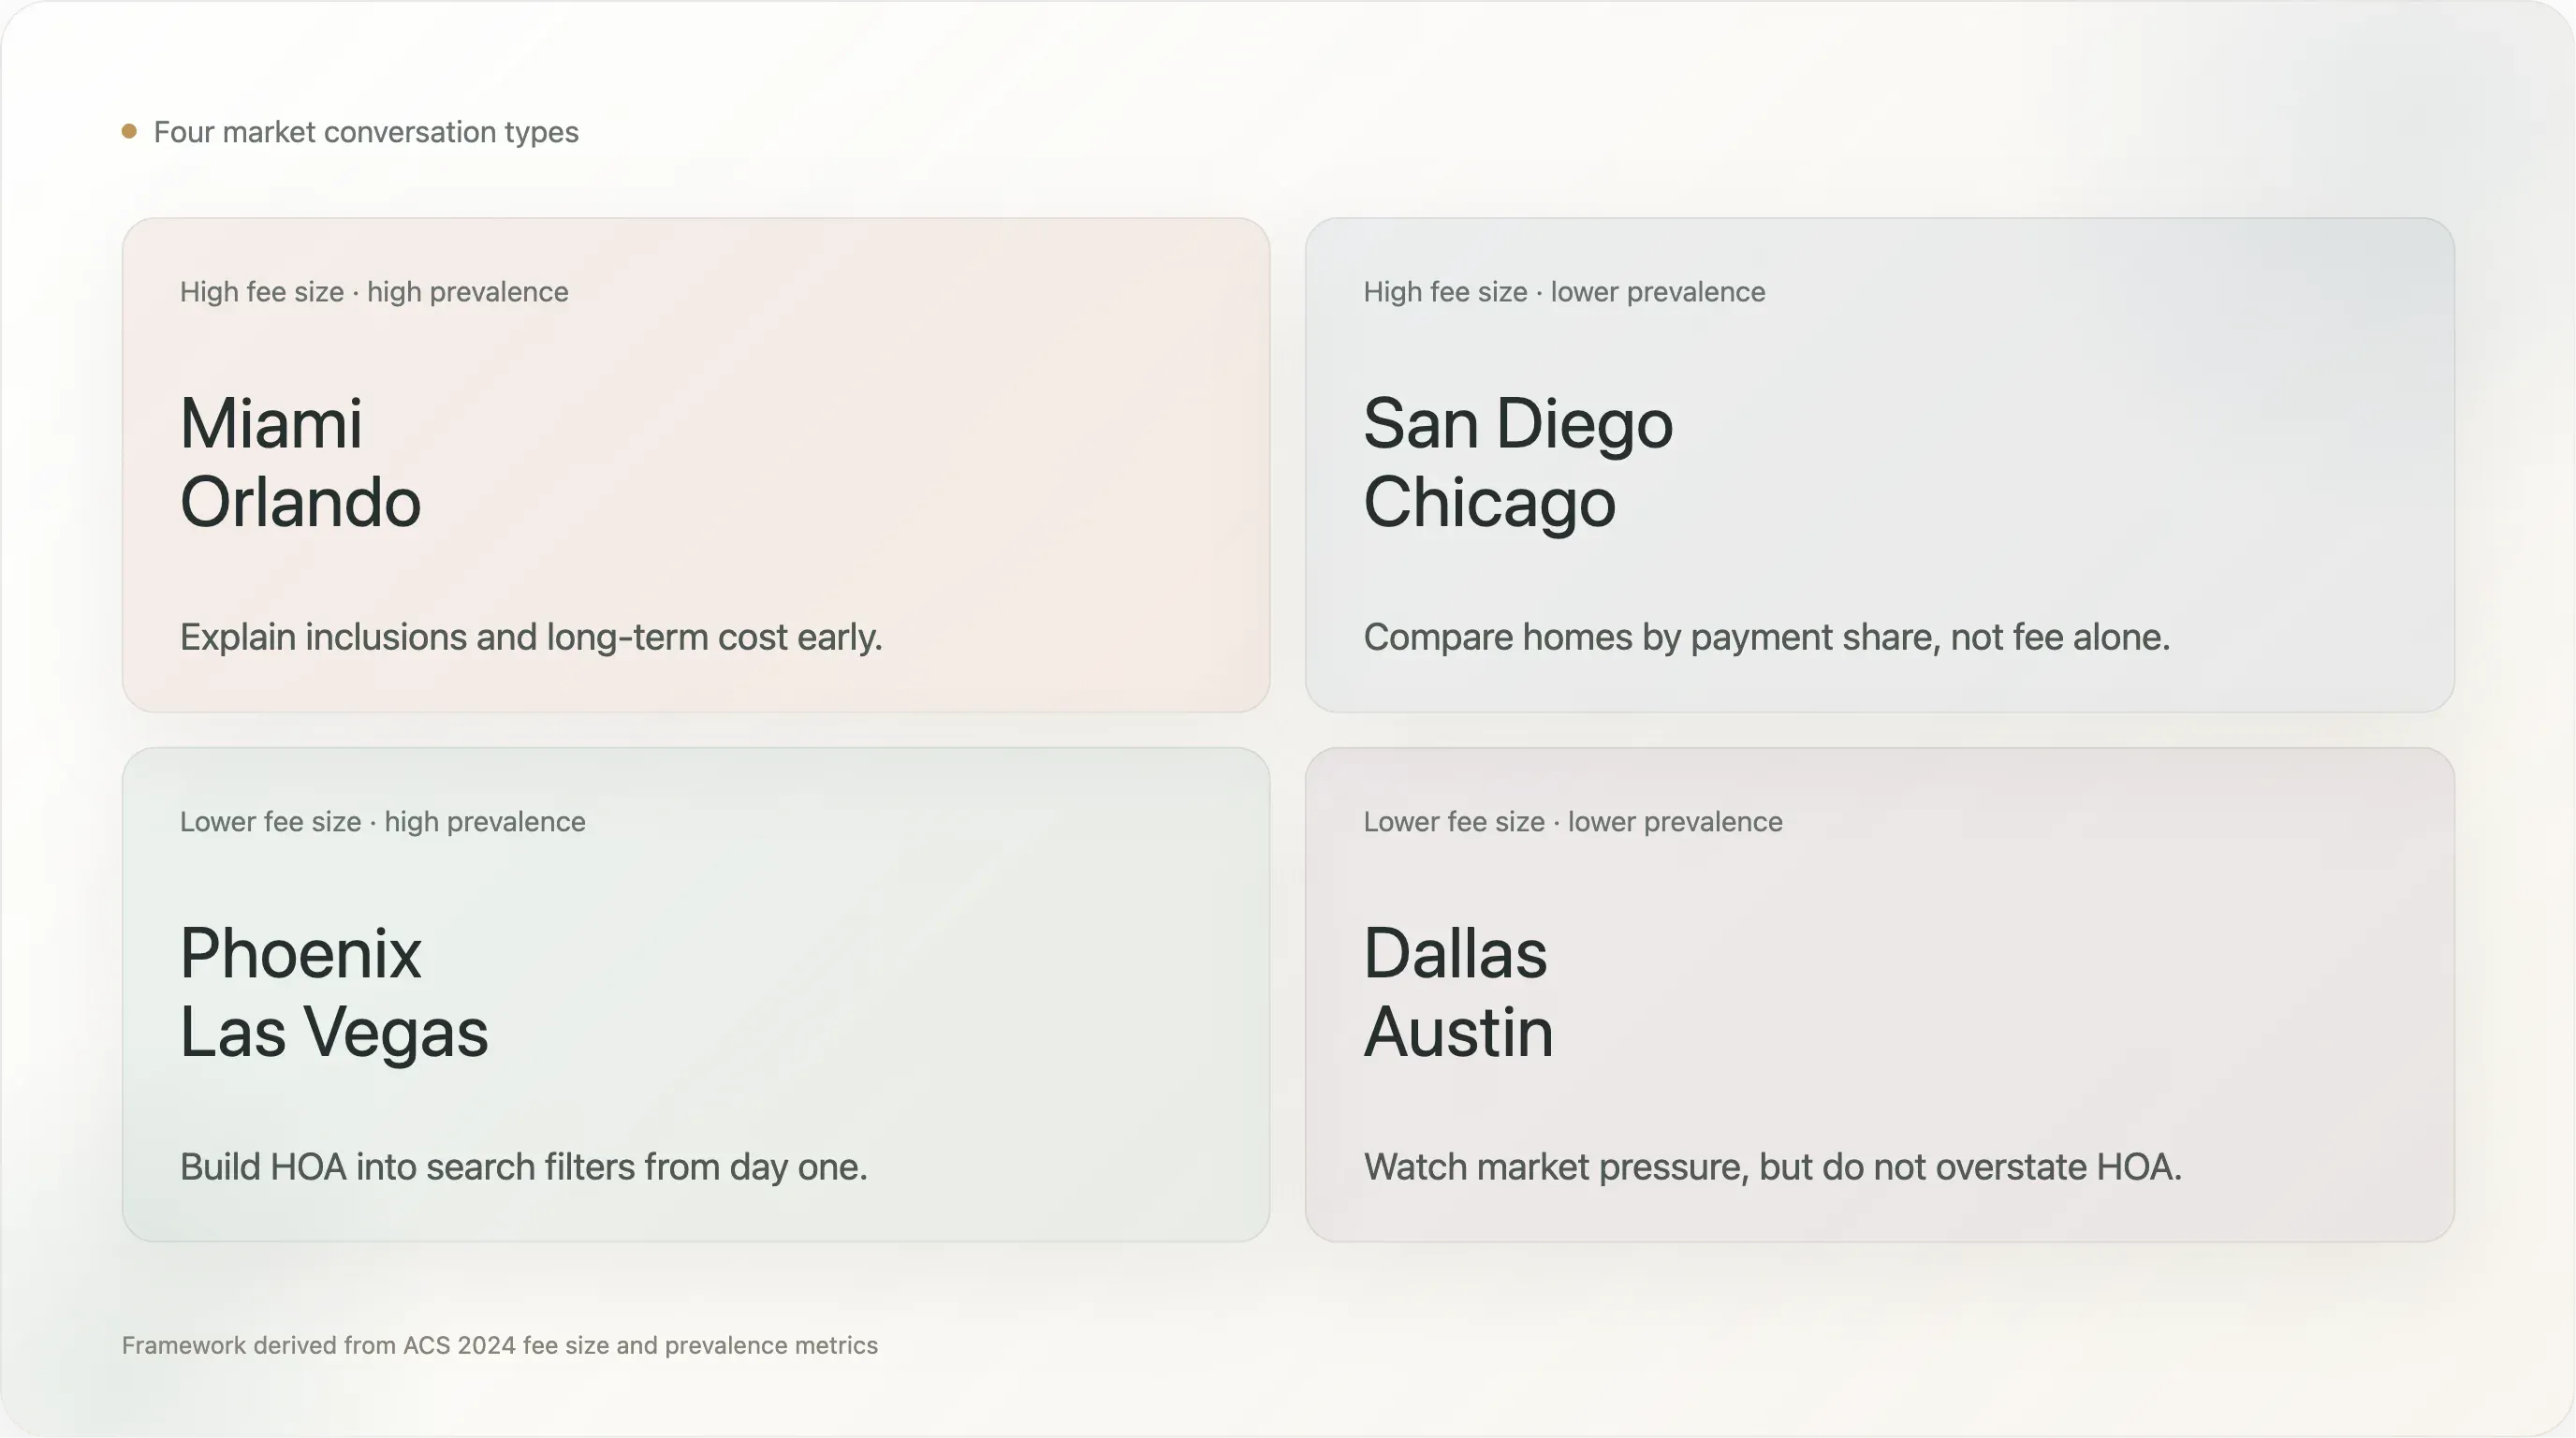
Osiem metropolii dobrze wpisuje się w użyteczną czteroczęściową ramę:
| Kwadrant | Metropolie | Interpretacja dla agenta |
|---|---|---|
| Wysoka wysokość opłaty, wysoka powszechność | Miami, Orlando | Kupujący najpewniej trafią na HOA, a opłata może mieć duże znaczenie. Wcześnie wyjaśnij, co obejmuje i jaki ma długoterminowy koszt. |
| Wysoka wysokość opłaty, niższa powszechność | San Diego, Chicago | HOA nie jest tak uniwersalna, ale gdy się pojawia, może całkowicie zmienić miesięczną płatność. Porównuj po udziale w płatności. |
| Niższa wysokość opłaty, wysoka powszechność | Phoenix, Las Vegas | HOA jest powszechna, ale typowe opłaty są bardziej umiarkowane. Uwzględnij ją w filtrach wyszukiwania od pierwszego dnia. |
| Niższa wysokość opłaty, niższa powszechność | Dallas, Austin | HOA ma mniejsze znaczenie w bazie właścicieli, choć presja na obniżki cen na rynku może nadal być wysoka. |
Ta rama jest bardziej użyteczna niż prosty ranking, bo odpowiada na różne potrzeby klientów.
Kupujący w Miami może potrzebować pomocy w ocenie, czy opłata condo jest do utrzymania, czy rezerwy są wystarczające, czy ubezpieczenie budynku jest wliczone oraz czy możliwe są opłaty dodatkowe. Kupujący w Las Vegas może potrzebować zrozumieć, że społeczności HOA są tam powszechne, nawet jeśli miesięczna opłata jest umiarkowana. Kupujący w Chicago może chcieć porównać condo i alternatywę bez HOA na podstawie całkowitej miesięcznej płatności, a nie tylko ceny ofertowej.
Wniosek dla agenta: właściwa rozmowa o HOA zależy od tego, czy problemem jest wysokość opłaty, powszechność opłaty, czy udział w miesięcznej płatności.
Pytania, które agenci powinni zadać, zanim kupujący się przywiąże
Najlepszy moment na rozmowę o HOA to czas przed emocjonalnym przywiązaniem kupującego do nieruchomości. Gdy kupujący skupia się już na układzie, wykończeniu, okolicy i dojazdach, niespodzianka z opłatą może wyglądać jak zła wiadomość.
Agenci mogą zmniejszyć to napięcie, zadając wcześnie praktyczne pytania:
- Jaki zakres miesięcznej opłaty HOA lub condo mieści się w Twoim budżecie?
- Czy akceptujesz wyższą opłatę, jeśli obejmuje konserwację, ubezpieczenie lub media?
- Czy wolisz niższe opłaty miesięczne, nawet jeśli oznacza to mniej udogodnień albo więcej samodzielnego utrzymania?
- Czy ograniczenia dotyczące najmu są ważne dla Twoich planów długoterminowych?
- Czy ryzyko specjalnej opłaty dodatkowej zmieniłoby Twój poziom komfortu?
- Czy porównujesz condo, szeregowce i domy jednorodzinne po całkowitym miesięcznym koszcie?
- Czy chcesz całkowicie unikać społeczności HOA, nawet jeśli zawęzi to inwentarz?
Przeglądając konkretną nieruchomość, agenci powinni pomóc kupującym zweryfikować:
- Aktualną wysokość opłaty i częstotliwość płatności.
- Co opłata obejmuje.
- Czy istnieją bieżące lub planowane opłaty specjalne.
- Siłę rezerw i ostatnie podwyżki składek.
- Spory sądowe, problemy z ubezpieczeniem lub kwestie bezpieczeństwa budynku.
- Ograniczenia najmu i zasady dotyczące zamieszkiwania przez właściciela.
- Czy condo jest warrantable dla typowego finansowania.
- Czy podana opłata została potwierdzona dokumentami stowarzyszenia, a nie tylko polem w ofercie.
To nie jest porada prawna, finansowa ani dotycząca dokumentów HOA. Kupujący powinni w razie potrzeby polegać na kredytodawcach, prawnikach, inspektorach, dokumentach stowarzyszenia i lokalnych specjalistach. Ale agenci nadal mogą ułatwić proces, sprawiając, że właściwe pytania pojawią się odpowiednio wcześnie.
Jak agenci wystawiający mogą wyraźniej komunikować HOA
HOA to nie tylko temat po stronie kupującego. Rolę mają też agenci wystawiający.
Jeśli nieruchomość ma wysoką opłatę HOA lub condo, ukrywanie tego faktu rzadko pomaga. Kupujący i tak to znajdą, kredytodawcy to uwzględnią, a opłata wpłynie na rozmowę o miesięcznej płatności. Lepszą strategią w ofercie jest jasne wyjaśnienie, co opłata obejmuje.
Na przykład zamiast ograniczać się do „475 USD miesięcznie HOA”, agent może chcieć, by publiczne uwagi, ulotka lub pakiet pokazowy wyjaśniały — jeśli to właściwe — zawarte usługi:
- Ubezpieczenie budynku
- Woda, kanalizacja lub wywóz śmieci
- Utrzymanie zewnętrzne
- Konserwacja dachu lub konstrukcji
- Zagospodarowanie terenu
- Ochrona lub concierge
- Basen, siłownia, clubhouse lub wspólne udogodnienia
- Rezerwy lub planowanie utrzymania kapitałowego
Nie chodzi o to, by sprzedawać HOA za wszelką cenę. Chodzi o to, by pomóc kupującym porównywać podobne rzeczy. Jeśli dom jednorodzinny bez HOA wymaga od właściciela osobno opłacania pielęgnacji trawnika, utrzymania zewnętrznego, ubezpieczenia, rezerw na dach i udogodnień, porównanie miesięczne nie zawsze jest oczywiste.
Agenci wystawiający powinni też być gotowi na odwrotny problem: jeśli opłata HOA jest niska, kupujący mogą zapytać, czy rezerwy są wystarczające albo czy grożą specjalne opłaty. Niskie opłaty mogą być argumentem sprzedażowym, ale tylko wtedy, gdy kondycja finansowa wspólnoty wspiera taki przekaz.
Wniosek dla agenta: wyjaśniaj wartość opłaty, nie tylko jej wysokość.
Jak agenci mogą odtworzyć te badania lokalnie
To badanie zostało celowo zbudowane na danych publicznych i przy niskim budżecie tokenów. Agenci, zespoły lub biura mogą dostosować ten proces do własnych rynków:
- Pobierz tabelę ACS 2024 B25143 dla mediany miesięcznej opłaty HOA i/lub condo według metropolii.
- Pobierz tabelę ACS 2024 B25142 dla liczby jednostek zajmowanych przez właścicieli z obowiązkowymi opłatami oraz rozkładu opłat.
- Pobierz publiczny miesięczny CSV inwentarza metropolii z Realtor.com dla bieżącej ceny ofertowej, liczby aktywnych ofert, DOM i udziału obniżek ceny.
- Ujednolić nazwy metropolii we wszystkich zbiorach danych.
- Przyjąć spójne założenie kredytowe, np. 20% wkładu własnego i najnowszą 30-letnią stałą stopę z Freddie Mac PMMS.
- Obliczyć miesięczne P&I, P&I plus HOA, udział HOA w modelowanej płatności i równoważną cenę zakupu.
- Przekształcić wynik w treści edukacyjne dla kupujących, materiały do prezentacji ofert lub wykresy z aktualizacją rynkową.
Biuro pośrednictwa mogłoby też zbudować cykliczny lokalny pulpit:
- Mediana opłaty HOA i/lub condo według metropolii lub hrabstwa.
- Udział gospodarstw domowych właścicieli płacących obowiązkowe opłaty.
- Udział płacących opłaty powyżej 500 USD miesięcznie.
- Typowa opłata jako udział w modelowanej miesięcznej płatności.
- Wpływ równoważnej ceny zakupu.
- Kontekst DOM i obniżek ceny.
Taki typ treści jest użyteczny, bo nie jest ogólnym komentarzem rynkowym. Pomaga klientom odpowiedzieć na praktyczne pytanie: „Ile naprawdę będzie mnie kosztował ten dom każdego miesiąca?”
Ograniczenia
Ta analiza ma kilka ograniczeń.
Po pierwsze, ACS 2024 nie rozdziela opłat HOA od opłat condo w tabelach B25142 i B25143. Census wyraźnie ostrzega, że użytkownicy nie mogą odróżnić, czy miesięczna kwota jest opłatą homeowners association, opłatą kondominium, czy kwotą obejmującą oba elementy. Dla przystępności kupującego taki łączny widok nadal jest użyteczny, ale w artykule należy mówić o „opłatach HOA i/lub condo”, gdy omawia się dane ACS.
Po drugie, ACS mierzy gospodarstwa domowe zajmowane przez właścicieli, a nie aktywne oferty. Metryki listingowe z Realtor.com służą tylko jako kontekst rynkowy. Nie powinniśmy twierdzić, że mediana opłaty ACS to mediana opłat wśród domów aktualnie wystawionych na sprzedaż w kwietniu 2026.
Po trzecie, model kredytu wyklucza podatki, ubezpieczenie, ubezpieczenie hipoteczne, media, utrzymanie i koszty zamknięcia transakcji. Jest to celowe, ale oznacza, że modelowana płatność nie jest pełnym oszacowaniem kosztu posiadania.
Po czwarte, obliczenie równoważnej ceny zakupu jest porównaniem miesięcznych płatności, a nie pełnym odpowiednikiem finansowym. Opłaty HOA nie budują kapitału własnego, mogą się zmieniać w czasie i mogą obejmować usługi, które zmniejszają inne koszty.
Po piąte, dane na poziomie metropolii ukrywają różnice między dzielnicami i typami nieruchomości. Condo przy plaży w Miami, szeregowce w głębi lądu, wieżowce w Chicago, planowane społeczności w Phoenix i jednorodzinne osiedla w Dallas to zupełnie różne produkty. Prawdziwe badanie na poziomie konkretnej oferty wymagałoby typu nieruchomości, wieku budynku, zakresu opłat, opłat specjalnych, dokumentów stowarzyszenia i ograniczeń finansowania.
Te ograniczenia są ważne dla agentów, bo klienci mogą podejmować decyzje dotyczące konkretnej nieruchomości na podstawie danych rynkowych. Użyj danych, by rozpocząć lepsze rozmowy, a nie po to, by zastąpić należytą staranność dotyczącą konkretnej nieruchomości.
Wnioski
Opłaty HOA i condo nie zawsze są problemem. Czasem kupują użyteczne usługi. Czasem zastępują koszty, które właściciel i tak musiałby płacić samodzielnie. Czasem wspierają udogodnienia, które czynią społeczność bardziej atrakcyjną.
Ale często są niedoszacowane, ponieważ znajdują się poza standardowym nagłówkiem kredytu hipotecznego. Kupujący mogą zakotwiczyć się na cenie ofertowej i stopie kredytu, a dopiero późno w procesie odkryć, że pozycja HOA zmienia miesięczny budżet.
Dla agentów to szansa, by zapewnić jaśniejsze wskazówki. W Miami mediana miesięcznej opłaty HOA i/lub condo jest na tyle wysoka, że może zmienić ocenę przystępności. W Las Vegas, Orlando, Phoenix i Austin obowiązkowe opłaty są na tyle powszechne, że kupujący powinni spodziewać się ich częstego pojawiania. W Chicago opłata średniej wielkości może pochłaniać zaskakująco duży udział modelowanej miesięcznej płatności, bo baza cen domów jest niższa.
Praktyczny wniosek jest prosty: pomóż kupującym porównywać domy po rzeczywistym miesięcznym koszcie. Pokazuj cenę ofertową, modelowane kapitał i odsetki oraz opłatę HOA lub condo razem. Gdy opłata jest wysoka, wyjaśnij, co obejmuje. Gdy opłata jest niska, pomóż kupującym zapytać, czy rezerwy i przyszłe opłaty specjalne mogą mieć znaczenie. Gdy dwa domy mają różne struktury opłat, przelicz opłatę na równoważną siłę nabywczą.
Agenci, którzy robią to dobrze, mogą zmniejszyć liczbę niespodzianek dla kupujących, poprawić jakość wyszukiwania i sprawić, że rozmowy o przystępności będą bardziej konkretne. Cena ofertowa przyciąga uwagę. Stopa hipoteczna trafia na nagłówki. Ale na wielu rynkach to właśnie pozycja HOA zmienia historię miesięcznej płatności.
Źródła
- 2024 ACS 1-year data API, tables B25142 and B25143, U.S. Census Bureau.
- Nearly a Quarter of Homeowners Paid Condo or HOA Fees in 2024, U.S. Census Bureau.
- Change to Condominium Questions, U.S. Census Bureau.
- Economic Research data library, Realtor.com.
- Monthly metro inventory CSV, Realtor.com.
- Rising HOA Dues Add to Homeowners' Affordability Challenges, Realtor.com.
- Are condo/co-op fees or homeowners' association dues included in my monthly mortgage payment?, CFPB.
- PMMS, Freddie Mac.
- Statistical Review, Foundation for Community Association Research.
Wypróbuj Thunderbit, aby szybciej badać koszty HOA Get Started Free
Dowiedz się więcej



