
För mäklare har samtal om prisvärdhet blivit svårare. Köpare håller koll på bolåneräntor, säljare håller koll på utgångspriser och alla försöker förstå månadskostnader som fortfarande känns ansträngda. Men det finns en kostnad som ofta kommer upp för sent i samtalet: avgifter till bostadsrättsförening eller samfällighet, condo-avgifter eller obligatoriska gemenskapsavgifter.
Den sena överraskningen kan skapa verklig friktion. En köpare blir entusiastisk över en condo, ett radhus eller ett friliggande hus i ett planerat område. Utgångspriset ser hanterbart ut. Bolåneberäkningen känns tillräckligt nära. Sedan dyker HOA-raden upp, och månadsbetalningen passar inte längre budgeten. Köparen kanske backar, breddar sökningen, begär prisavdrag eller börjar jämföra objekt på ett annat sätt.
För mäklare är möjligheten enkel: ta med HOA tidigare i samtalet om prisvärdhet. Inte som skrämselpropaganda, och inte som skäl att avfärda bostäder med avgifter, utan som en del av en mer komplett analys av den månatliga boendekostnaden.
HOA-avgifter är inte automatiskt negativa. I många områden betalar de för riktiga tjänster: fasadunderhåll, trädgårdsskötsel, pooler, hissar, fastighetsförsäkring, säkerhet, sophämtning, privata vägar, reserver, gemensamma bekvämligheter eller skötsel av gemensamma ytor. En månadsavgift på 300 dollar kan vara rimlig om den täcker kostnader som ägaren annars skulle betala direkt. En avgift på 75 dollar kan vara mindre attraktiv om den täcker lite eller signalerar otillräckliga reserver.
Problemet är att köpare ofta jämför bostäder först efter utgångspris, sedan efter bolånebetalning och först därefter efter HOA. Den ordningen kan snedvrida prisvärdheten. Consumer Financial Protection Bureau säger att condo-, co-op- och HOA-avgifter vanligtvis betalas direkt till föreningen och normalt inte ingår i betalningen till bolåneförvaltaren. CFPB varnar också för att avgifterna kan variera från några hundra dollar i månaden till mer än 1 000 dollar, och att köpare bör räkna in dem i sin kalkyl över prisvärdhet.
Det gör HOA till ett praktiskt rådgivningsämne för mäklare. Det påverkar sökfilter, köparens kvalificering, budstrategi, jämförelser mellan objekt och förväntanshantering. Det kan också påverka hur säljare och mäklare presenterar en bostad när avgiften ser hög ut men inkluderar viktiga tjänster.
För att förstå hur olika denna fråga ser ut beroende på marknad analyserade vi åtta stora storstadsområden:
- Miami
- San Diego
- Las Vegas
- Chicago
- Phoenix
- Dallas
- Austin
- Orlando
Data visar att mäklare inte bör behandla HOA som en enda enkel kategori. På vissa marknader är problemet avgiftens storlek. På andra är det hur vanligt det är. På ytterligare andra äter en måttlig avgift upp en förvånansvärt stor del av den modellerade månadskostnaden.
För mäklare är huvudbudskapet detta: HOA är inte bara en avgift. Det är en variabel i den månatliga betalningen som kan förändra hur köpare jämför bostäder.
Testa AI Web Scraper för marknadsundersökning inom fastigheter
Varför mäklare bör börja med den totala månadskostnaden
HOA- och condo-avgifter är inte längre nischkostnader. Foundation for Community Association Research uppskattar att mer än en tredjedel av USA:s bostäder ingår i en community association, med 373 000 föreningar och 78,1 miljoner invånare i USA.
Census Bureaus American Community Survey för 2024 ger en tydligare bild av frågan. Från och med 2024 ändrade Census Bureau sina frågor om condo för att även inkludera status som homeowners association och avgifter. Census påpekar att användare inte kan skilja HOA-avgifter från condo-avgifter i det rapporterade månadsbeloppet. För mäklare är den begränsningen viktig, men för köparen är kärnpoängen densamma: oavsett om avgiften kallas HOA-avgift, condo-avgift eller föreningsavgift är det fortfarande en obligatorisk månatlig boendekostnad.
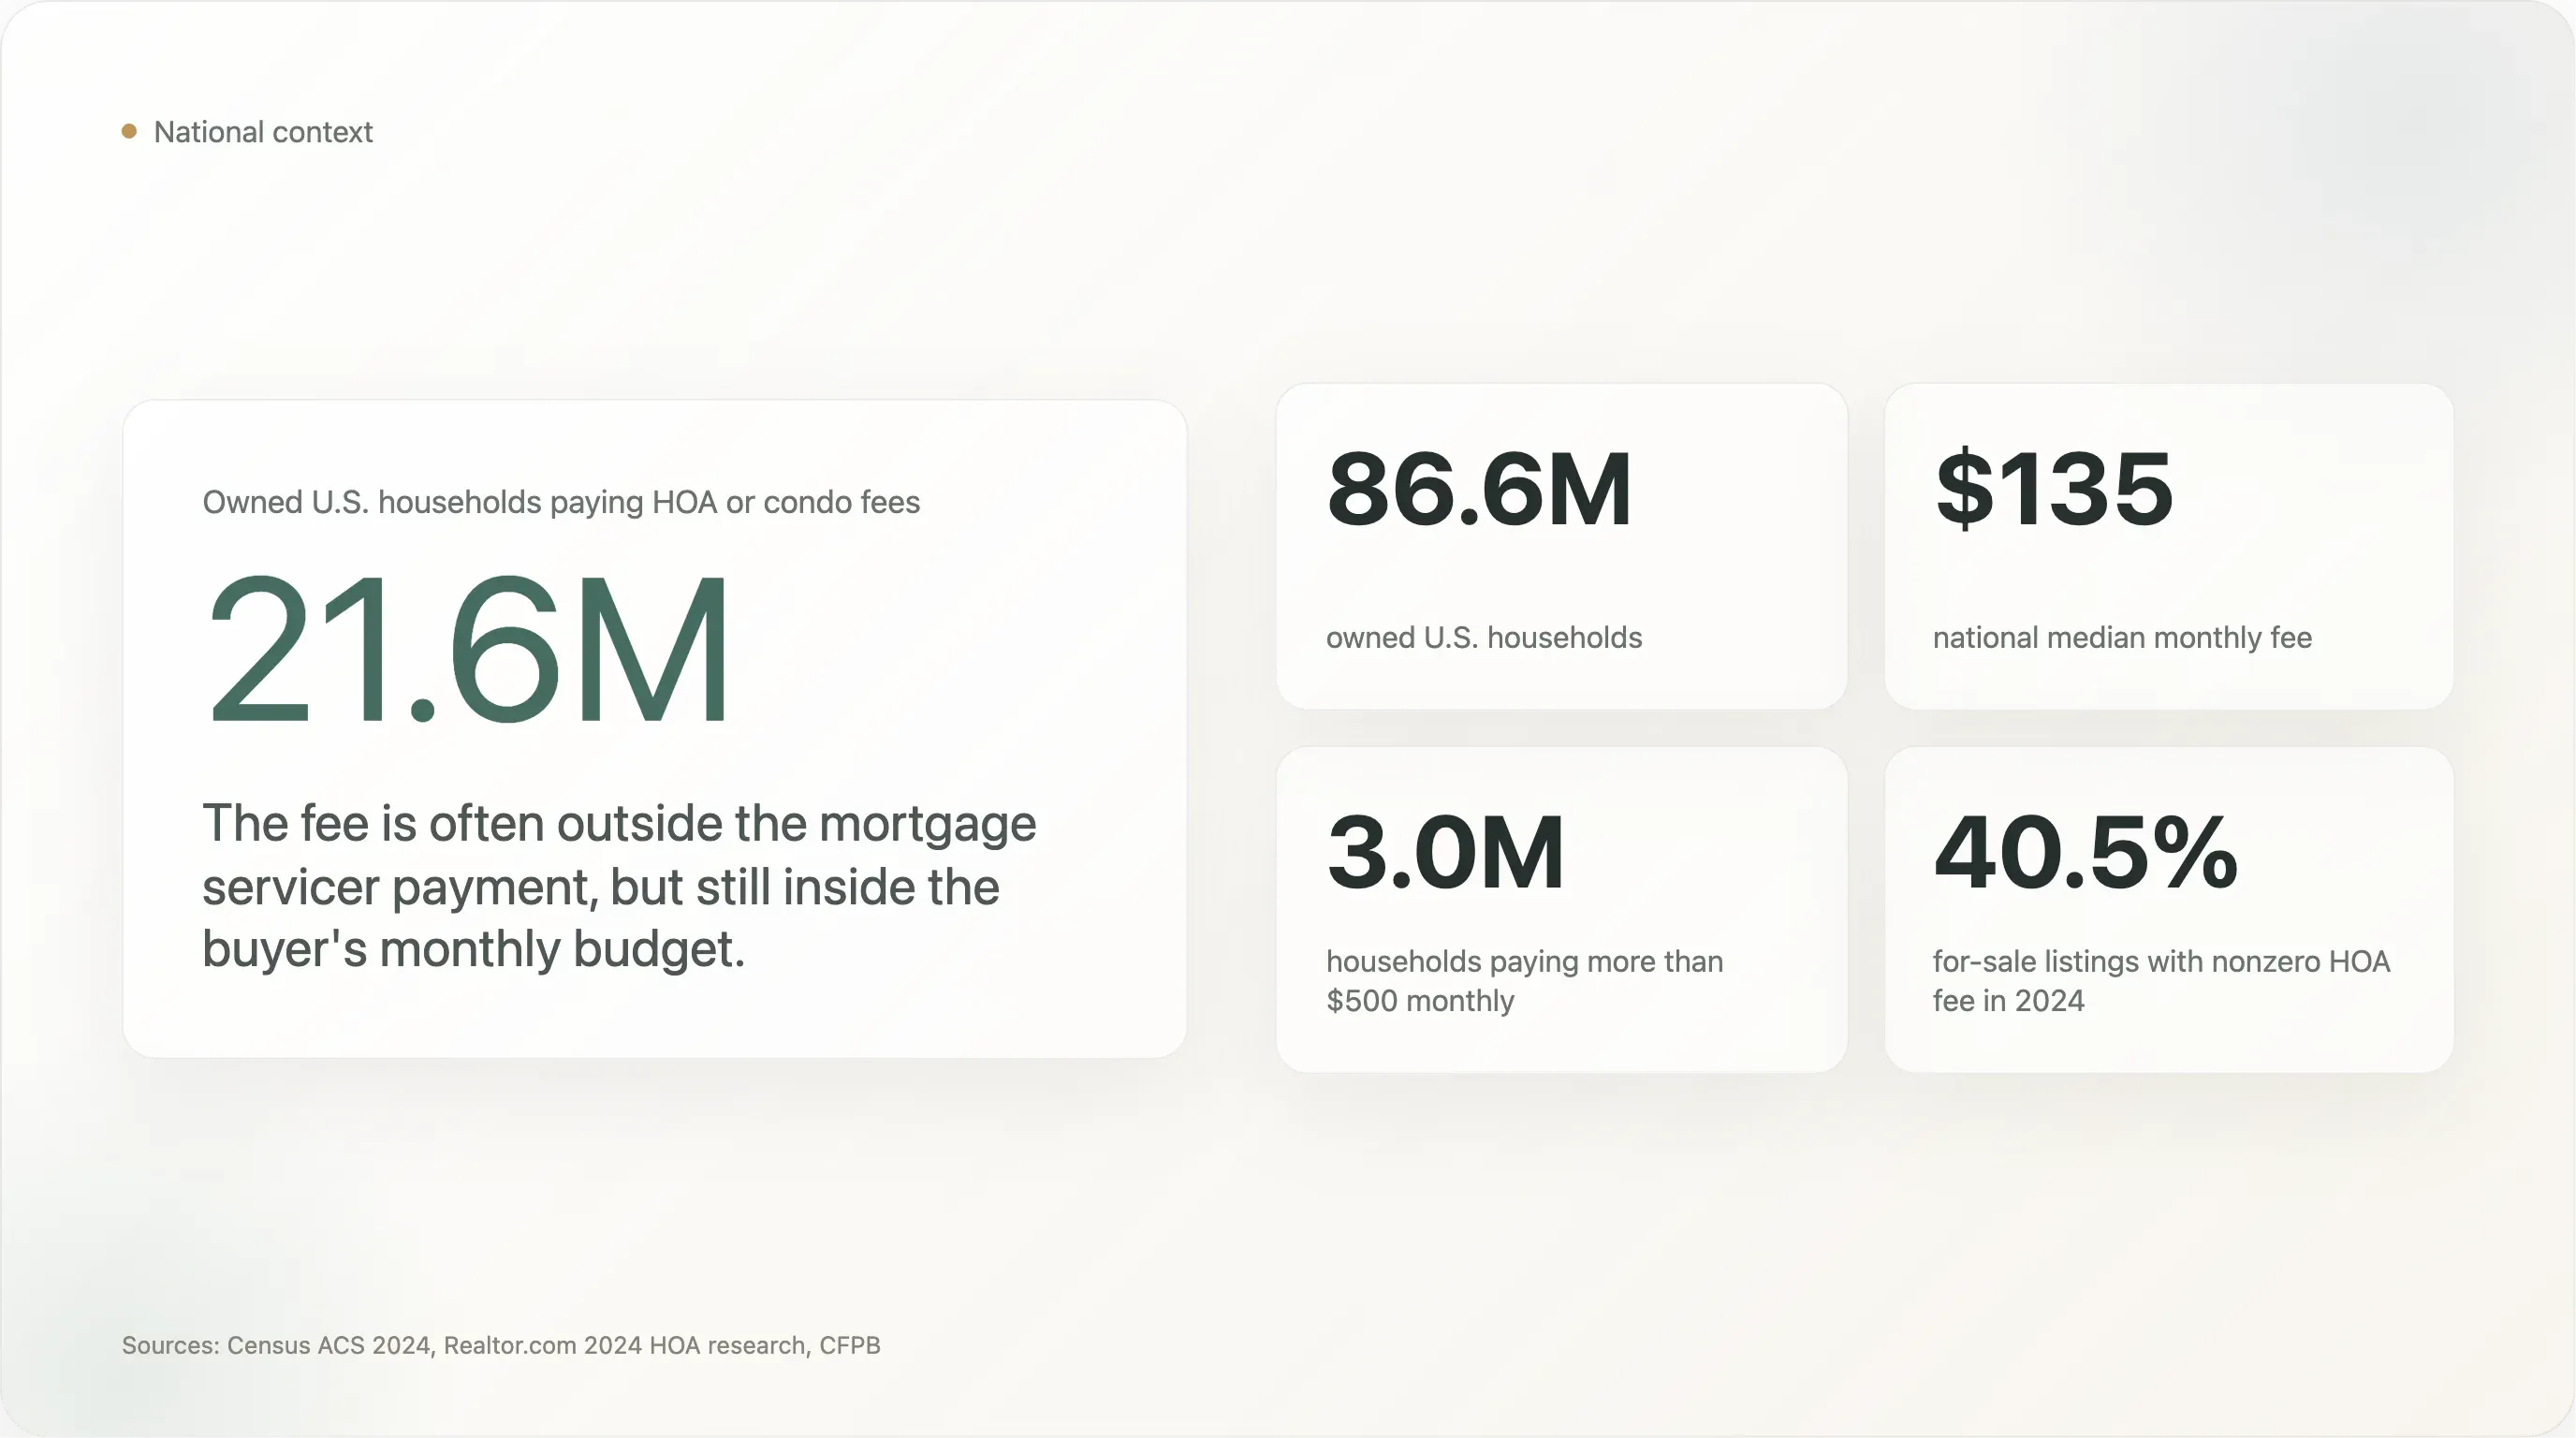
Nationellt rapporterade Census att ungefär 21,6 miljoner av 86,6 miljoner ägda hushåll i USA betalade antingen condo- eller HOA-avgift under 2024. Den nationella medianavgiften per månad var 135 dollar, och omkring 3 miljoner hushåll betalade mer än 500 dollar i månaden.
Realtor.coms forskning visar samma trend från objektsidan. Under 2024 rapporterade Realtor.com att 40,5 % av annonserna till salu hade en HOA-avgift över noll, upp från 39,2 % under 2023, och medianavgiften per månad steg från 110 till 125 dollar. Realtor.com fann också att nyproduktioner mycket oftare än befintliga bostäder hade månatliga HOA-åtaganden, och att annonser för condos, radhus och townhomes särskilt ofta bar avgifter.
Detta spelar roll i samtal mellan mäklare och kund, eftersom köpare sällan upplever prisvärdhet som ett akademiskt mått. De upplever det som en gräns för månadskostnaden. Om en köpare försöker hålla sig under 3 000 dollar i månaden är en HOA-avgift på 250 dollar inte bakgrundsbrus. Den kan vara skillnaden mellan en bekväm sökning och en svår.
Mäklare som kan förklara detta tydligt delar inte bara data. De hjälper köpare att undvika sena besvikelser.
Metod
Detta är en billig studie med offentliga data, utformad för praktisk marknadsutbildning. Vi scrappade inte MLS-data bakom inloggning, kringgick inte betalväggar, löste inte CAPTCHAs och extraherade inte enskilda objektsidor i bulk. Vi använde offentliga och nedladdningsbara källor:
- U.S. Census Bureau 2024 ACS 1-year tabellerna B25142 och B25143 för storstadsnivåns förekomst av HOA- och/eller condo-avgifter, median månadsavgift och avgiftsfördelning.
- Realtor.com Economic Researchs månatliga CSV för stadsområden, för april 2026, med utgångspris, aktivt utbud, median dagar på marknaden och andel med prissänkning.
- Freddie Mac PMMS, som visade den 30-åriga fasta bolåneräntan på 6,30 % per 30 april 2026.
- CFPB:s konsumentrådgivning om HOA- och condo-avgifter.
- Foundation for Community Association Researchs nationella statistik om community associations.
Viktig skillnad: ACS-data mäter ägarbebodda hushåll som betalar obligatoriska HOA- och/eller condo-avgifter. Det är inte data för aktiva annonser. Realtor.com-data används endast för aktuell marknadskontext, såsom median utgångspris och andel med prissänkning, inte för att påstå att varje annons i storstadsområdet har ACS-medianen för HOA-avgift.
För prisvärdhetsmodellen använde vi:
- 20 % kontantinsats
- 30-årigt fast bolån
- 6,30 % årlig ränta
- Endast ränta och amortering
- Exkluderar skatt, försäkring, bolåneförsäkring, el, underhåll och avslutningskostnader
Modellen är avsiktligt enkel. Den isolerar den månatliga effekten av HOA- eller condo-avgifter. Det är inte en fullständig kvalificeringsmodell för köpare och bör inte ersätta långivarens vägledning.
Vid 6,30 % över 30 år ger varje 100 000 dollar i lånebelopp cirka 619 dollar i månadsbetalning för ränta och amortering. Den omräkningen gör det lättare för mäklare att översätta HOA-avgifter till ett mer intuitivt köparsamtal: "Den här månadsavgiften har ungefär samma effekt på betalningen som att lägga till ungefär X dollar till köpeskillingen."
Översikt över de åtta storstadsområdena
I de åtta storstadsområdena i denna studie räknade ACS cirka 9,44 miljoner ägarbebodda hushåll. Omkring 4,17 miljoner av dem betalade obligatorisk HOA- och/eller condo-avgift under 2024. Det betyder att 44,2 % av de ägarbebodda hushållen i detta urval betalade någon form av obligatorisk förenings- eller condoavgift.
De åtta områdena inkluderar också cirka 611 000 avgiftsbetalande ägarhushåll med månadsavgifter på 500 dollar eller mer. För mäklare är denna högavgiftsgrupp viktig eftersom 500 dollar i månaden kan förändra köparbeteendet avsevärt. Den kan minska budgeten, utlösa frågor från långivaren, komplicera condo-prisvärdhet eller få en billigare bostad att kännas mindre prisvärd än väntat.
Här är kärntabellen:
| Placering | Storstad | ACS median HOA-/condo-avgift | Ägare med avgift | $500+ bland avgiftsbetalare | Realtors median utgångspris apr 2026 | Ränta och amortering @20 % kontantinsats, 6,30 % | HOA-andel av ränta+amortering+HOA | HOA-ekvivalent köpeskilling | Andel med prissänkning | Median DOM |
|---|---|---|---|---|---|---|---|---|---|---|
| 1 | Miami | $410 | 54,1% | 39,5% | $499,250 | $2,472 | 14,2% | $82,798 | 15,7% | 77 |
| 2 | San Diego | $277 | 38,3% | 16,8% | $933,325 | $4,622 | 5,7% | $55,939 | 14,9% | 38 |
| 3 | Chicago | $252 | 30,5% | 16,2% | $375,000 | $1,857 | 11,9% | $50,891 | 10,1% | 34 |
| 4 | Orlando | $125 | 56,4% | 6,6% | $419,000 | $2,075 | 5,7% | $25,243 | 20,8% | 68 |
| 5 | Phoenix | $106 | 54,0% | 3,6% | $499,000 | $2,471 | 4,1% | $21,406 | 29,1% | 57 |
| 6 | Las Vegas | $99 | 60,9% | 3,1% | $474,950 | $2,352 | 4,0% | $19,993 | 21,6% | 51 |
| 7 | Dallas | $75 | 37,5% | 9,7% | $430,000 | $2,129 | 3,4% | $15,146 | 22,1% | 46 |
| 8 | Austin | $62 | 52,9% | 4,6% | $475,000 | $2,352 | 2,6% | $12,521 | 23,6% | 51 |
Miami sticker ut när det gäller avgiftsnivå. Dess ACS-median för månadsavgift till HOA och/eller condo är 410 dollar, klart högre än i alla andra områden i urvalet. San Diego följer med 277 dollar, och Chicago ligger tätt bakom med 252 dollar. I andra änden ligger Austins medianavgift på 62 dollar och Dallas på 75 dollar.
Men mäklare bör se bortom rangordningen. Las Vegas har en medianavgift på bara 99 dollar, men 60,9 % av de ägarbebodda hushållen betalar en obligatorisk avgift. Orlando, Phoenix och Austin har också mer än hälften av de ägarbebodda hushållen som betalar avgift. Det betyder att mäklare på dessa marknader bör förvänta sig att HOA ofta dyker upp i köparsökningar, även när de typiska avgifterna är lägre än i Miami.
Det första samtalsämnet för mäklare: höga avgifter förändrar köparens psykologi
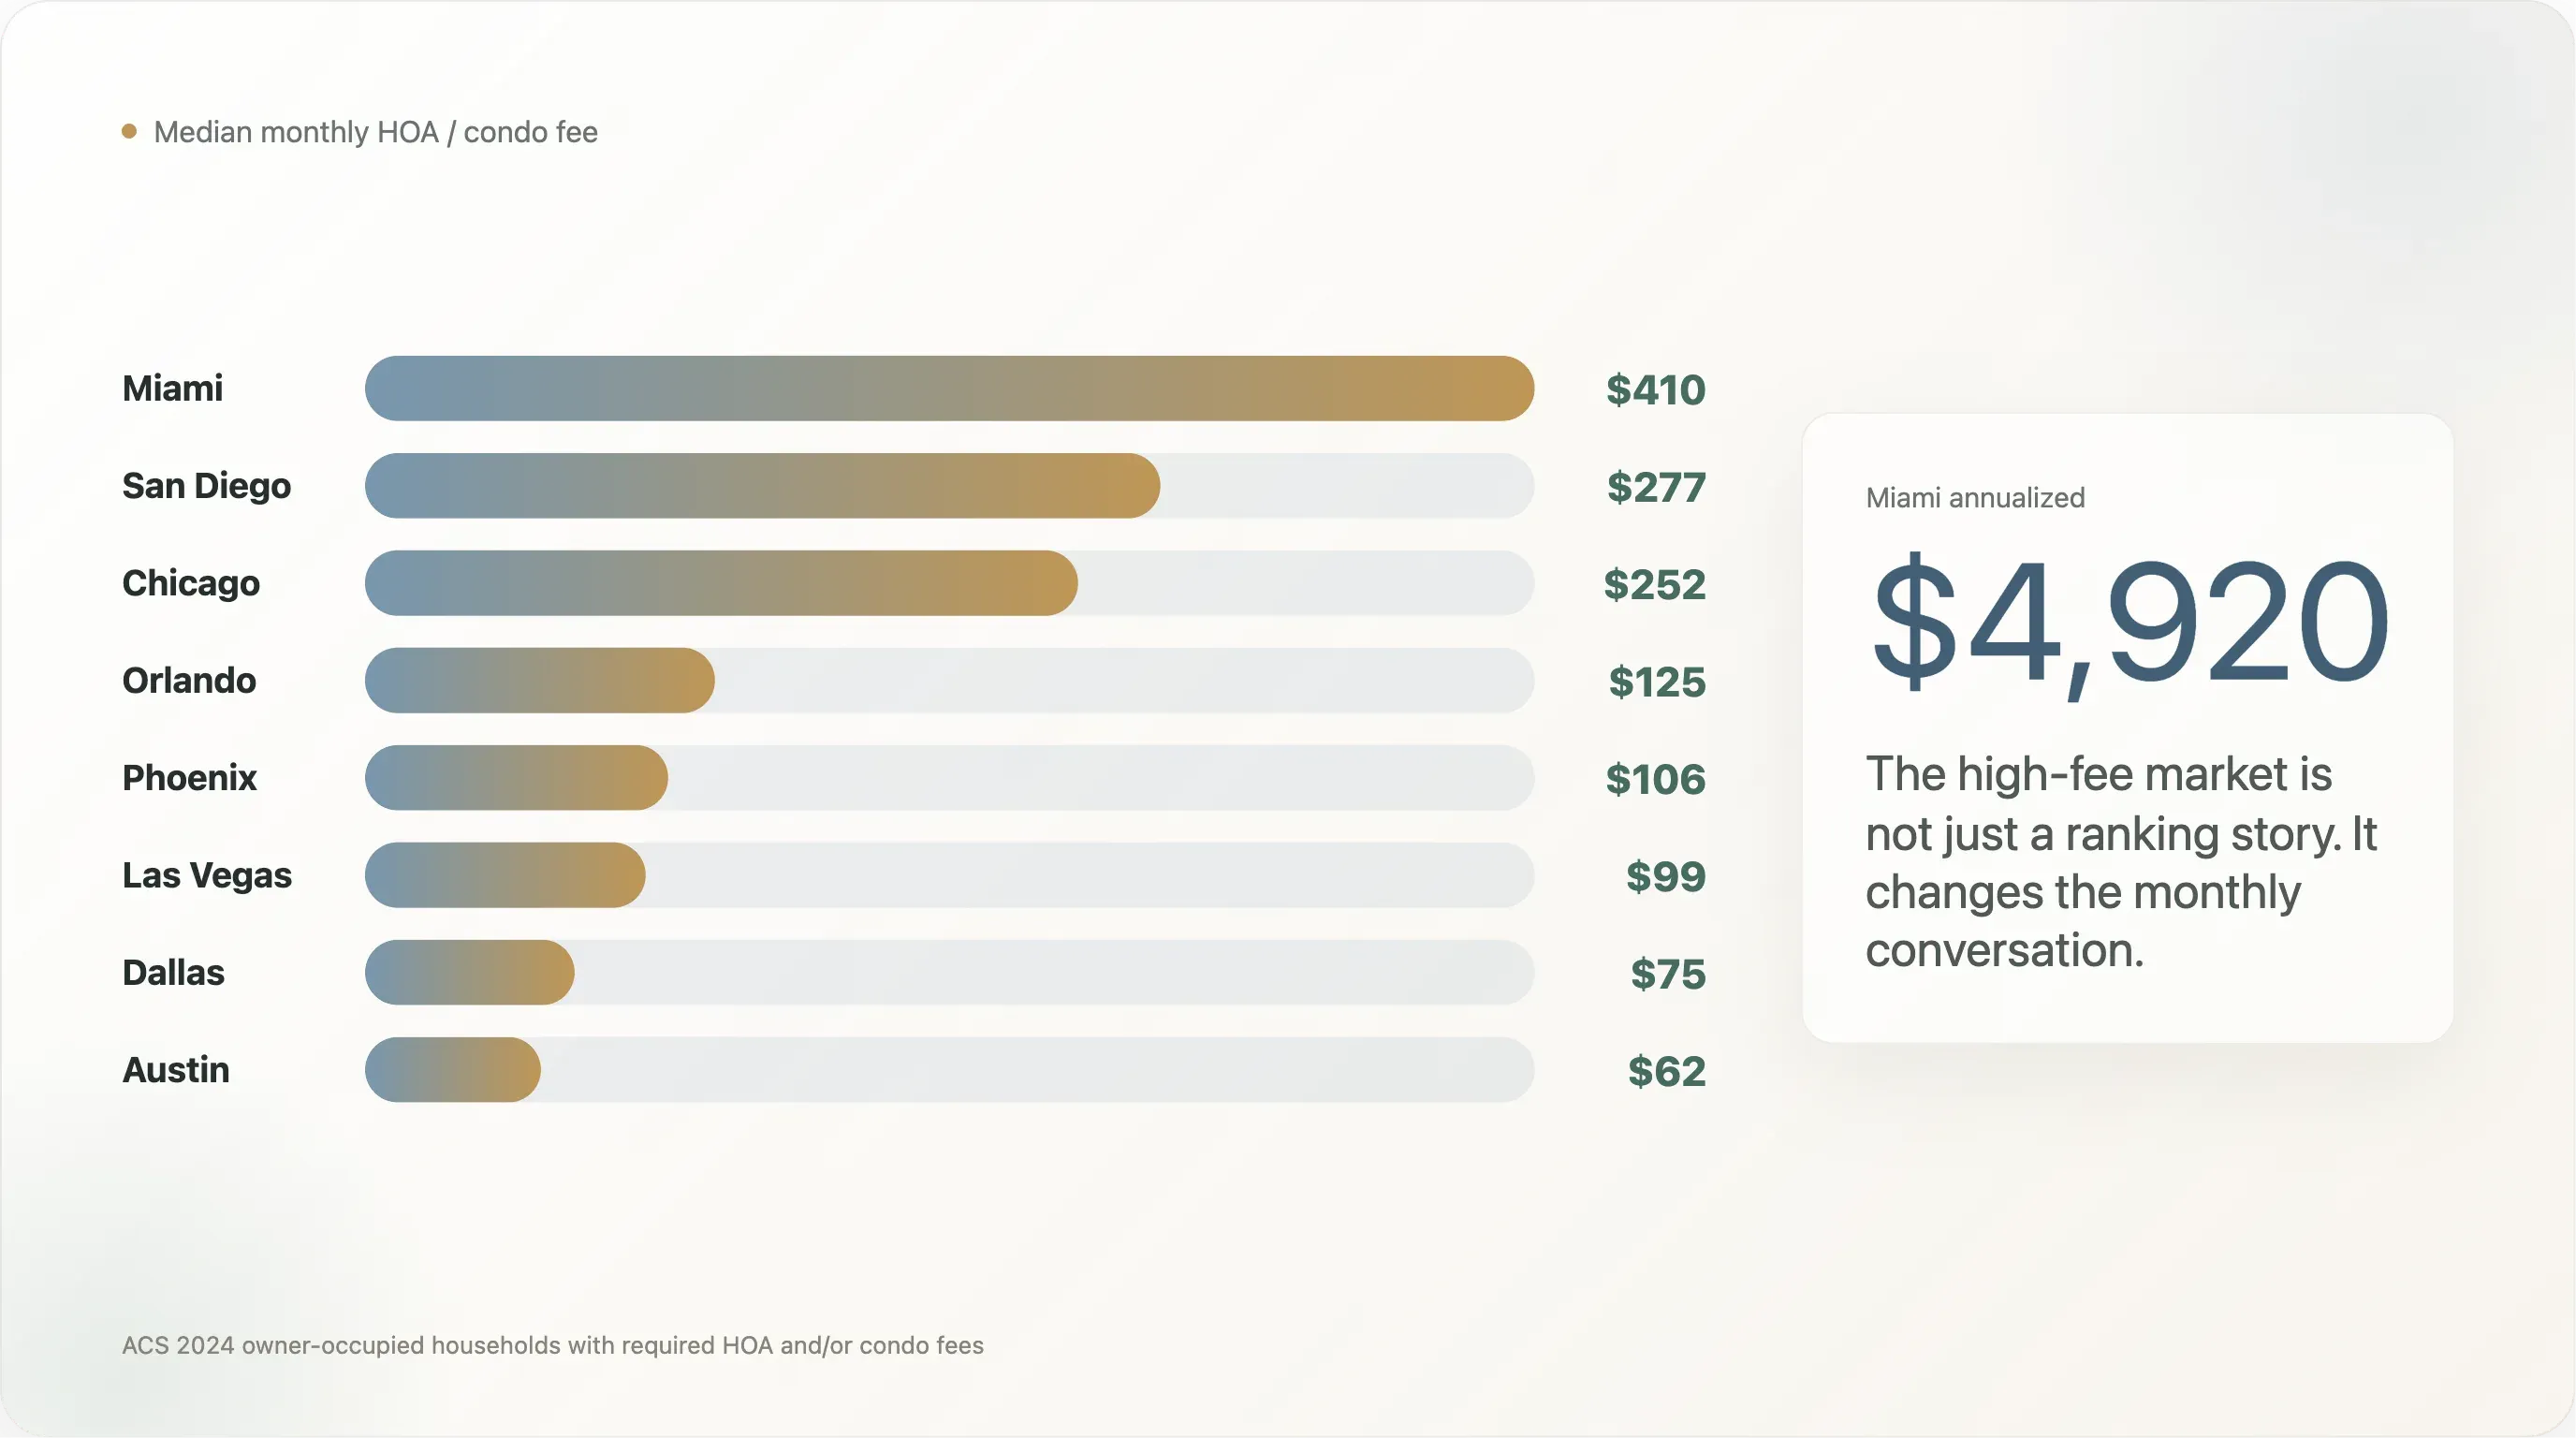
Den tydligaste marknaden med höga avgifter i detta urval är Miami. ACS-medianen för månadsavgift till HOA och/eller condo är 410 dollar. Det är 4 920 dollar per år. Över 30 år, utan inflation eller avgiftshöjningar, blir det 147 600 dollar i nominella betalningar.
Den siffran kan förändra hur en köpare reagerar på en bostad. En köpare kan vara bekväm med ett utgångspris nära 500 000 dollar, men mindre bekväm när den verkliga månadskalkylen inkluderar en avgift på 410 dollar. Detta är särskilt viktigt för köpare som pressar sin kvalificering, jämför condo med friliggande hus eller flyttar från en marknad där HOA-avgifter är mindre vanliga.
För mäklare är det bästa svaret inte att framställa varje hög avgift som ett problem. Ett bättre tillvägagångssätt är att förklara vad avgiften inkluderar. I en condo-byggnad kan en högre avgift täcka fastighetsförsäkring, yttre underhåll, reserver, hissar, tak, säkerhet, vatten, sophantering eller gemensamma bekvämligheter. I en HOA för friliggande hus kan avgiften täcka trädgårdsskötsel, privata vägar, grindar, gemensamma ytor eller områdets bekvämligheter.
Frågan mäklare kan hjälpa köpare att ställa är:
"Vilka kostnader ersätter den här HOA:n, och vilka risker skapar den?"
Miamis höga avgifter gör den frågan akut. I Miami-området uppger 39,5 % av de avgiftsbetalande ägarhushållen att de betalar 500 dollar eller mer per månad. Det motsvarar cirka 309 627 ägarhushåll. Det här är inte ett litet lyxsegment. Det är en stor del av ägarmarknaden.
San Diego och Chicago har också betydande högavgiftsandelar. I San Diego betalar 16,8 % av de avgiftsbetalande ägarhushållen 500 dollar eller mer per månad. I Chicago är andelen 16,2 %. Eftersom Chicago är en mycket större ägarmarknad motsvarar det cirka 119 755 avgiftsbetalande hushåll med månadsavgifter över 500 dollar, jämfört med cirka 41 508 i San Diego.
Mäklartips: lita inte bara på medianen. Om din marknad har en stor högavgiftsandel behöver köpare hjälp att förstå både typiska avgifter och avvikande avgifter innan de förälskar sig i en bostad.
Det andra samtalsämnet för mäklare: förekomsten av HOA formar sökstrategin
Vissa marknader definieras inte av extremt höga avgifter. De definieras av hur ofta köpare möter obligatoriska avgifter.
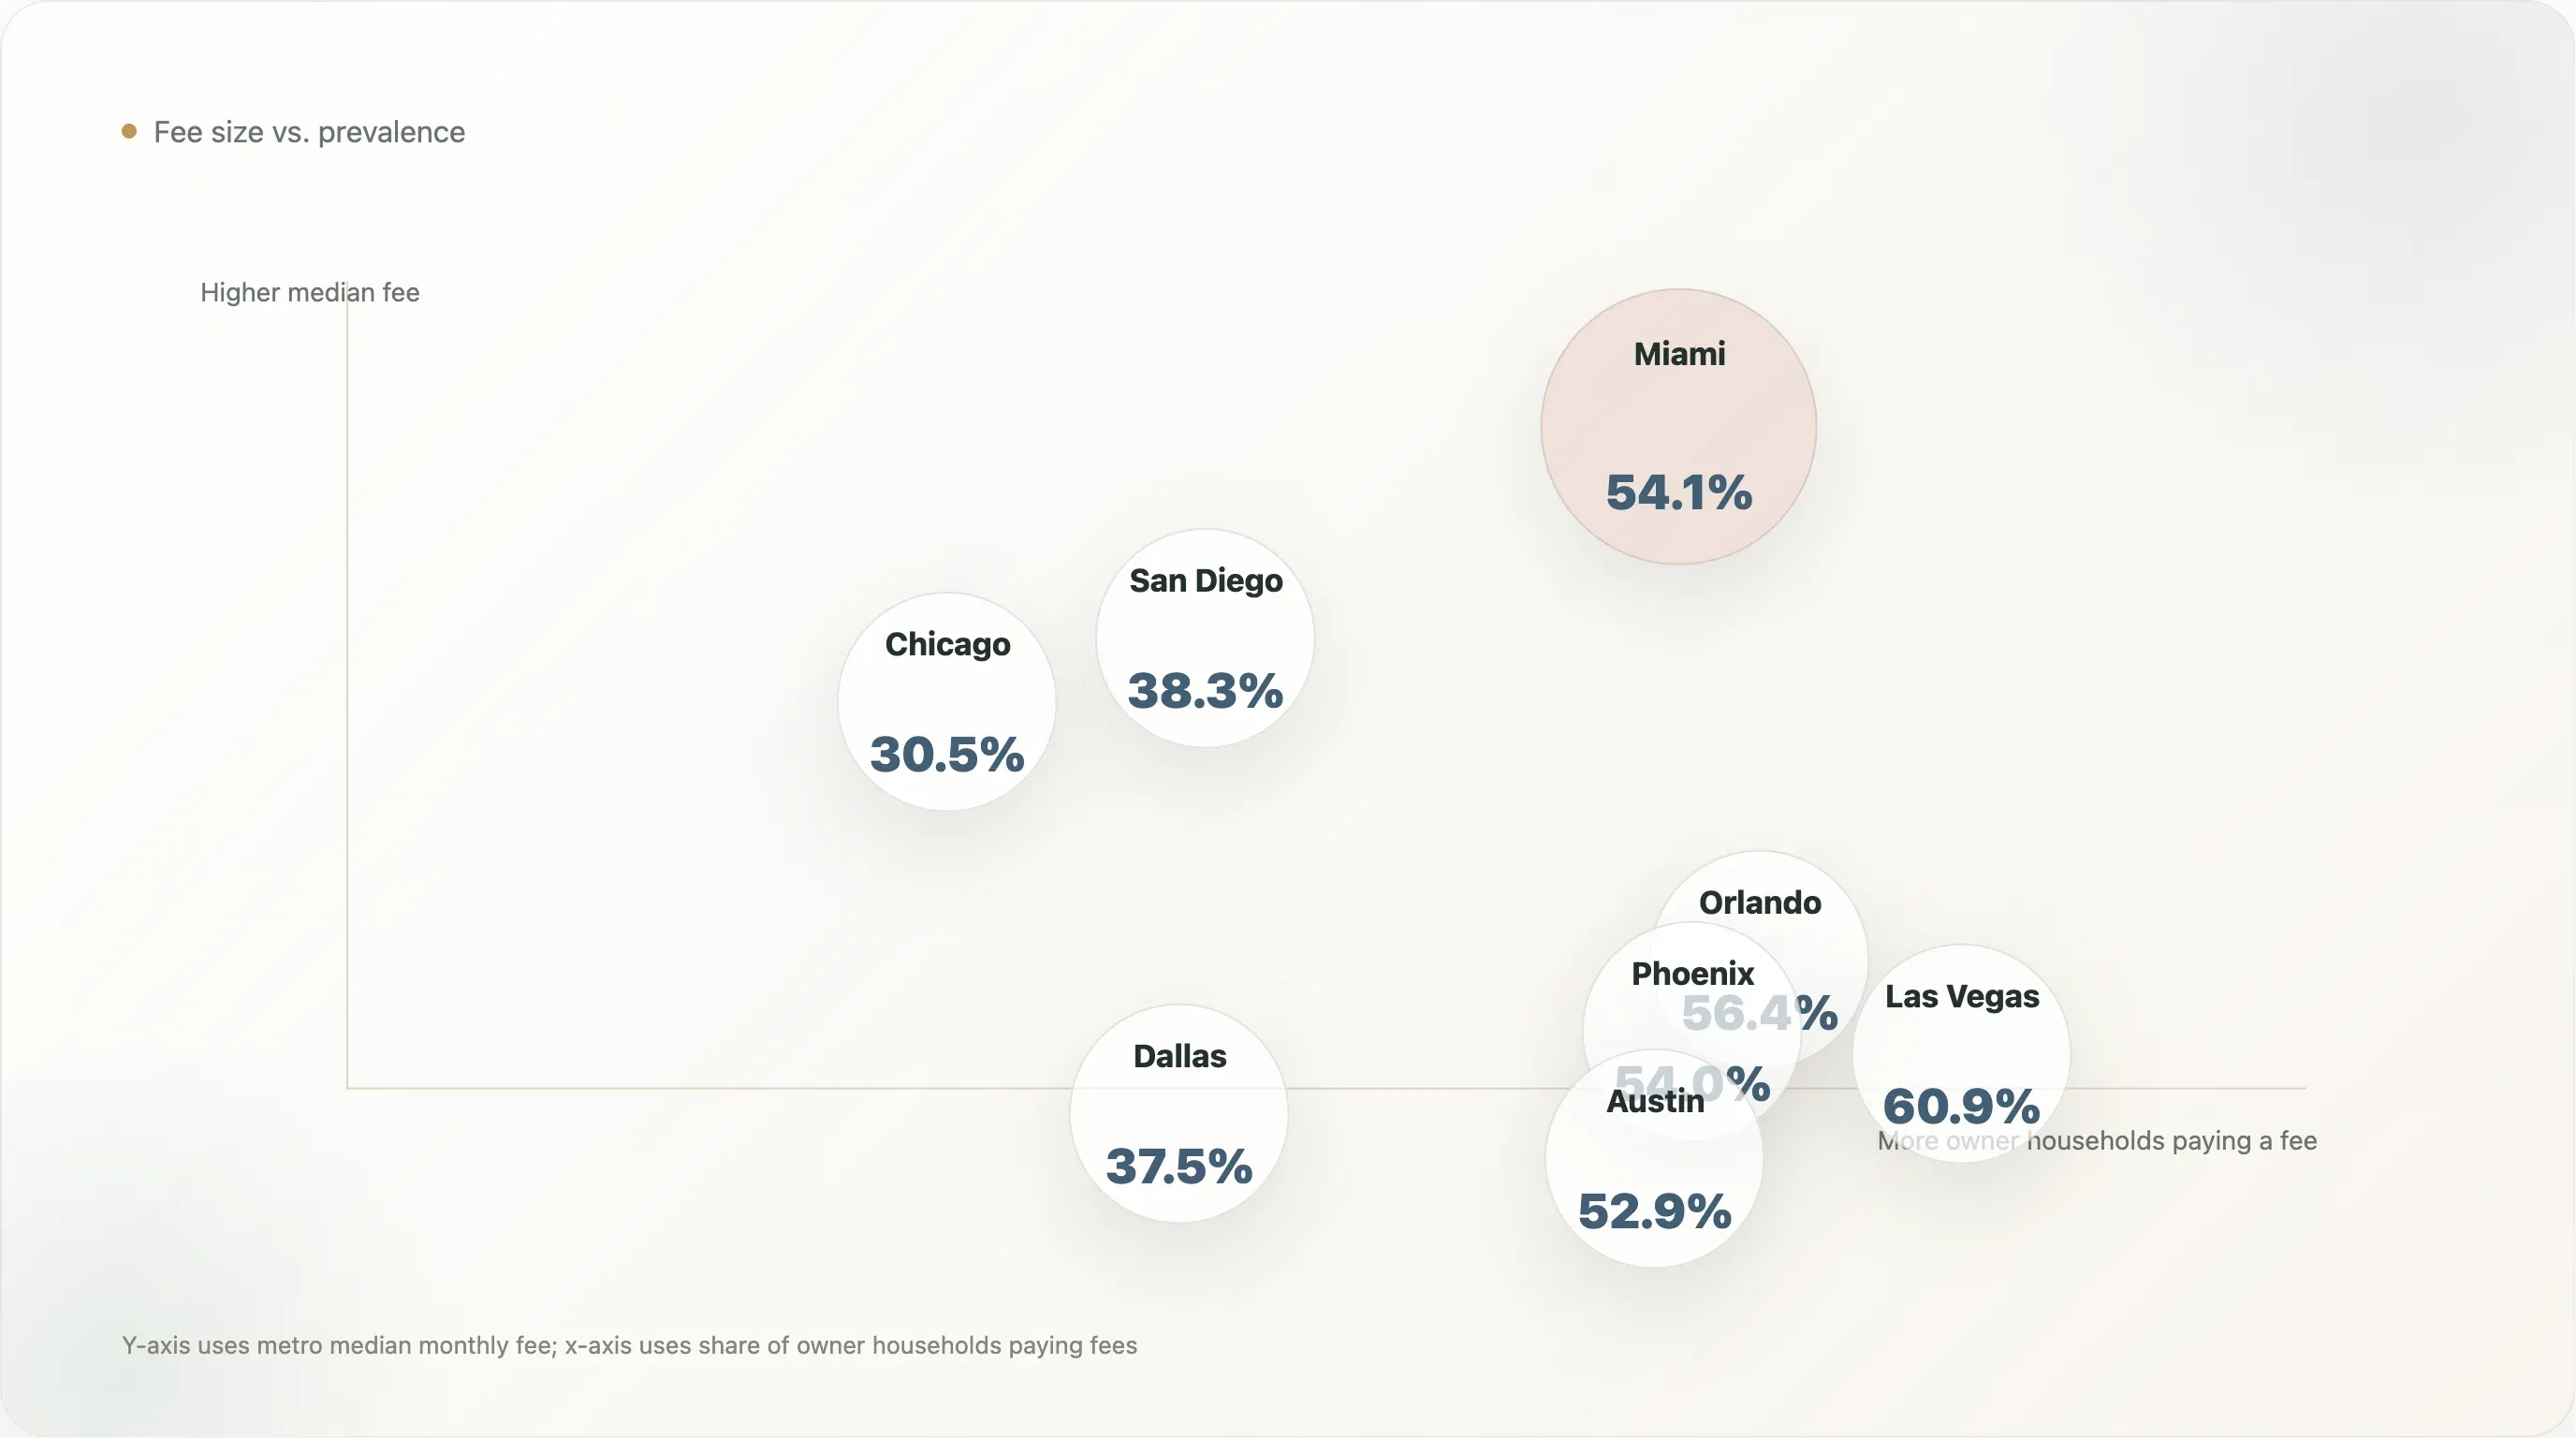
Las Vegas är det tydligaste exemplet i detta urval. Dess ACS-median för månadsavgift är bara 99 dollar, men 60,9 % av de ägarbebodda hushållen betalar en obligatorisk HOA- och/eller condo-avgift. Orlando ligger på 56,4 %, Phoenix på 54,0 % och Austin på 52,9 %.
För mäklare förändrar detta sökprocessen. På marknader med hög förekomst bör HOA inte behandlas som en sen informationspunkt. Den bör byggas in i köparens sökkriterier från början.
Det betyder att fråga tidigt:
- Är köparen öppen för HOA-områden?
- Vilket intervall för månadsavgift är acceptabelt?
- Värdesätter köparen bekvämligheter och skött underhåll?
- Vill köparen ha färre restriktioner, även om det smalnar av sökningen?
- Jämför köparen friliggande hus, radhus och condos utifrån faktisk månadskostnad?
Detta är särskilt viktigt på marknader med nyare planerade områden. Realtor.coms HOA-rapport för 2024 fann att nyproduktionsannonser mycket oftare än befintliga bostäder hade HOA-åtaganden. Om köpare fokuserar på nyare bostäder kan de stöta på HOA-avgifter oftare än väntat.
Mäklartips: i Las Vegas, Orlando, Phoenix och Austin är HOA inte bara en condo-fråga. Det är en del av den normala sökmiljön.
Det tredje samtalsämnet för mäklare: måttliga avgifter kan ändå vara en stor del av betalningen
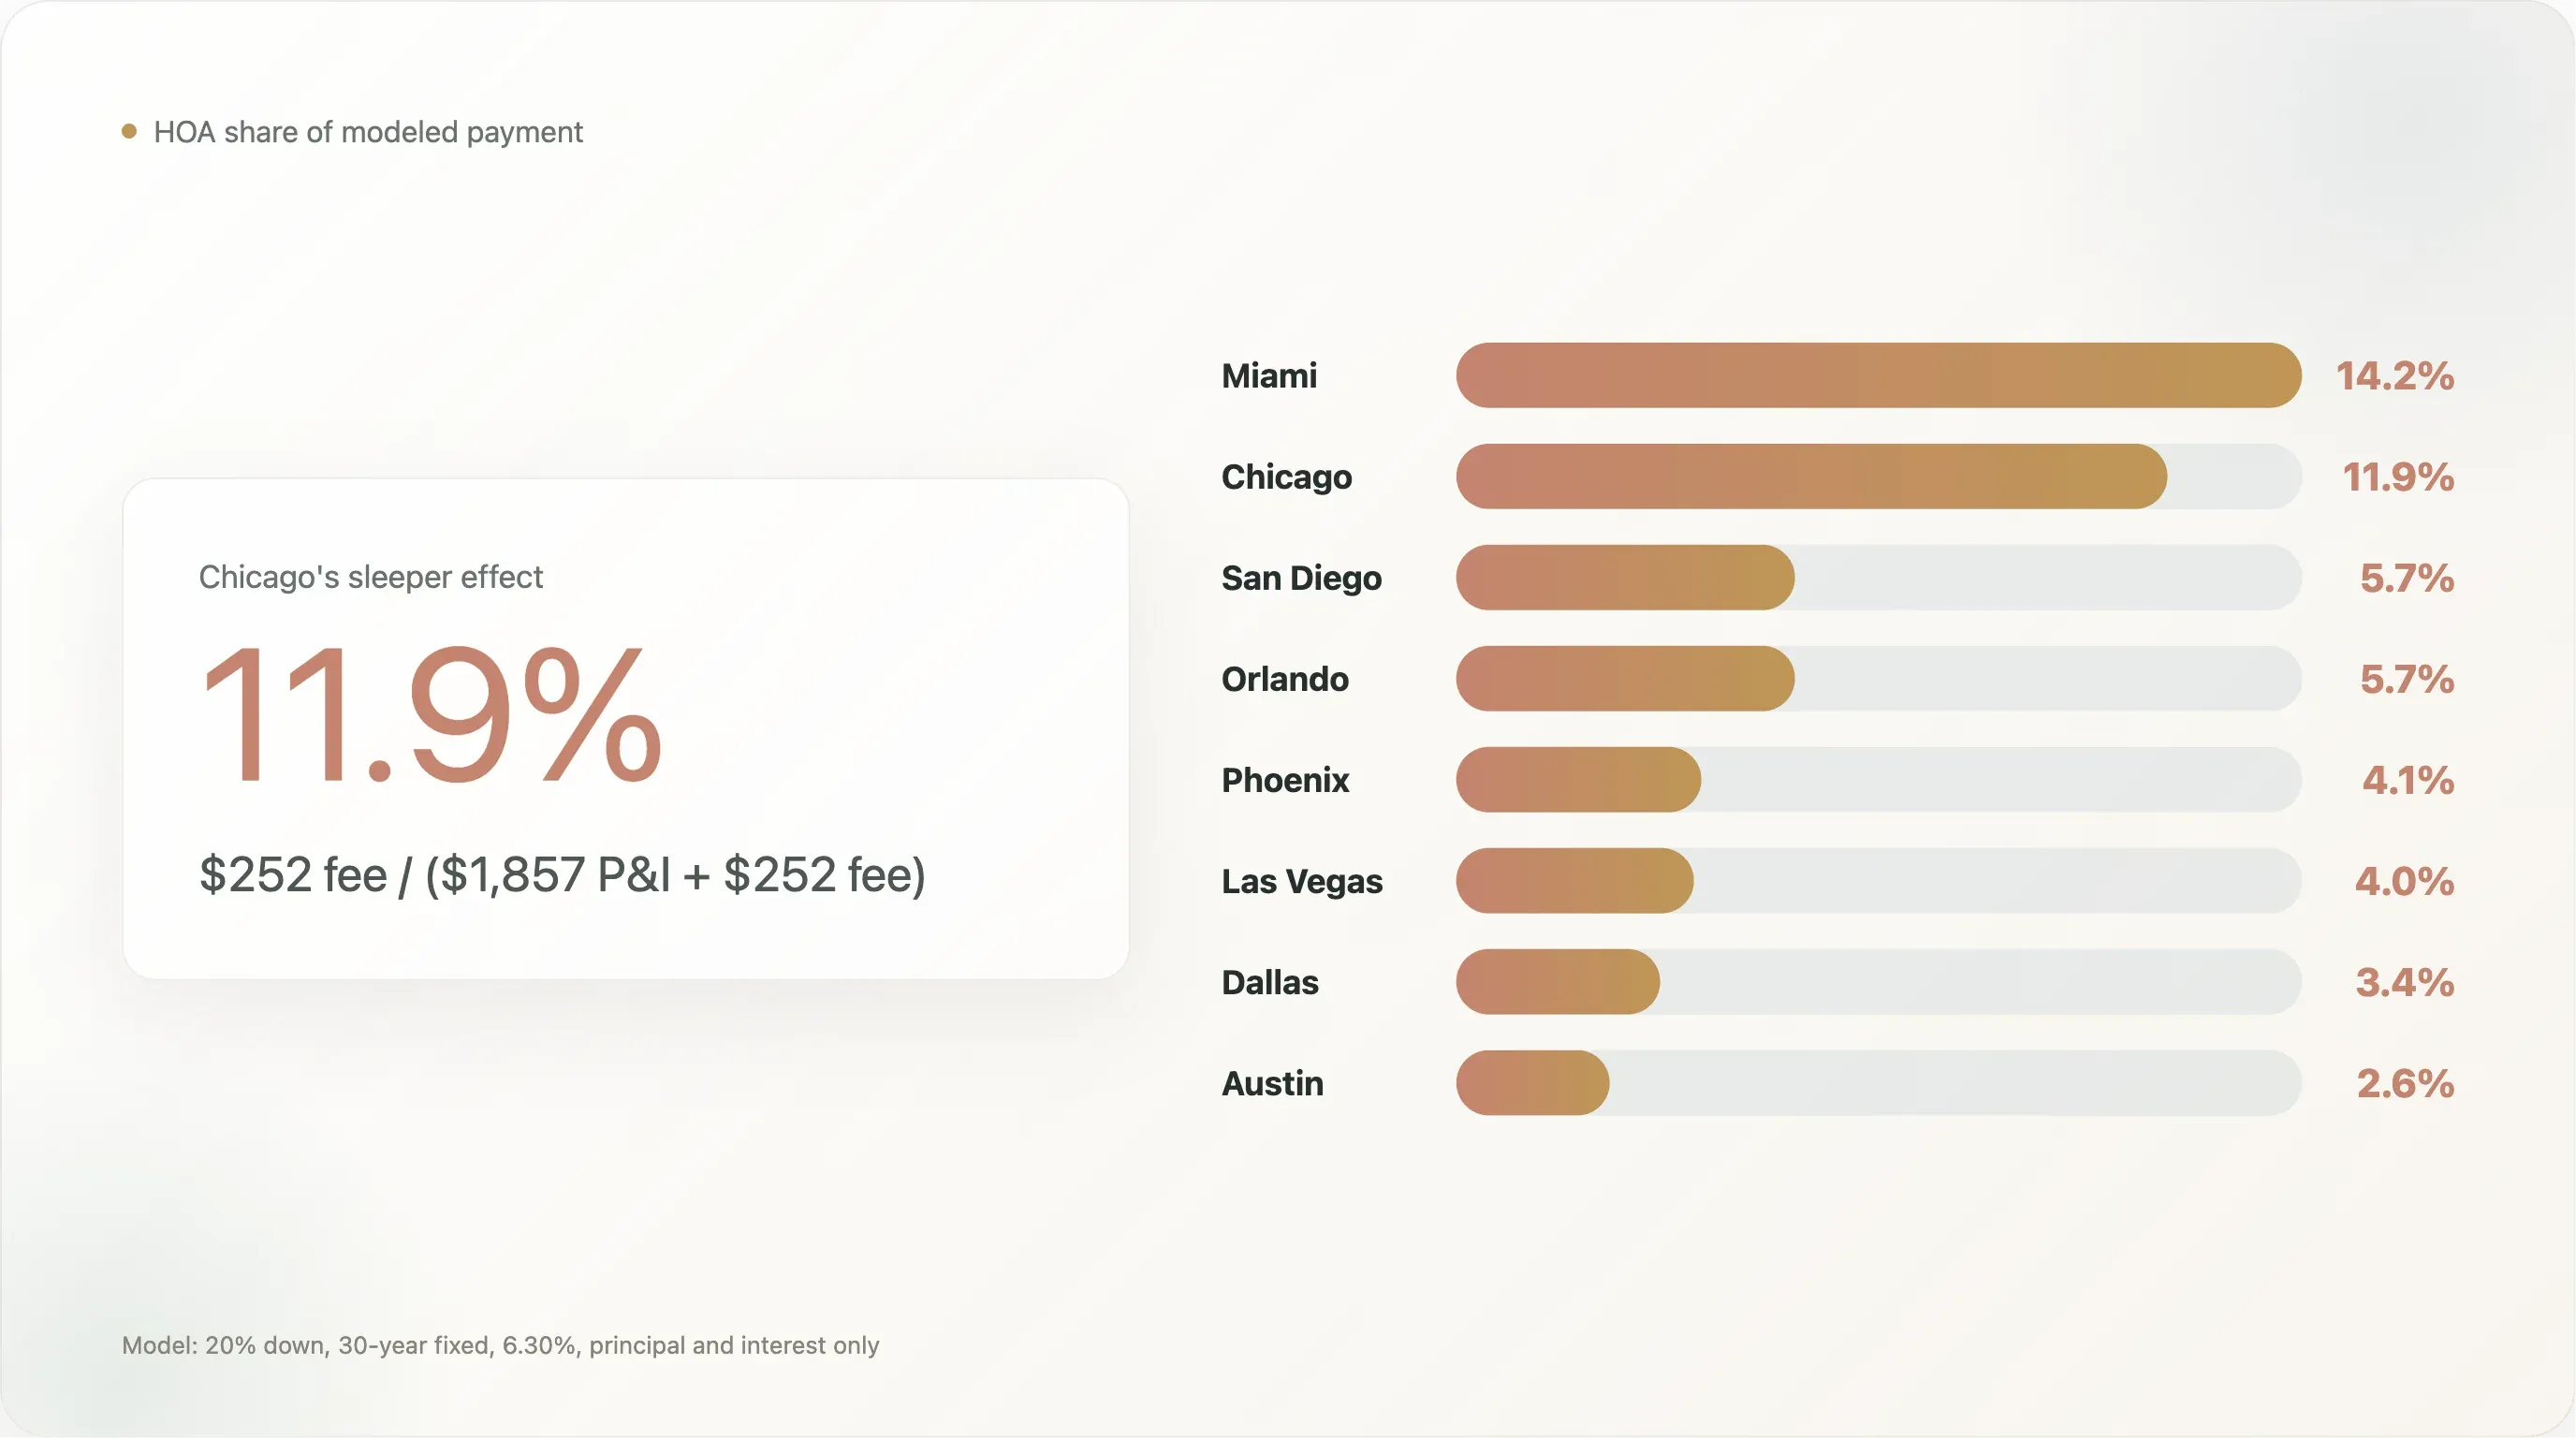
Chicago är den dolda överraskningen i den här analysen. Det har inte den högsta medianavgiften för HOA och/eller condo. Det har inte heller den högsta förekomsten av avgifter. Men avgiften får en stor effekt på den modellerade månadsbetalningen eftersom storstadsområdets median utgångspris i april 2026 enligt Realtor.com är mycket lägre än i San Diego eller Miami.
Med den enkla bolånemodellen ger ett utgångspris på 375 000 dollar med 20 % kontantinsats cirka 1 857 dollar i månatlig ränta och amortering vid 6,30 %. Lägg till ACS-medianen för HOA- och/eller condo-avgift på 252 dollar, så utgör avgiften 11,9 % av den modellerade betalningen för ränta, amortering och HOA.
Det är en större andel av betalningen än i San Diego, där avgiften är högre i dollar räknat men den modellerade P&I-betalningen är mycket större eftersom medianpriset i april 2026 är 933 325 dollar. San Diegos medianavgift på 277 dollar motsvarar 5,7 % av modellerad P&I plus HOA. Chicagos avgift på 252 dollar motsvarar mer än dubbelt så stor andel.
Det här är en typ av insikt som mäklare kan använda för bättre köparrådgivning. En köpare kan se en avgift på 252 dollar och tycka att den är måttlig. Men om bostaden är prissatt runt 375 000 dollar kan avgiften vara en betydande del av månadskostnaden.
Mäklartips: presentera HOA som en procentandel av den modellerade månadskostnaden, inte bara som ett dollarbelopp.
Gör HOA till ett språk köparen förstår
Ett av de enklaste sätten att förklara HOA är att översätta den till köpkraft.
Vid 6,30 % och 30 års bunden ränta kostar varje 100 000 dollar i lånebelopp cirka 619 dollar per månad i ränta och amortering. Med antagandet om 20 % kontantinsats kan en månadsavgift till HOA uttryckas som det köpeskillingbelopp som skulle ge en liknande månadskostnad.
Med den metoden:
| Storstad | Median månadsavgift HOA/condo | Årsavgift | 30-årig nominell totalsumma | Motsvarande köpeskilling vid 20 % kontantinsats |
|---|---|---|---|---|
| Miami | $410 | $4,920 | $147,600 | $82,798 |
| San Diego | $277 | $3,324 | $99,720 | $55,939 |
| Chicago | $252 | $3,024 | $90,720 | $50,891 |
| Orlando | $125 | $1,500 | $45,000 | $25,243 |
| Phoenix | $106 | $1,272 | $38,160 | $21,406 |
| Las Vegas | $99 | $1,188 | $35,640 | $19,993 |
| Dallas | $75 | $900 | $27,000 | $15,146 |
| Austin | $62 | $744 | $22,320 | $12,521 |
Det här sättet att tänka är inte en fullständig finansiell likvärdighet. HOA-avgifter kan stiga, tjänster varierar och HOA-betalningar bygger inte eget kapital. Men det hjälper köpare att förstå månatliga avvägningar.
Till exempel:
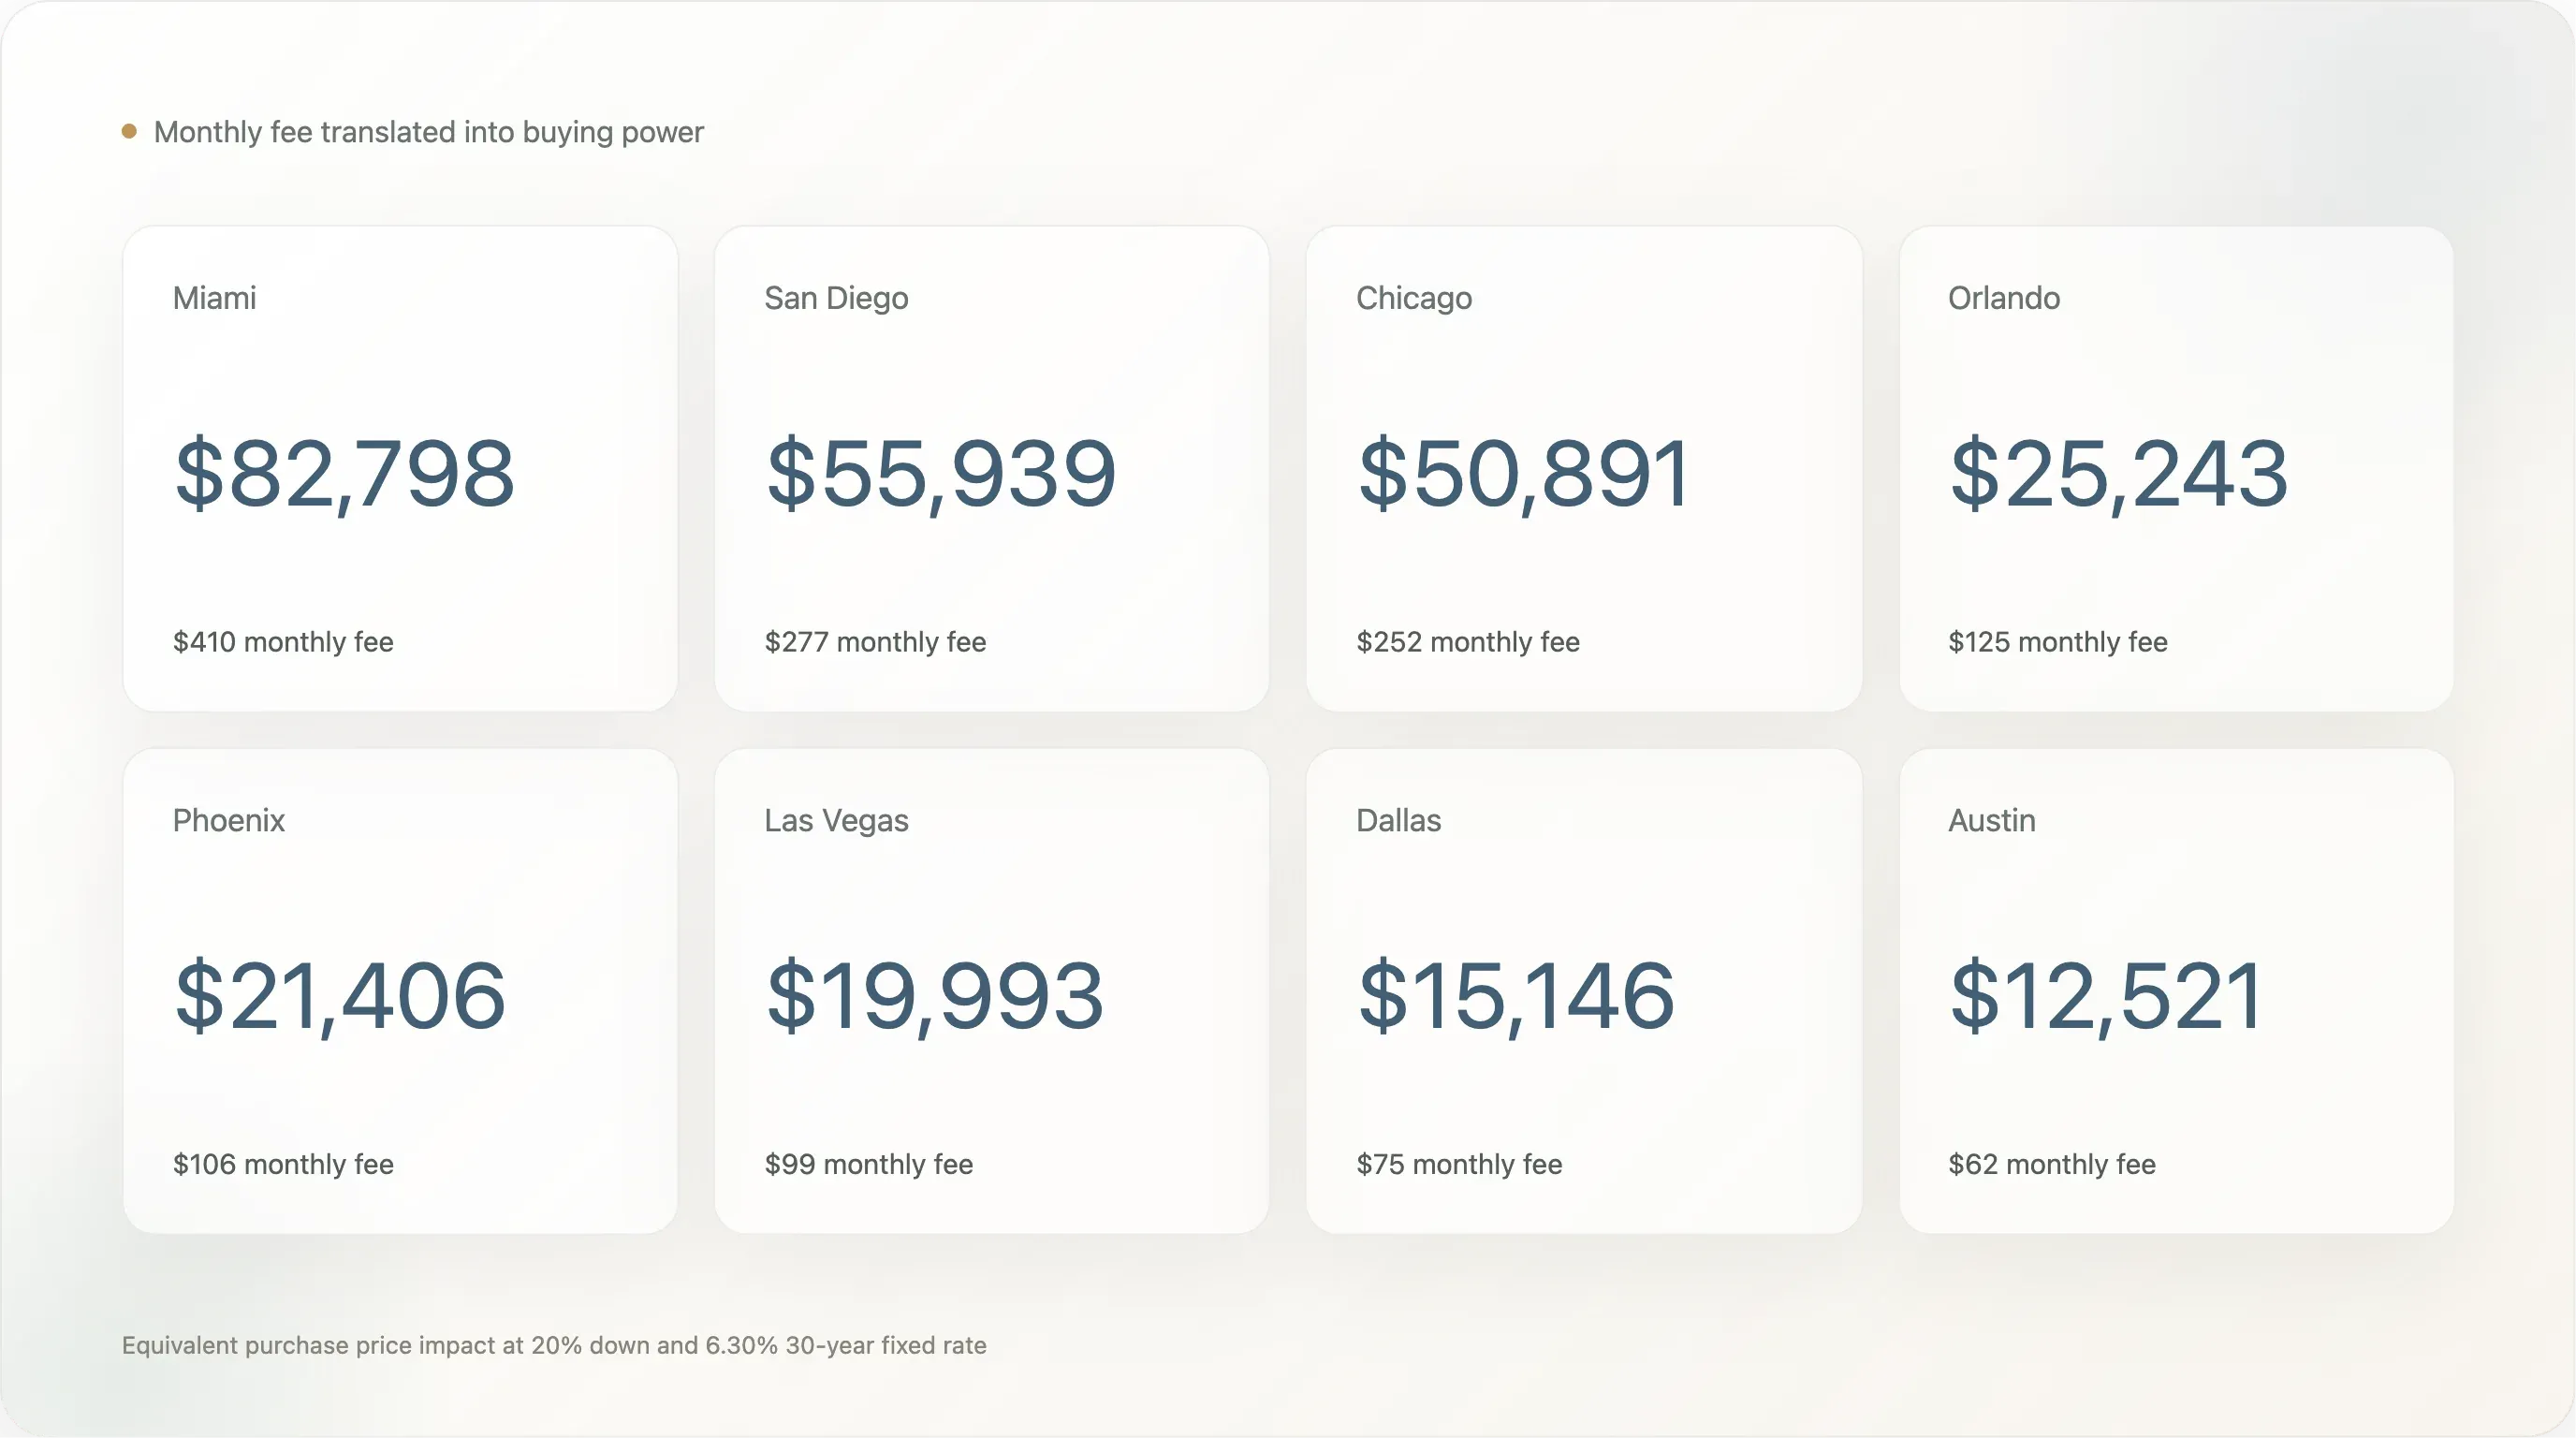
- I Miami har medianavgiften på 410 dollar ungefär samma effekt på månadskostnaden som att lägga till cirka 82 798 dollar till köpeskillingen vid 20 % kontantinsats.
- I Chicago motsvarar medianavgiften på 252 dollar cirka 50 891 dollar i köpeskilling.
- I Austin motsvarar medianavgiften på 62 dollar cirka 12 521 dollar i köpeskilling.
Det språket kan hjälpa mäklare att föra samtalet bort från vaga reaktioner som "den här HOA:n känns hög" och mot en konkret jämförelse: "Vid den här räntan och kontantinsatsen påverkar den här avgiften månadsbudgeten ungefär som att köpa en bostad som kostar X dollar mer."
Mäklartips: motsvarande köpeskilling är ett enkelt sätt att göra HOA synlig i köparens månadsbudget.
HOA och marknadstryck är inte samma signal
Mäklare bör vara försiktiga med att överdriva vad HOA-data bevisar. Högre HOA-avgifter betyder inte automatiskt fler prissänkningar eller längre tid på marknaden.
Bland de åtta områdena har Phoenix högst andel med prissänkning enligt Realtor.com i april 2026, på 29,1 %, men dess ACS-median för HOA- och/eller condo-avgift är bara 106 dollar. Austin har den lägsta medianavgiften, 62 dollar, men dess andel med prissänkning är 23,6 %. Dallas har en medianavgift på 75 dollar och en andel med prissänkning på 22,1 %.
Miami har den klart högsta medianavgiften, 410 dollar, och längst medianantal dagar på marknaden, 77 dagar, men dess andel med prissänkning är 15,7 %, lägre än i Phoenix, Austin, Dallas, Las Vegas och Orlando.
Den praktiska tolkningen är att HOA är en av flera prispressfaktorer. Utbud, säljarförväntningar, försäkring, mixen av bostadstyper, jobbtillväxt, investeraraktivitet, nyproduktion och lokala prisnivåer påverkar alla DOM och prissänkningar. HOA kan göra en köpares månadskostnad svårare att absorbera, men förklarar inte marknadstrycket på egen hand.
Den skillnaden spelar roll i kundsamtal. Om en köpare frågar om en hög HOA betyder att säljaren är mer benägen att förhandla, är det ärliga svaret: kanske, men inte automatiskt. Den bättre frågan är om bostadens totala månadskostnad är konkurrenskraftig jämfört med närliggande alternativ.
Mäklartips: använd HOA för att jämföra total månadskostnad, inte som en fristående prognos för säljarens flexibilitet.
Ett fyrfältsramverk som mäklare kan använda
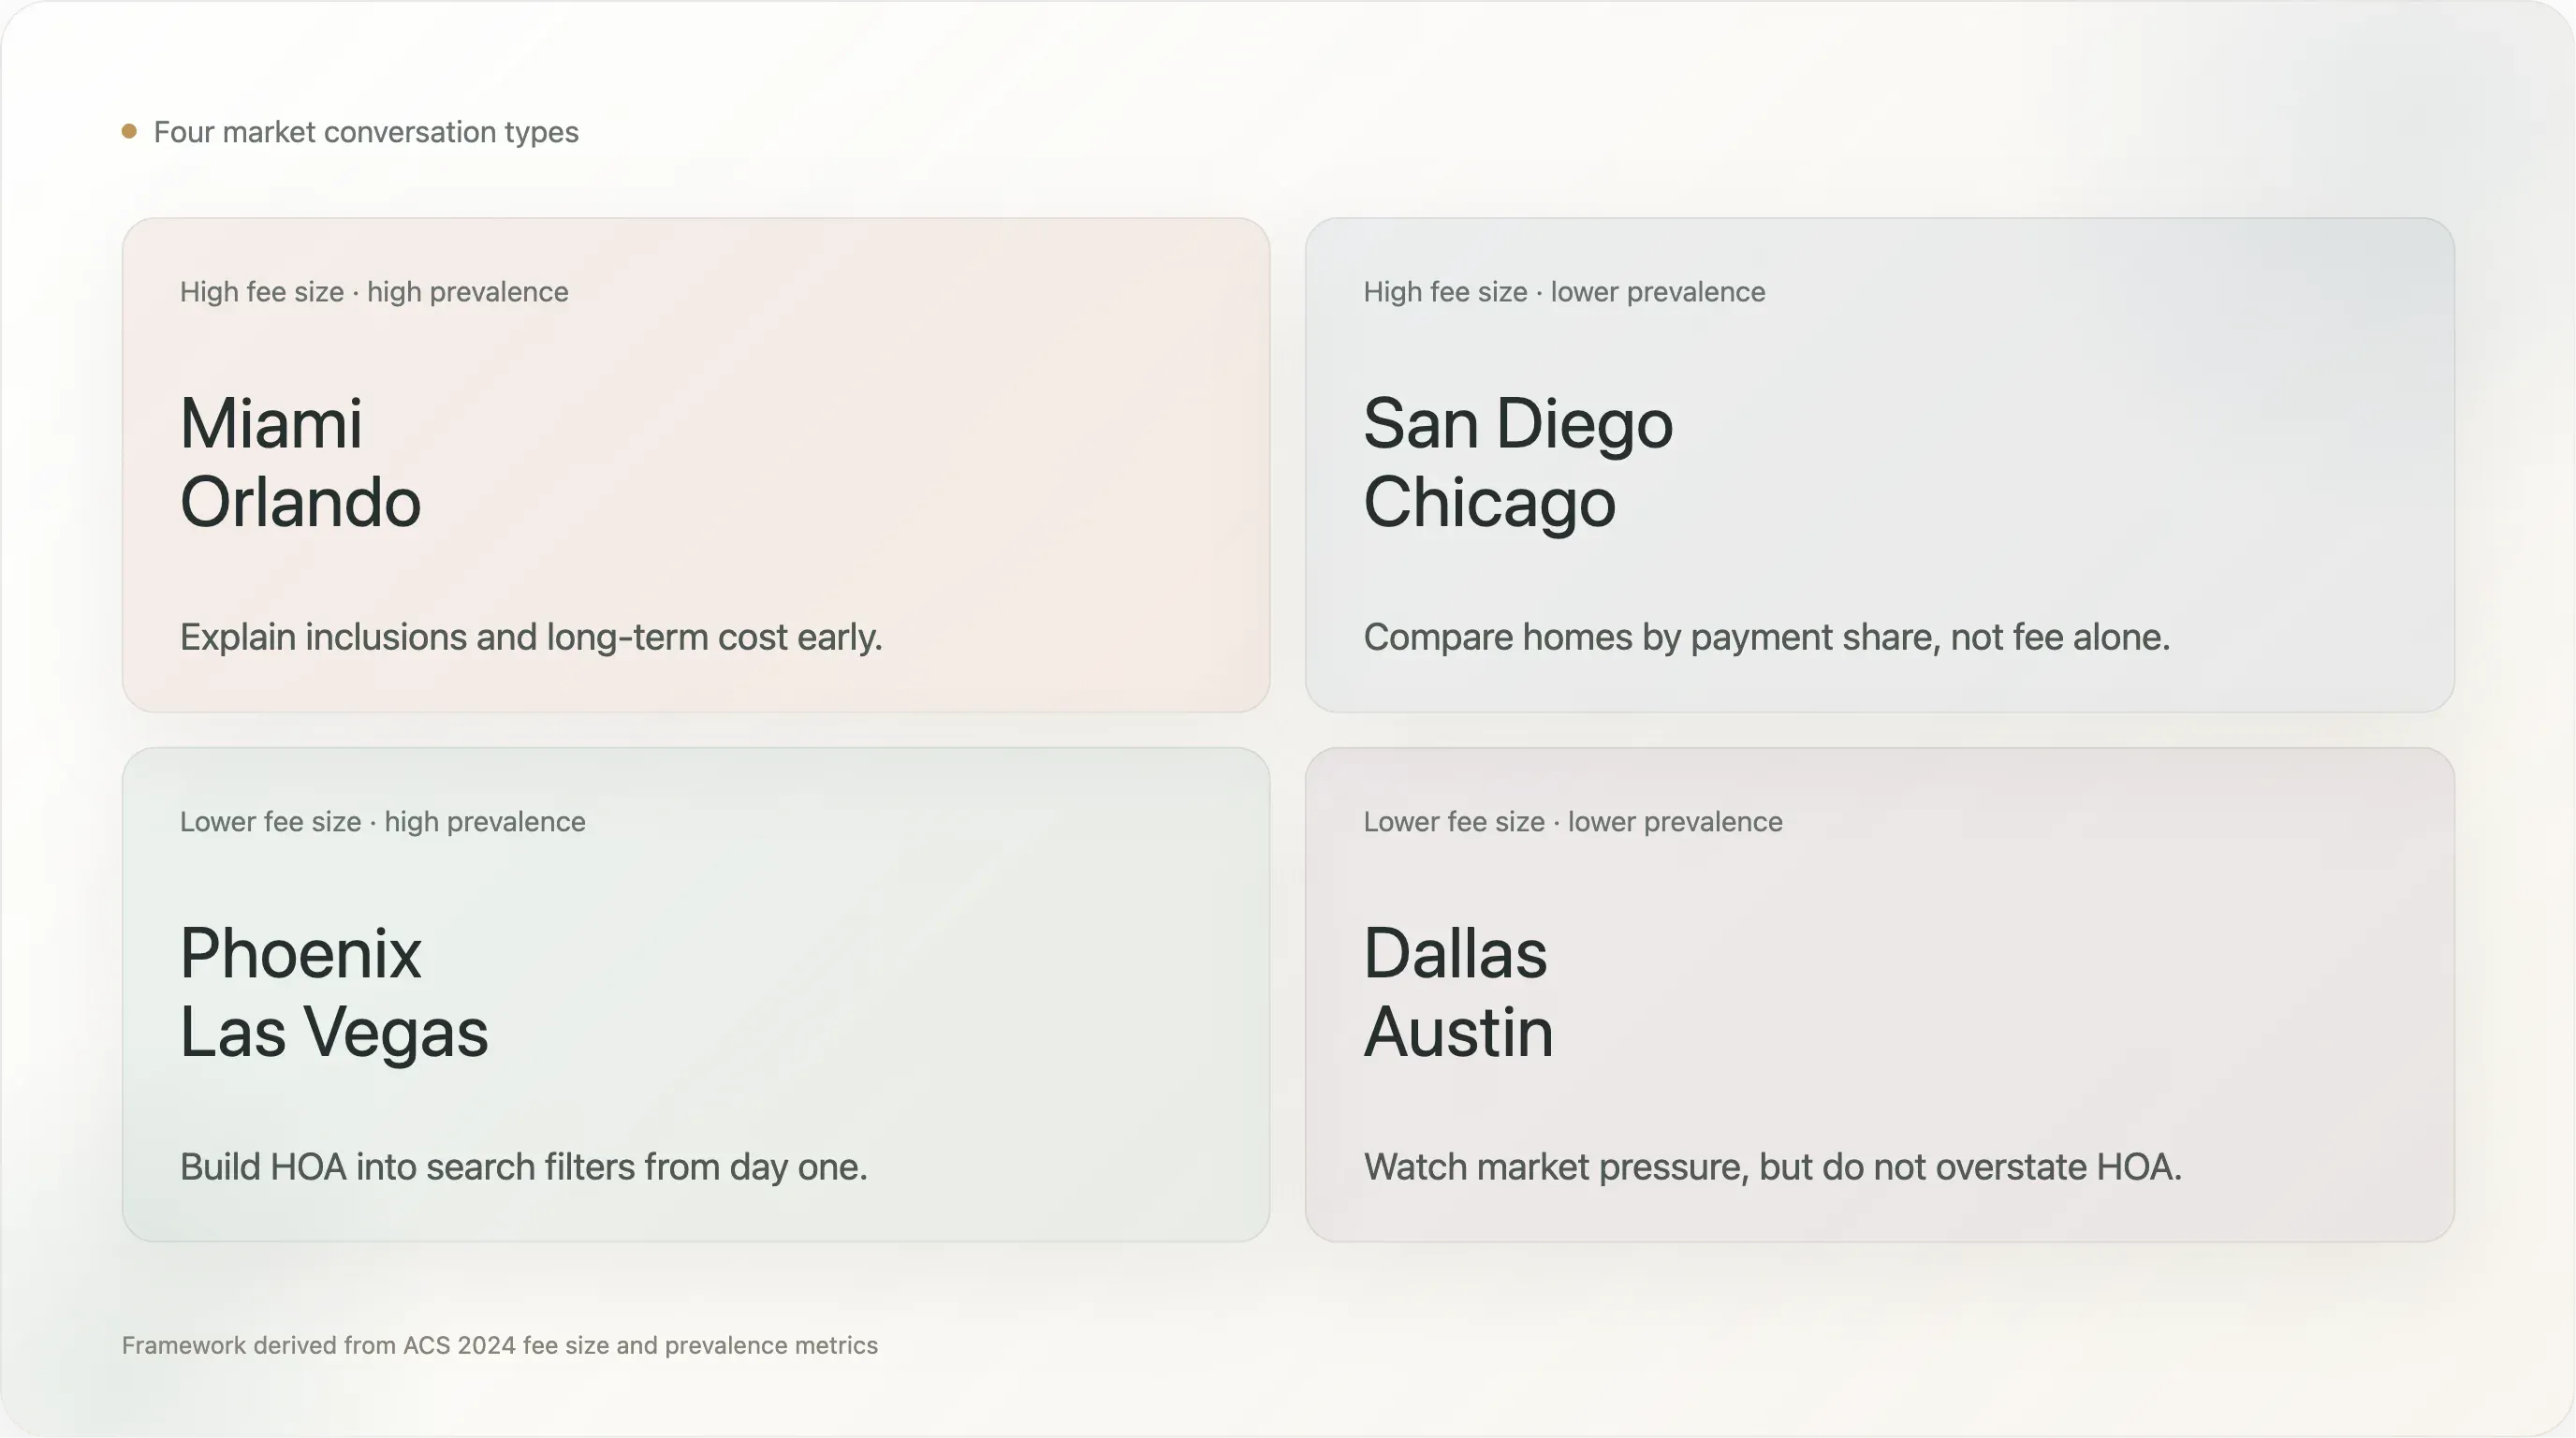
De åtta områdena faller in i ett användbart fyrdelat ramverk:
| Kvadrant | Storstadsområden | Tolkning för mäklare |
|---|---|---|
| Hög avgiftsnivå, hög förekomst | Miami, Orlando | Köpare möter sannolikt HOA, och avgiften kan spela stor roll. Förklara innehåll och långsiktig kostnad tidigt. |
| Hög avgiftsnivå, lägre förekomst | San Diego, Chicago | HOA är mindre allmän, men när den dyker upp kan den förändra månadskostnaden kraftigt. Jämför utifrån betalningsandel. |
| Lägre avgiftsnivå, hög förekomst | Phoenix, Las Vegas | HOA är vanligt, men typiska avgifter är mer måttliga. Bygg in det i sökfiltren från dag ett. |
| Lägre avgiftsnivå, lägre förekomst | Dallas, Austin | HOA dominerar mindre i ägarbasen, även om trycket på prissänkningar i marknaden fortfarande kan vara högt. |
Det här ramverket är mer användbart än en enkel rangordning eftersom det kopplar till olika kundbehov.
En köpare i Miami kan behöva hjälp att bedöma om en condoavgift är hållbar, om reserverna är tillräckliga, om byggnadsförsäkring ingår och om särskilda uttaxeringar är möjliga. En köpare i Las Vegas kan behöva förstå att HOA-områden är vanliga även om månadsavgiften är måttlig. En köpare i Chicago kan behöva jämföra en condo med ett alternativ utan HOA utifrån total månadskostnad snarare än utgångspris.
Mäklartips: rätt HOA-samtal beror på om frågan är avgiftens storlek, avgiftens förekomst eller hur stor del av betalningen den tar.
Frågor mäklare bör ställa innan köparen hinner fastna
Den mest användbara tiden att prata om HOA är innan köparen blir känslomässigt fäst vid ett objekt. När köparen redan fokuserar på planlösning, finish, område och pendling kan en överraskande avgift kännas som dåliga nyheter.
Mäklare kan minska friktionen genom att tidigt ställa praktiska frågor:
- Vilket intervall för månadsavgift till HOA eller condo passar din budget?
- Är du bekväm med en högre avgift om den inkluderar underhåll, försäkring eller driftkostnader?
- Föredrar du lägre månadsavgifter även om det betyder färre bekvämligheter eller mer eget underhåll?
- Är hyresrestriktioner relevanta för din långsiktiga plan?
- Skulle risken för en särskild uttaxering påverka din komfortnivå?
- Jämför du condos, radhus och friliggande hus utifrån total månadskostnad?
- Vill du undvika HOA-områden helt, även om det minskar utbudet?
När ett specifikt objekt granskas bör mäklare hjälpa köparen att kontrollera:
- Nuvarande avgift och betalningsfrekvens.
- Vad avgiften inkluderar.
- Om det finns aktuella eller planerade särskilda uttaxeringar.
- Reservernas styrka och nyliga avgiftshöjningar.
- Tvister, försäkringsfrågor eller byggnadssäkerhetsproblem.
- Hyresrestriktioner och regler för ägarboende.
- Om condo:n kan finansieras med vanliga lånevillkor.
- Om den angivna avgiften bekräftas i föreningsdokument, inte bara i en annonsruta.
Detta är inte juridisk, finansiell eller rådgivning om HOA-dokument. Köpare bör förlita sig på långivare, jurister, besiktningsmän, föreningsdokument och lokala experter när det är lämpligt. Men mäklare kan ändå göra processen renare genom att synliggöra rätt frågor i tid.
Hur mäklare förmedlar HOA tydligare i annonser
HOA är inte bara en fråga för köparmäklaren. Också säljmäklaren har en roll.
Om ett objekt har en hög HOA- eller condoavgift hjälper det sällan att dölja siffran. Köpare kommer att hitta den, långivare kommer att ta med den, och avgiften påverkar samtalet om månadskostnaden. En bättre annonsstrategi är att förklara vad avgiften inkluderar på vanligt språk.
Till exempel kan en säljmäklare, i stället för att bara skriva "$475 monthly HOA", låta allmänna kommentarer, prospekt eller visningsmaterial tydliggöra de tjänster som ingår, där det är relevant:
- Fastighetsförsäkring
- Vatten, avlopp eller sophämtning
- Yttre underhåll
- Tak- eller konstruktionsunderhåll
- Trädgårdsskötsel
- Säkerhet eller concierge
- Pool, gym, klubbhus eller gemensamma bekvämligheter
- Reserver eller planering för kapitalunderhåll
Poängen är inte att sälja in HOA för mycket. Poängen är att hjälpa köpare jämföra äpplen med äpplen. Om ett friliggande hus utan HOA kräver att ägaren separat betalar för gräsklippning, yttre underhåll, försäkring, takreserver och bekvämligheter är den månatliga jämförelsen inte alltid självklar.
Säljmäklare bör också vara beredda på motsatt fråga: om HOA-avgiften är låg kan köpare fråga om reserverna är tillräckliga eller om särskilda uttaxeringar kan bli aktuella. Låga avgifter kan vara ett säljargument, men bara om föreningens ekonomi stöder berättelsen.
Mäklartips: förklara avgiftens värde, inte bara dess storlek.
Så kan mäklare upprepa den här analysen lokalt
Den här studien byggdes med offentliga data och en låg tokenbudget. Mäklare, team eller mäklarföretag kan anpassa metoden till sina egna marknader:
- Hämta ACS 2024 tabell B25143 för median månadsavgift till HOA och/eller condo per storstadsområde.
- Hämta ACS 2024 tabell B25142 för antalet ägarbebodda enheter med obligatoriska avgifter och avgiftsfördelningen.
- Hämta Realtor.coms offentliga månatliga CSV för storstadsområden med aktuellt utgångspris, antal aktiva annonser, DOM och andel med prissänkning.
- Normalisera namn på storstadsområden mellan datamängderna.
- Använd ett konsekvent bolåneantagande, till exempel 20 % kontantinsats och den senaste Freddie Mac PMMS-räntan för 30-årigt fast lån.
- Beräkna månatlig ränta och amortering, ränta och amortering plus HOA, HOA:s andel av modellerad betalning samt motsvarande köpeskilling.
- Gör resultatet till utbildningsmaterial för köpare, presentationsunderlag för annonser eller diagram för marknadsuppdateringar.
Ett mäklarföretag skulle också kunna bygga en återkommande lokal dashboard:
- Median HOA- och/eller condoavgift per storstadsområde eller län.
- Andel ägarhushåll som betalar obligatoriska avgifter.
- Andel avgiftsbetalare över 500 dollar per månad.
- Typisk avgift som andel av modellerad månadskostnad.
- Effekten av motsvarande köpeskilling.
- Kontext för DOM och prissänkningar.
Den här typen av innehåll är användbar eftersom den inte är generisk marknadskommentar. Den hjälper kunder att besvara en praktisk fråga: "Vad kommer den här bostaden faktiskt att kosta mig varje månad?"
Begränsningar
Den här analysen har flera begränsningar.
För det första separerar inte ACS 2024 HOA-avgifter från condo-avgifter i tabellerna B25142 och B25143. Census varnar uttryckligen för att användare inte kan skilja om månadsbeloppet är en HOA-avgift, en condo-avgift eller ett belopp som inkluderar båda. För köparens prisvärdhet är den samlade bilden ändå användbar, men artikeln bör hänvisa till "HOA- och/eller condo-avgifter" när ACS-data diskuteras.
För det andra mäter ACS ägarbebodda hushåll, inte aktiva annonser. Realtor.coms annonseringsmått används endast som marknadskontext. Vi bör inte påstå att ACS-medianavgiften är medianavgiften bland bostäder som var till salu i april 2026.
För det tredje exkluderar bolånemodellen skatt, försäkring, bolåneförsäkring, el, underhåll och avslutningskostnader. Det är avsiktligt, men betyder att den modellerade betalningen inte är en fullständig kalkyl över boendekostnaden.
För det fjärde är beräkningen av motsvarande köpeskilling en jämförelse av månadsbetalning, inte en fullständig finansiell ekvivalens. HOA-avgifter bygger inte eget kapital, kan förändras över tid och kan inkludera tjänster som minskar andra kostnader.
För det femte döljer data på storstadsnivå variationer mellan stadsdelar och bostadstyper. Miami strandnära condos, townhomes längre inåt land, Chicago höghus, planerade områden i Phoenix och friliggande villakvarter i Dallas är mycket olika produkter. En verklig studie på objektsnivå skulle behöva bostadstyp, byggår, vad avgiften inkluderar, särskilda uttaxeringar, föreningsdokument och finansieringsbegränsningar.
Dessa begränsningar är viktiga för mäklare eftersom kunder kan fatta objektsbeslut utifrån marknadsnivådata. Använd data för att starta bättre samtal, inte för att ersätta objektspecifik due diligence.
Slutsats
HOA- och condo-avgifter är inte alltid ett problem. Ibland köper de användbara tjänster. Ibland ersätter de kostnader som ägaren annars skulle betala direkt. Ibland stöder de bekvämligheter som gör ett område mer attraktivt.
Men de underskattas ofta eftersom de ligger utanför den vanliga bolåneöverskriften. Köpare kan fokusera på utgångspris och bolåneränta, för att först sent i sökprocessen upptäcka att HOA-raden förändrar månadsbudgeten.
För mäklare är detta en chans att ge tydligare vägledning. I Miami är medianavgiften per månad för HOA och/eller condo tillräckligt hög för att förändra prisvärdheten. I Las Vegas, Orlando, Phoenix och Austin är obligatoriska avgifter så vanliga att köpare bör räkna med att möta dem ofta. I Chicago kan en medelstor avgift ta en förvånansvärt stor del av den modellerade månadskostnaden eftersom prisnivån på bostäder är lägre.
Det praktiska budskapet är enkelt: hjälp köpare att jämföra bostäder utifrån den verkliga månadskostnaden. Visa utgångspriset, modellerad ränta och amortering samt HOA- eller condoavgiften tillsammans. När avgiften är hög, förklara vad den inkluderar. När avgiften är låg, hjälp köparen att fråga om reserver och framtida uttaxeringar kan vara viktiga. När två bostäder har olika avgiftsstrukturer, översätt avgiften till motsvarande köpkraft.
De mäklare som gör detta bra kan minska överraskningar för köparen, förbättra kvaliteten i sökandet och göra samtal om prisvärdhet mer konkreta. Utgångspriset fångar uppmärksamheten. Bolåneräntan hamnar i rubrikerna. Men på många marknader är det HOA-raden där berättelsen om månadskostnaden faktiskt förändras.
Källor
- 2024 ACS 1-year data API, tabeller B25142 och B25143, U.S. Census Bureau.
- Nästan en fjärdedel av husägarna betalade condo- eller HOA-avgifter under 2024, U.S. Census Bureau.
- Ändring av frågorna om condominium, U.S. Census Bureau.
- Economic Research data library, Realtor.com.
- Månatlig CSV för storstadsutbud, Realtor.com.
- Stigande HOA-avgifter förvärrar bostadsägarnas problem med prisvärdhet, Realtor.com.
- Ingår condo-/co-op-avgifter eller homeowners' association-avgifter i min månatliga bolånebetalning?, CFPB.
- PMMS, Freddie Mac.
- Statistical Review, Foundation for Community Association Research.
Testa Thunderbit för att undersöka HOA-kostnader snabbare Get Started Free
Läs mer



