
Резюме для руководителей
Операторы DTC часто говорят о бренде, сообществе, креативе, удержании и клиентском опыте. Но под всем этим есть более тихая реальность: большинство современных DTC-сайтов сегодня собраны на удивительно похожем операционном стеке. В этом исследовании мы начали с 1 597 кандидатов DTC-брендов, определили 1 431 домен и завершили анализ главных страниц для 1 238 сайтов брендов на 11 мая 2026 года. Наша цель была не ранжировать бренды. Мы хотели ответить на более практичный вопрос оператора: если посмотреть на публичные сайты брендов, заметных в экосистеме ecommerce-инструментов, какие инфраструктурные паттерны действительно встречаются?
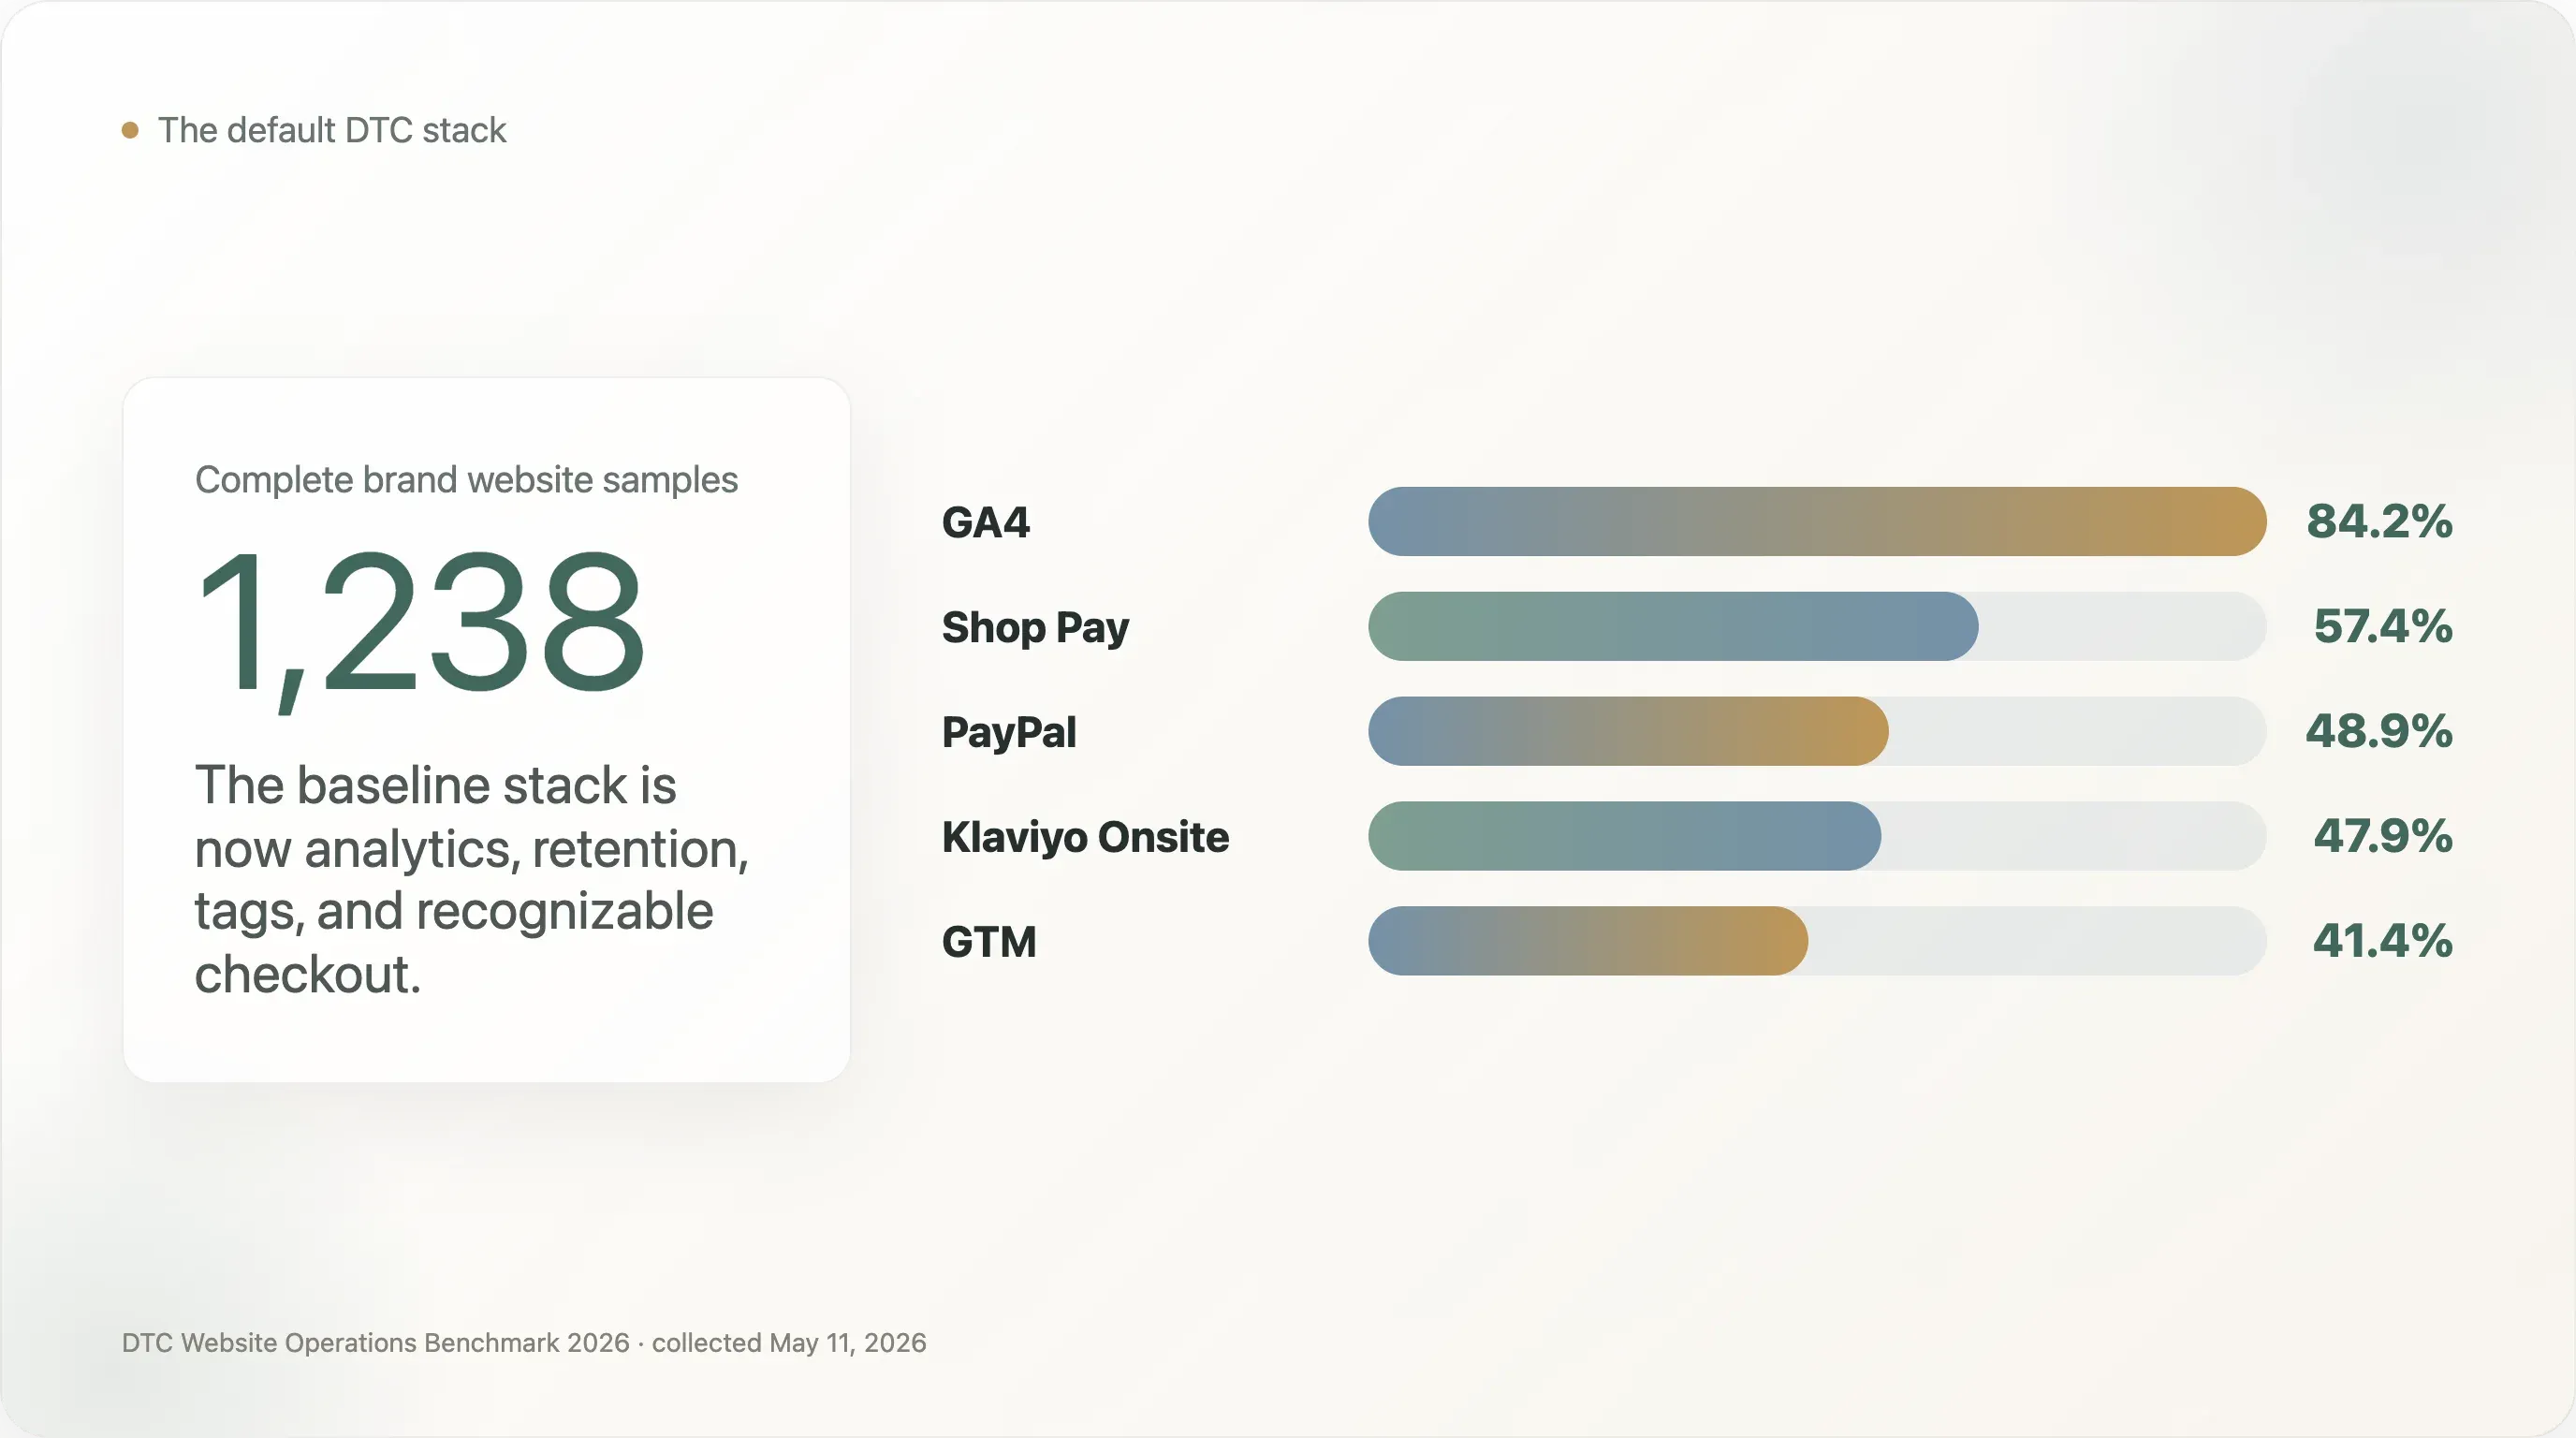
Самое очевидное наблюдение: нижний уровень DTC-стека уже стал стандартизированным. Google Analytics 4 встречается на 84,2% полной выборки. Klaviyo Onsite — на 47,9%. Google Tag Manager — на 41,4%. В оформлении заказа Shop Pay встречается на 57,4%, а PayPal — на 48,9%. Среди 1 083 брендов, где был обнаружен хотя бы один инструмент, GA4 + Shop Pay встречаются вместе в 65,6%, GA4 + PayPal — в 56,0%, PayPal + Shop Pay — в 55,6%, а GA4 + Klaviyo — в 54,6%. Для операторов вывод прямой: типовой DTC-стек больше не является стратегическим секретом. Это уже базовый минимум.
Но однообразие — не самая интересная часть. Интереснее то, где оно заканчивается. DTC-сайты выглядят зрелыми в базовой аналитике, оформлении заказа и email-инфраструктуре, но заметно менее зрелыми в готовности к AI-поиску, структурированных данных о товарах, международном SEO, управлении производительностью и связке между веб-трафиком и собственными социальными каналами. Именно эти пробелы дают полезные ориентиры для ecommerce-команд и хорошие темы для SEO-авторов, рассылок и отраслевых медиа.
Самое неочевидное наблюдение по AI-поиску — разрыв между пассивной и активной готовностью. llms.txt встречается на 57,9% полной выборки, что на первый взгляд звучит как широкое внедрение AI-ready практик. Но 50,8 процентного пункта из этого обеспечиваются автоматически сгенерированными Shopify-файлами, тогда как только 7,1% брендов имеют ручной сигнал llms.txt. При этом JSON-LD Product schema встречается лишь на 0,9% из 1 240 собранных главных страниц. Это значит, что у многих брендов появился новый AI-читаемый вход благодаря платформе, но лишь немногие публикуют структурированные факты о товарах в формате, который поисковые системы и AI-системы могут надежно интерпретировать.
Второе неожиданное наблюдение: глубина набора инструментов — не главное различие между более заметными брендами и длинным хвостом. В этой выборке группа лидеров, то есть бренды, встречавшиеся минимум в трех исходных источниках, в среднем использует 4,5 обнаруженных аналитических и маркетинговых инструмента. У группы длинного хвоста, встречавшейся в одном источнике, среднее — 4,1. Разрыв небольшой. Гораздо важнее конкретные сигналы зрелости: продвинутая атрибуция, headless-фронтенд, поведенческая аналитика, соответствие privacy-требованиям и осознанная архитектура платформы.
Третье наблюдение: DTC-сайты несут заметный долговой груз по производительности. В 1 240 выборках главных страниц, где были доступны поля performance, медианная главная страница содержит 52 script-тега и 8 доменов третьих сторон. Значения p75 — 69 скриптов и 12 доменов третьих сторон. Поле размера страницы ограничено условиями сбора и не должно использоваться как вывод, но счетчики скриптов и сторонних доменов остаются полезными индикаторами плотности зависимостей. Многие DTC-команды обменяли скорость и простоту на маркетинговую заметность, атрибуцию, персонализацию, согласия, чат, поддержку, пиксели и инструменты тестирования.
Четвертое наблюдение: «зеленое» позиционирование DTC заметно гораздо меньше в тексте главных страниц, чем это принято обсуждать в индустрии. В читаемом тексте главных страниц из 1 240 выборок free shipping встречается на 26,2%, best seller — на 24,4%, а язык пресс-покрытия или формула «as seen on» — на 22,6%. Напротив, sustainable встречается на 4,6%, eco-friendly — на 1,3%, а cruelty free — на 1,0%. Это не доказывает, что бренды не являются устойчивыми. Это показывает, что многие бренды не делают устойчивость главным публичным конверсионным крючком на главной странице.
Пятое наблюдение связано с соцсетями, но важно именно для ecommerce-операторов: более чем у половины полной выборки главных страниц в статической разметке не было видимых ссылок на отслеживаемые социальные платформы. Здесь есть важные оговорки, потому что футеры, рендерящиеся на стороне клиента, и динамические меню можно пропустить. И все же это полезный операционный сигнал. Если бренд инвестирует в Instagram, TikTok, YouTube, Pinterest или X, официальный сайт не должен скрывать эти каналы.
Этот отчет написан для трех аудиторий. Команды DTC и ecommerce могут использовать его как операционный бенчмарк. SEO- и ecommerce-контент-команды могут брать цифры как оригинальные данные, пригодные для цитирования, со всеми оговорками. Отраслевые авторы могут использовать его как снимок того, где DTC-стек уже стандартизируется и откуда может прийти следующая волна конкурентного преимущества.
Попробуйте Thunderbit для бенчмаркинга ecommerce
Пять самых цитируемых выводов
-
У DTC уже есть базовый стек. В этой выборке GA4, Klaviyo, Shop Pay и PayPal формируют практическую основу. Следующее преимущество — не в «установке инструментов», а в управлении данными и проведении более качественных экспериментов.
-
Готовность к AI-поиску в основном пассивная. llms.txt встречается на 57,9% полной выборки, но большая часть этого — результат платформенной генерации. Ручной llms.txt есть лишь у 7,1%, а Product schema — только у 0,9%.
-
Длинный хвост почти догнал лидеров по количеству инструментов. У ведущих брендов в среднем 4,5 обнаруженных аналитических и маркетинговых инструмента, у хвоста — 4,1. Разница не в том, «сколько» инструментов, а в том, «какие инструменты зрелости» используются и насколько хорошо.
-
Многие DTC-страницы перегружены зависимостями. Медианная главная страница в выборке performance имеет 52 script-тега и 8 доменов третьих сторон. Маркетинговая заметность имеет цену в скорости.
-
Текст на главной странице чаще коммерческий, чем ценностный. Формулы вроде «бесплатная доставка» и «лучший товар» встречаются намного чаще, чем язык устойчивости. Для контент-команд это полезно: оно идет наперекор тому, как DTC часто рассказывает о себе.
1. Корректно прочитайте выборку
Этот отчет не следует читать как перепись всех DTC-брендов на рынке. Исходная группа брендов была собрана из публичных ecommerce- и DTC-источников, где бренды с высокой вероятностью заметны: библиотеки кейсов инструментов, материалы экосистемы Shopify, публичные DTC-индексы и похожие списки ecommerce. Это создает выборку брендов, обнаружимых через экосистему ecommerce-инструментов, а не случайный рыночный опрос.
Это особенно важно для интерпретации платформ. Shopify здесь перепредставлен, потому что многие исходные списки связаны с инструментами экосистемы Shopify или ecommerce-кейсами. В полной выборке Shopify встречается на 789 из 1 238 сайтов, то есть на 63,7%. Это характеристика именно этой выборки, а не утверждение обо всех DTC-сайтах. Ее не следует цитировать как рыночную долю индустрии.
Та же осторожность относится к любым выводам по отдельным платформам. Если цифра касается инструмента или платформы с сильной экосистемой кейсов, она может быть завышена из-за того, как формировалась база брендов. Поэтому в этом отчете мы меньше говорим о том, что «Shopify доминирует», и больше — об операционных сигналах, которые полезны внутри выборки: совместное использование инструментов, пробелы в AI-ready подходе, паттерны оформления заказа, пробелы в schema, видимость социальных каналов, категорийные паттерны и долговой груз по производительности.
Отчет также измеряет публичные сигналы сайта, а не внутреннее качество операций. Бренд может использовать инструмент, который загружается только после согласия пользователя, внедрен через tag manager, скрыт client-side rendering или отсутствует в первых 256 КБ загруженного HTML. Способы оплаты вроде Apple Pay и Google Pay особенно легко недоучесть, потому что они часто подгружаются динамически. Поэтому показатели установки инструментов следует читать как нижнюю границу.
Это ограничение не делает данные бесполезными. Оно делает их конкретными. Мы смотрим на то, что публичный crawl может увидеть на сайтах брендов — именно такой уровень видимости доступен поисковым системам, AI-crawler’ам, SEO-инструментам, системам конкурентной аналитики и многим журналистам, которые делают быстрый desk research. Для ecommerce- и SEO-команд этот слой публичной видимости сам по себе стоит улучшения.
2. Типовой DTC-стек уже здесь
Среди 1 238 полных выборок средний сайт имеет 3,39 обнаруженных аналитических и маркетинговых инструмента, а медиана — 3. Эта цифра относится к обнаруженным аналитическим и маркетинговым полям, а не ко всем операционным слоям сайта. Если добавить сигналы checkout и оплаты, практический базовый DTC-минимум становится больше: аналитика, удержание, координация тегов, one-click checkout и как минимум один привычный кошелек или способ оплаты.
Топ обнаруженных инструментов показывает форму современного базового DTC-стека:
| Инструмент | Охват полной выборки |
|---|---|
| Google Analytics 4 | 84,2% |
| Klaviyo Onsite | 47,9% |
| Google Tag Manager | 41,4% |
| Microsoft Clarity | 20,6% |
| Gorgias | 19,1% |
| Triple Whale | 15,3% |
| Bing UET | 11,7% |
| Cookiebot / OneTrust | 9,6% |
| Rebuy | 9,0% |
| Attentive | 8,9% |
Операционная картина проста. GA4 — это уже базовая инструментальная аналитика. Klaviyo — слой удержания DTC. GTM — слой координации пикселей и тегов. Microsoft Clarity, Gorgias, Triple Whale, Cookiebot, Rebuy и Attentive не универсальны, но каждый показывает свою форму зрелости: поведенческую аналитику, поддержку клиентов, атрибуцию, согласия, допродажи и SMS.
Самый полезный ориентир — не один процент установки, а паттерн совместного использования. Среди 1 083 брендов, у которых обнаружен хотя бы один инструмент, самые частые пары такие:
| Пара | Совместное использование |
|---|---|
| GA4 + Shop Pay | 65,6% |
| GA4 + PayPal | 56,0% |
| PayPal + Shop Pay | 55,6% |
| GA4 + Klaviyo Onsite | 54,6% |
| Klaviyo Onsite + Shop Pay | 51,2% |
| GA4 + Google Tag Manager | 44,9% |
| Klaviyo Onsite + PayPal | 44,1% |
Это самое четкое доказательство типового DTC-стека: аналитика, удержание, one-click checkout и знакомый вариант кошелька. Для нового DTC-оператора это полезно, потому что снижает неопределенность. Первая задача — не изобретать экзотический стек. Первая задача — чисто настроить базу: точные события, отслеживание с учетом согласий, рабочий путь сбора email/SMS и checkout-флоу, который уже знаком покупателям.
Для поставщиков инструментов и SaaS-операторов это создает более жесткий рынок. Новый инструмент не выиграет только за счет широты функционала. Базовый стек уже насыщен, и ведущие инструменты встроены в рабочие процессы. Возможность появляется там, где базовый стек решает задачи плохо: более точная атрибуция в условиях privacy-ограничений, лучшее тестирование жизненного цикла, более чистая кросс-канальная идентичность, лучший post-purchase upsell, более умная аналитика возвратов или более простое международное соответствие требованиям.
Паттерн становится еще нагляднее на примерах брендов. В crawl такие бренды, как Beekman 1802, Princess Polly, Fresh Clean Threads и Rare Beauty, показывают относительно зрелые стеки, в которых сочетаются аналитика, удержание, поддержка, согласия, атрибуция или инструменты клиентского опыта. Смысл не в том, что каждый бренд должен копировать каждый инструмент. Смысл в том, что зрелые DTC-операции обычно наращивают специализированные инструменты поверх одной и той же базы, а не заменяют ее целиком.
3. Разрыв в AI-поиске: llms.txt есть почти везде, а Product schema — почти нигде
Самый цитируемый вывод отчета — несоответствие между llms.txt и структурированными данными о товарах.
В полной выборке сайтов 717 брендов имеют llms.txt, то есть 57,9%. На первый взгляд это выглядит как быстрое внедрение AI-search практик в DTC. Но важны детали:
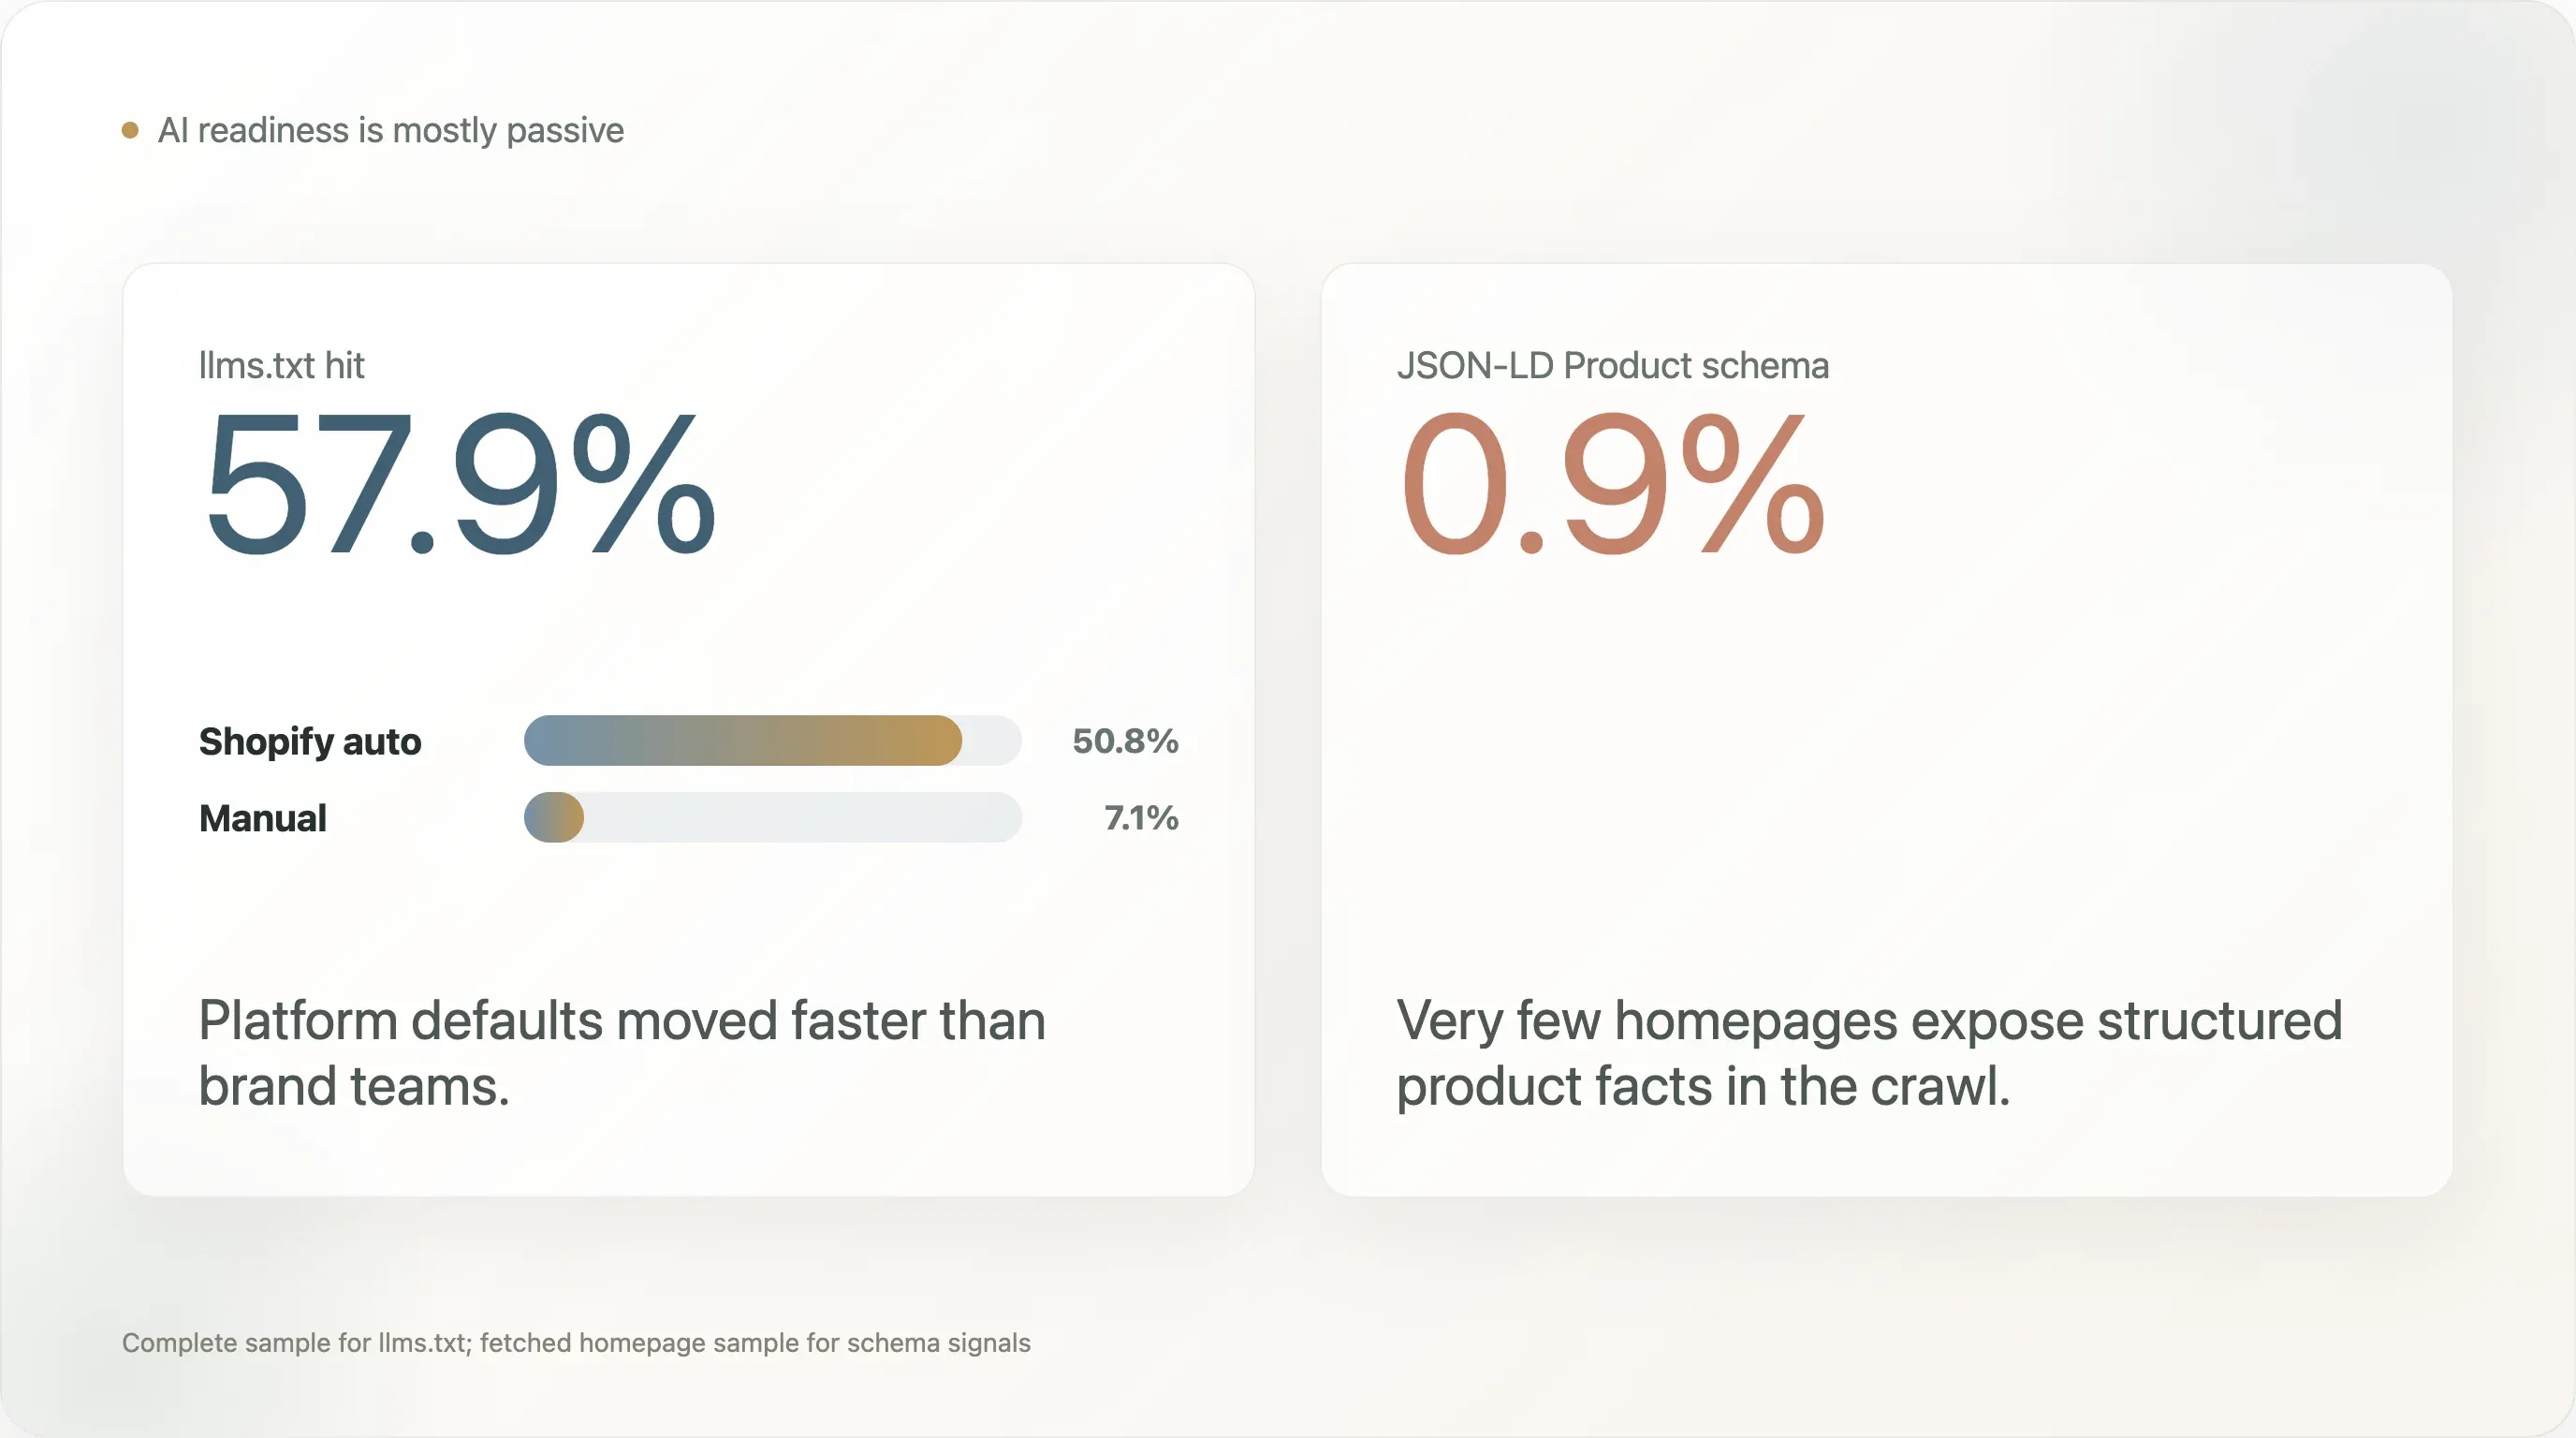
| Статус llms.txt | Количество | Доля полной выборки |
|---|---|---|
| Всего совпадений llms.txt | 717 | 57,9% |
| Автосгенерирован Shopify | 629 | 50,8% |
| Вручную создан | 88 | 7,1% |
| Soft 404 | 137 | 11,1% |
| Не настроен | 383 | 30,9% |
Вывод не в том, что «DTC-бренды стали экспертами AI-поиска». Более точный вывод такой: платформенные настройки могут менять рынок быстрее, чем это успевают делать команды брендов. Когда платформа автоматически добавляет новый публичный файл, многие бренды получают пользу, не принимая активного стратегического решения. Это полезно, но это не то же самое, что осознанная оптимизация под AI-поиск.
Более важный пробел виден в структурированных данных. В 1 240 выборках с собранным контентом главной страницы JSON-LD любого типа встречается на 48,4%, Organization schema — на 39,5%, WebSite schema — на 36,0%, BreadcrumbList — на 12,7%, а Product schema — лишь на 0,9%.
| SEO / schema сигнал | Охват |
|---|---|
| meta viewport | 90,3% |
| meta description | 84,4% |
| canonical | 81,2% |
| og:title | 79,1% |
| twitter:card | 70,0% |
| og:image | 65,2% |
| JSON-LD любого типа | 48,4% |
| JSON-LD Organization | 39,5% |
| JSON-LD WebSite | 36,0% |
| hreflang | 31,5% |
| JSON-LD BreadcrumbList | 12,7% |
| manifest | 10,9% |
| RSS feed | 4,3% |
| JSON-LD Product | 0,9% |
Product schema важна, потому что помогает поисковым системам и AI-системам понимать сущность товара: название, цену, наличие, SKU, рейтинги, изображения и связанные факты о продукте. Бренд может иметь отличный текст и современный ecommerce-стек, но если публичные crawlers не могут аккуратно считать факты о товаре, бренд теряет видимость.
Позитивные примеры в crawl включают Curie, Manukora, Mokobara, MoxieLash, Unbloat и Viva — они вошли в небольшую группу обнаружений Product schema. Их не стоит считать единственными брендами, работающими со структурированными данными о товаре, потому что методология основана на главной странице и очень консервативна. Но это хорошие примеры того типа структурированного сигнала, который большинство публичных DTC-страниц в этом crawl не отдавало.
Для SEO-команд это самый практичный вывод всего отчета. Добавить или проверить Product schema на страницах товаров обычно дешевле, чем запускать новый канал, перестраивать сайт или подключать еще одного аналитического вендора. Это также легко объяснить внутри компании: если AI-поиск и rich results нуждаются в структурированных фактах о товаре, страница товара должна публиковать эти факты в машинно-читаемом формате.
Для контент-команд заголовок напрашивается сам: DTC-бренды получили AI-search файл по умолчанию, но почти никто не показывает Product schema в crawl. Это противоречие интереснее, чем общий сюжет про «AI-поиск уже близко», потому что указывает на конкретный пробел.
4. Оформление заказа: Shop Pay — стандарт, а BNPL пока остается меньшинственным сигналом
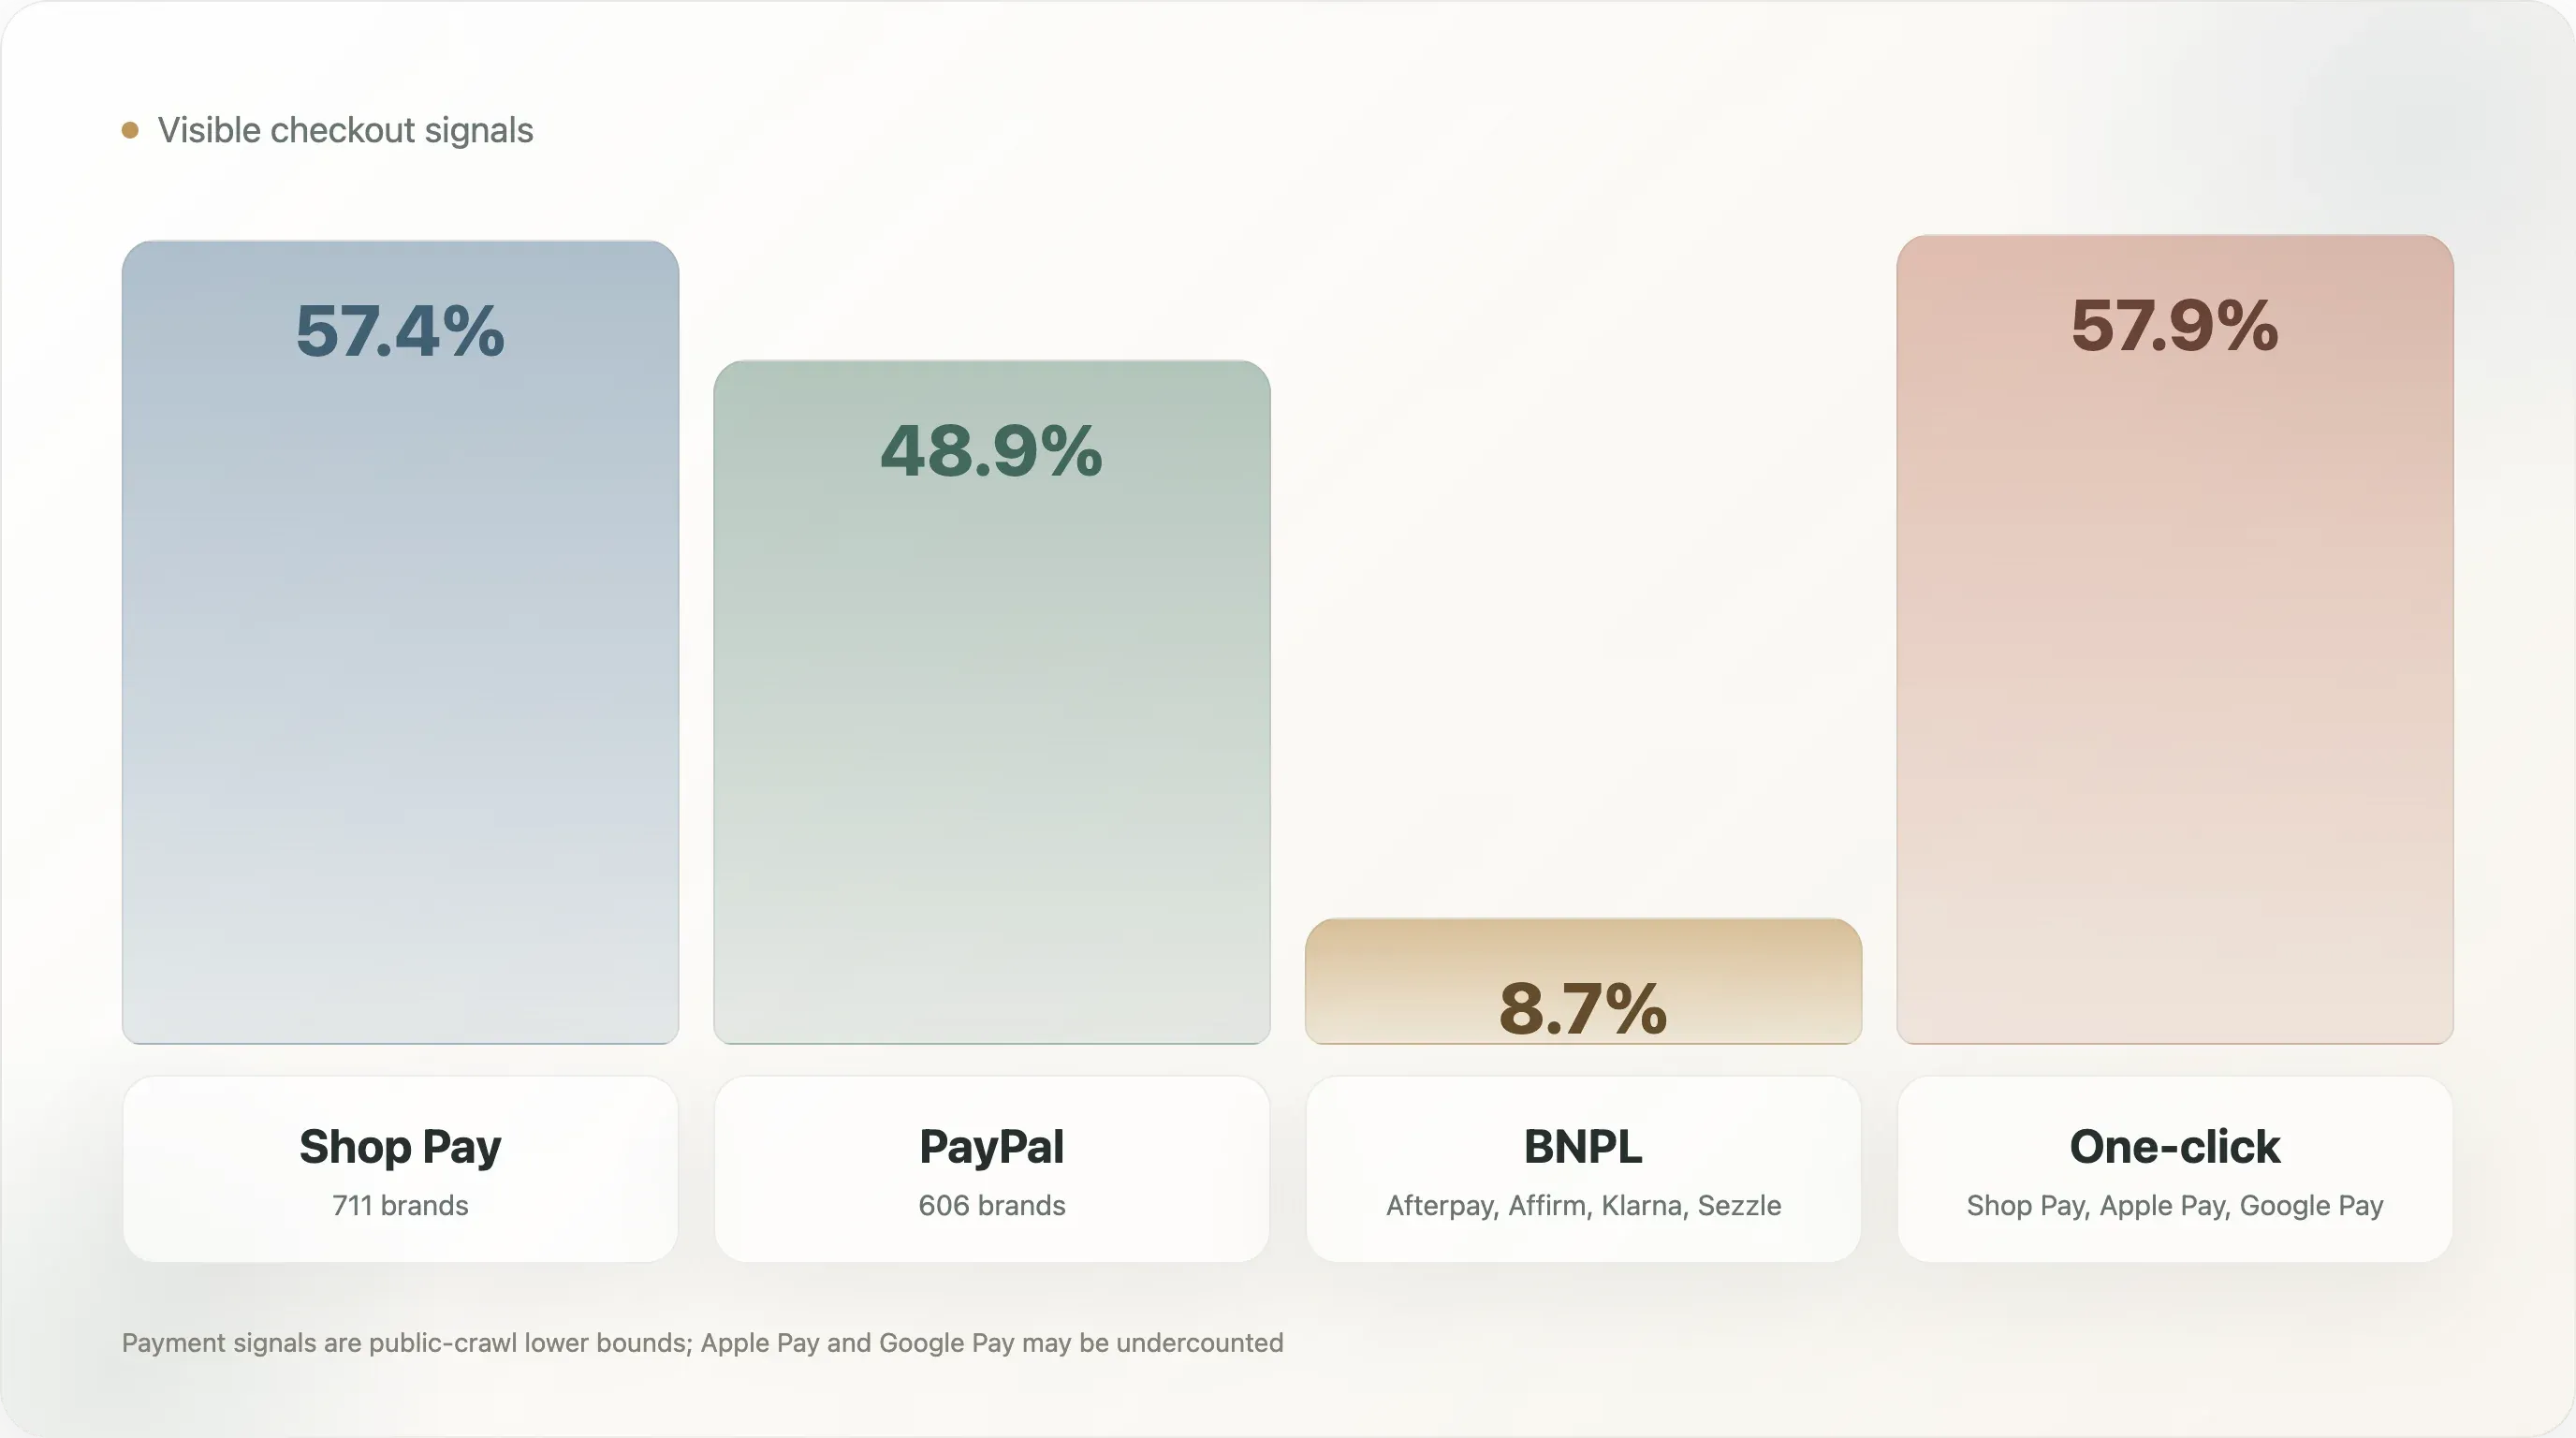
Оформление заказа — один из самых стандартизированных слоев в выборке.
| Способ оплаты | Бренды | Охват |
|---|---|---|
| Shop Pay | 711 | 57,4% |
| PayPal | 606 | 48,9% |
| Afterpay | 73 | 5,9% |
| Affirm | 24 | 1,9% |
| Amazon Pay | 16 | 1,3% |
| Klarna | 14 | 1,1% |
| Google Pay | 9 | 0,7% |
| Apple Pay | 5 | 0,4% |
One-click checkout, в этой работе определяемый как Shop Pay, Apple Pay или Google Pay, встречается на 57,9% полной выборки. BNPL, то есть Afterpay, Affirm, Klarna или Sezzle, встречается на 8,7%.
Apple Pay и Google Pay, вероятно, недоучтены, потому что они часто загружаются через динамические checkout-скрипты, а не через статический HTML главной страницы. Shop Pay и PayPal в этой методологии заметнее. Поэтому безопасный вывод не в том, что Apple Pay неважен. Безопасный вывод в том, что Shop Pay и PayPal — самые заметные сигналы checkout в этом публичном crawl.
Показатель BNPL стратегически полезен именно своей низкой величиной: он достаточно низкий, чтобы создать точку принятия решения. BNPL не является универсальным стандартом DTC в этой выборке. Он появляется избирательно — в зависимости от категории и цены. Для категорий с высоким AOV, таких как одежда, обувь, мебель, оборудование или премиальная косметика, BNPL может снизить трение при покупке. Для товаров с низким AOV и регулярным потреблением эффект может быть слабее.
Следовательно, вопрос для оператора не в том, «должен ли каждый DTC-бренд добавить BNPL?». Вопрос в другом: оправдывают ли наш AOV, структура маржи, возрастной состав клиентов, поведение возвратов и жизненный цикл категории еще один способ оплаты? Для брендов с AOV выше примерно $80 такой тест часто имеет смысл. Для подписочных товаров с регулярным потреблением все зависит от того, улучшает ли BNPL конверсию первого заказа без ущерба для экономики удержания.
Позитивные примеры в более широкой payment-среде легко найти среди зрелых DTC-брендов, которые дают клиенту не один, а несколько надежных способов оплаты. Glossier в crawl показывает Afterpay, PayPal и Shop Pay. Saatva отображается с Affirm в поле оплаты. Эти примеры полезны, потому что показывают разную логику категорий: beauty использует гибкую оплату как часть широкой consumer checkout experience, а матрасы и товары для дома — финансирование, чтобы снизить трение при крупных покупках.
5. Headless по-прежнему является признаком зрелости, а не нормой
В 1 238 полных выборках современные фронтенд-фреймворки встречались так:
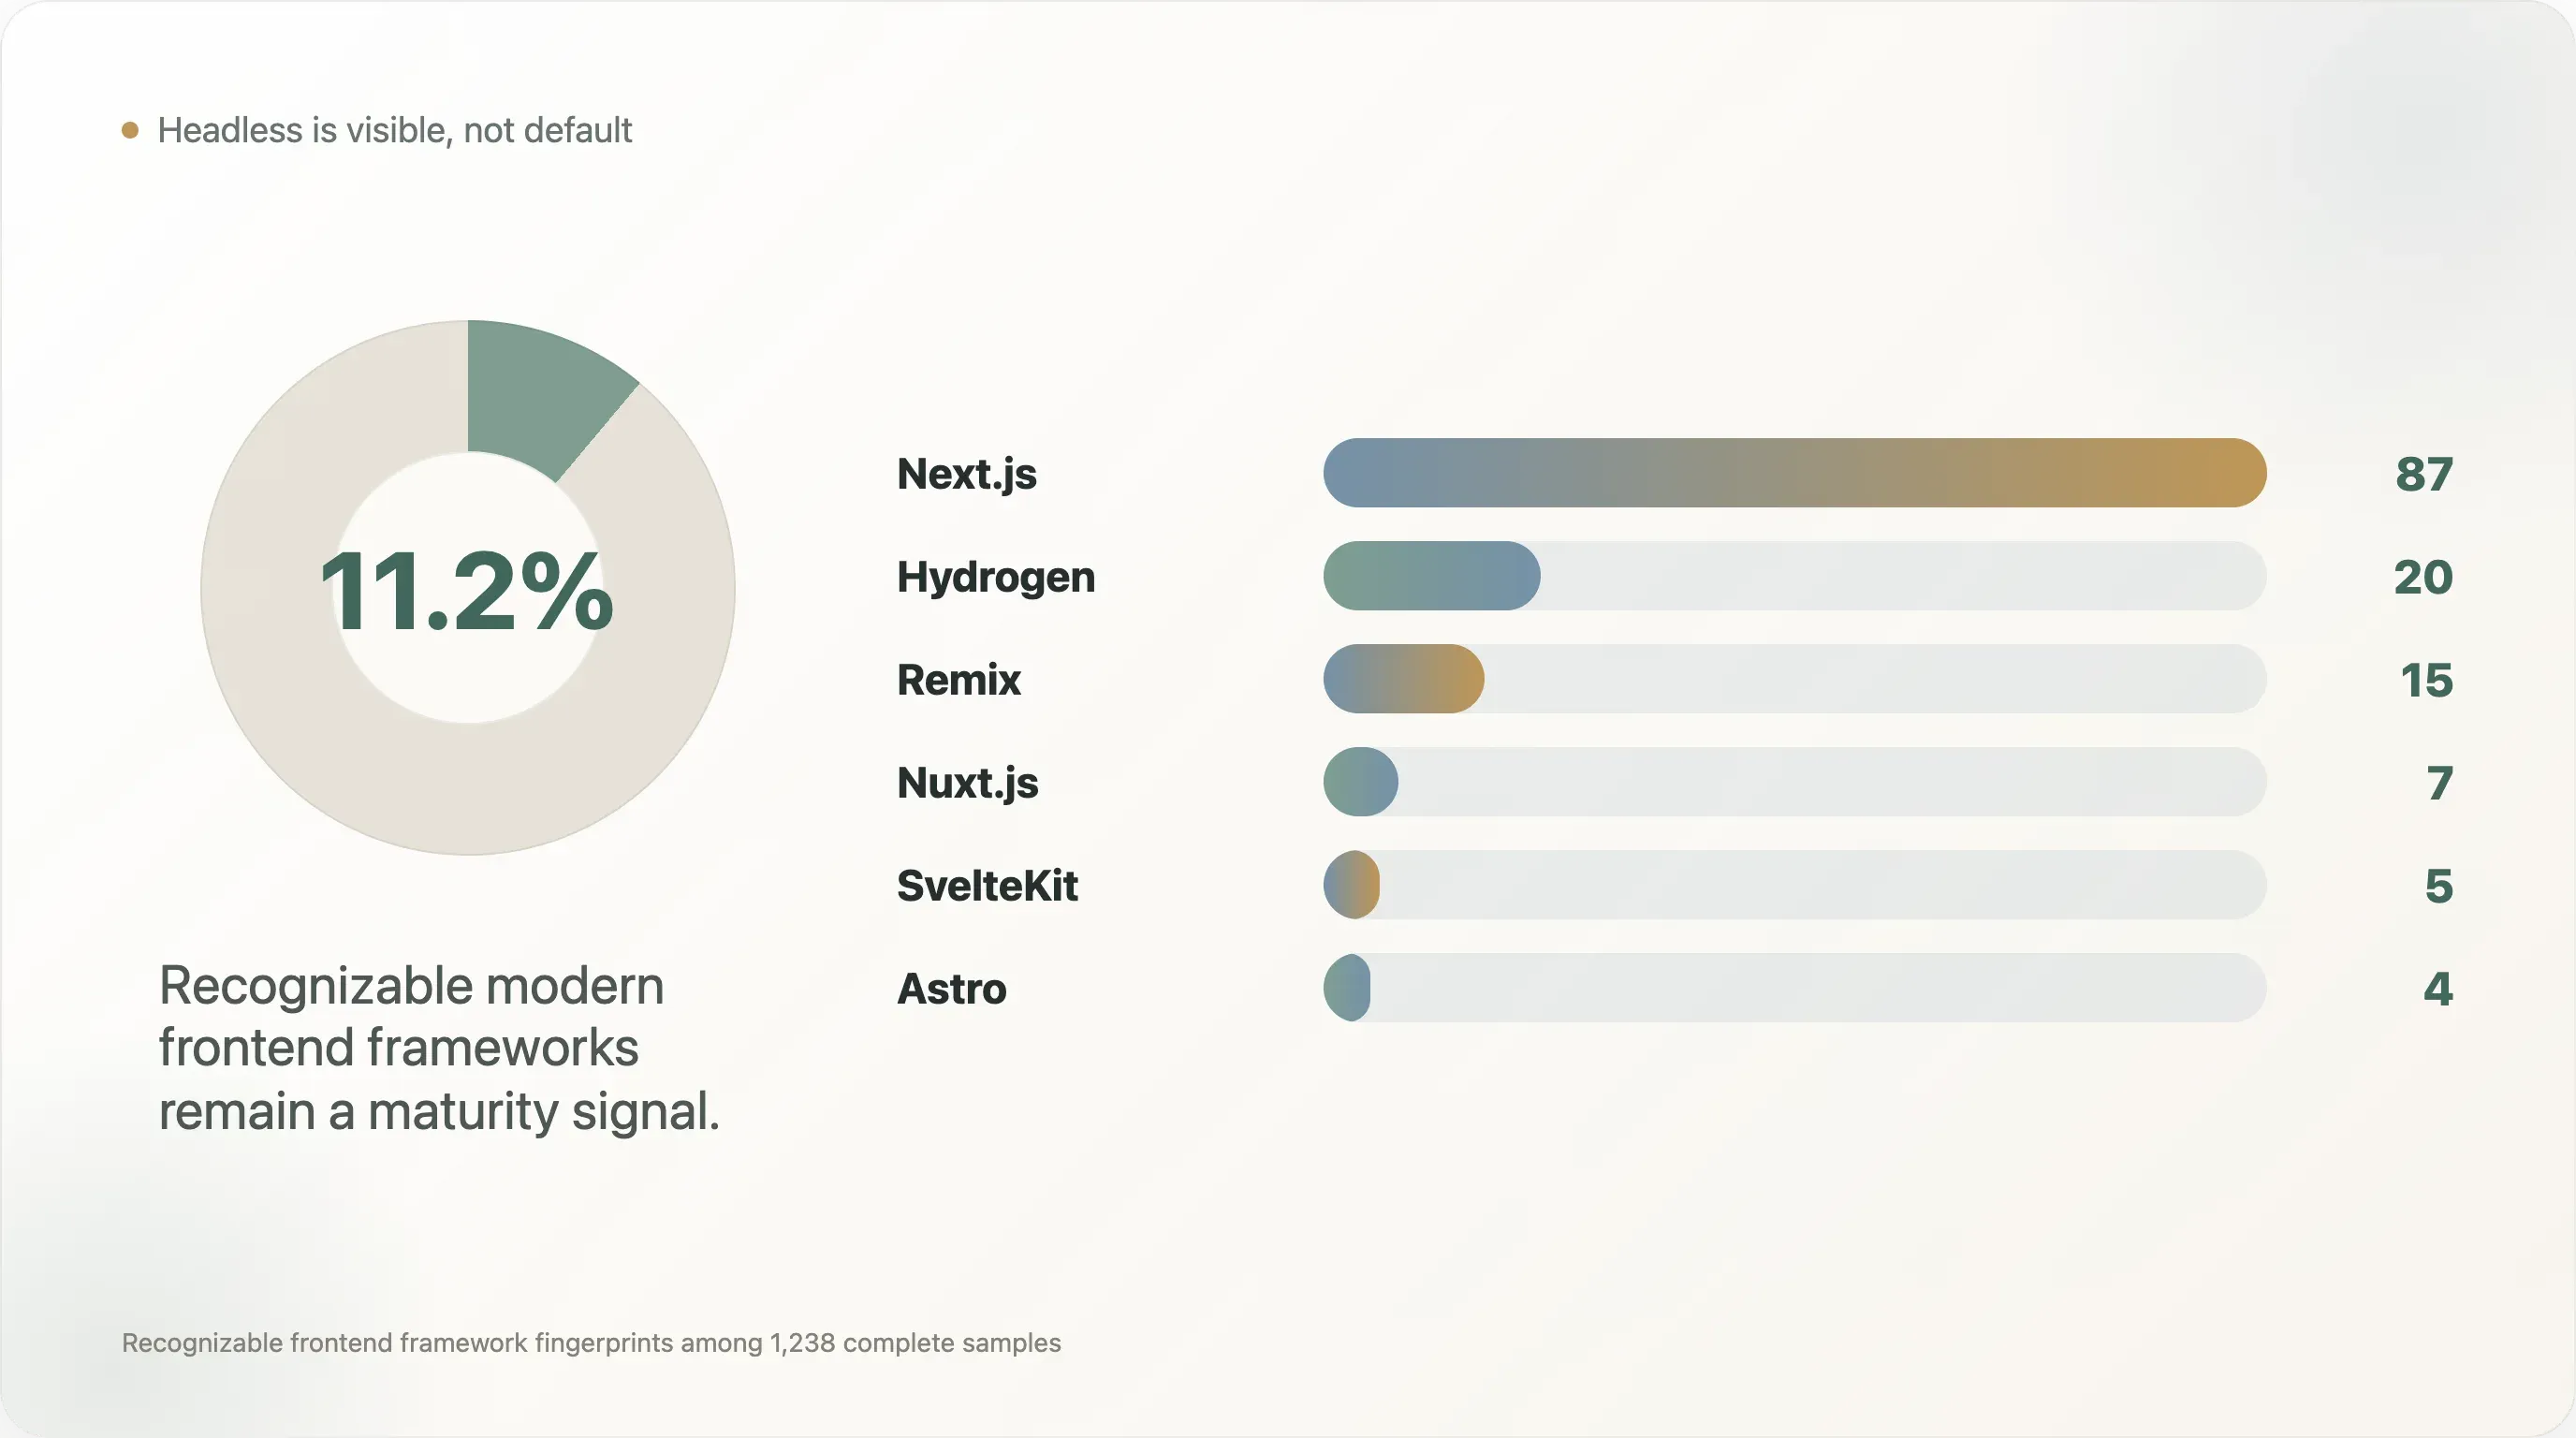
| Фронтенд | Бренды | Доля |
|---|---|---|
| Next.js | 87 | 7,0% |
| Hydrogen | 20 | 1,6% |
| Remix | 15 | 1,2% |
| Nuxt.js | 7 | 0,6% |
| SvelteKit | 5 | 0,4% |
| Astro | 4 | 0,3% |
| Gatsby | 1 | 0,1% |
Вместе эти узнаваемые современные фронтенд-фреймворки встречаются примерно у 139 брендов, то есть у 11,2% полной выборки. Реальная доля headless может быть выше, потому что многие кастомные React- или SPA-магазины не оставляют в простом crawl заметных отпечатков фреймворка.
Заголовок здесь не в том, что «все уходят в headless». Скорее, вывод тоньше: headless достаточно заметен, чтобы иметь значение, но все еще достаточно редок, чтобы служить признаком зрелости. Большинство DTC-команд не перестраивают витрину на Next.js или Hydrogen. Те, кто это делают, обычно решают конкретные задачи: скорость, контроль над визуалом, гибкость content-commerce, международная архитектура, сложные посадочные страницы или более жесткий контроль SEO.
Позитивные примеры из crawl включают Warby Parker и Stitch Fix с Next.js, Dr. Squatch, Blueland, Liquid I.V. и Chubbies с Hydrogen, Hedley Bennett и Harry's с Remix, а также Cocunat и Biossance с Astro. Эти названия важны, потому что операторам нужны конкретные примеры. Они показывают, что headless — это не абстрактный инженерный тренд, а паттерн, видимый в optics, personal care, food, apparel, beauty и consumer goods.
Однако для большинства брендов headless не должен быть первым операционным приоритетом. Headless frontend может дать выигрыш в производительности и опыте бренда, но одновременно увеличивает расходы на поддержку. Бренду нужны инженерные ресурсы, QA-дисциплина, управление аналитикой, контроль контентных процессов и надежные процессы деплоя. Небольшой бренд без чистой аналитической настройки, email lifecycle, внедренной schema и культуры тестирования checkout не должен сразу прыгать к перестройке фронтенда.
Более практичная лестница зрелости выглядит так:
- Приведите в порядок базовый стек: GA4, удержание, checkout, согласия и чистые события.
- Добавьте структурированные данные о товарах и crawlable SEO-основу.
- Сократите ненужные скрипты и зависимости от третьих сторон.
- Добавляйте поведенческую аналитику или атрибуцию только тогда, когда команда действительно может использовать данные.
- Рассматривайте headless, когда у бренда есть реальная потребность в скорости, контроле дизайна, интернационализации или гибкости content-commerce.
Эта лестница полезна, потому что возвращает headless в контекст. Это не значок статуса. Это операционный выбор.
6. Долг по производительности: главная страница превращается в хаб вендоров
Показатели performance показывают типичный DTC-конфликт. Маркетинговые команды хотят видимость, атрибуцию, попапы, отзывы, персонализацию, поддержку, социальные пиксели, согласия, тестирование и ретаргетинг. Инженерные и SEO-команды хотят скорость, меньше зависимостей и более чистые страницы. Главная страница оказывается между ними.
В 1 240 выборках главных страниц с метриками производительности:
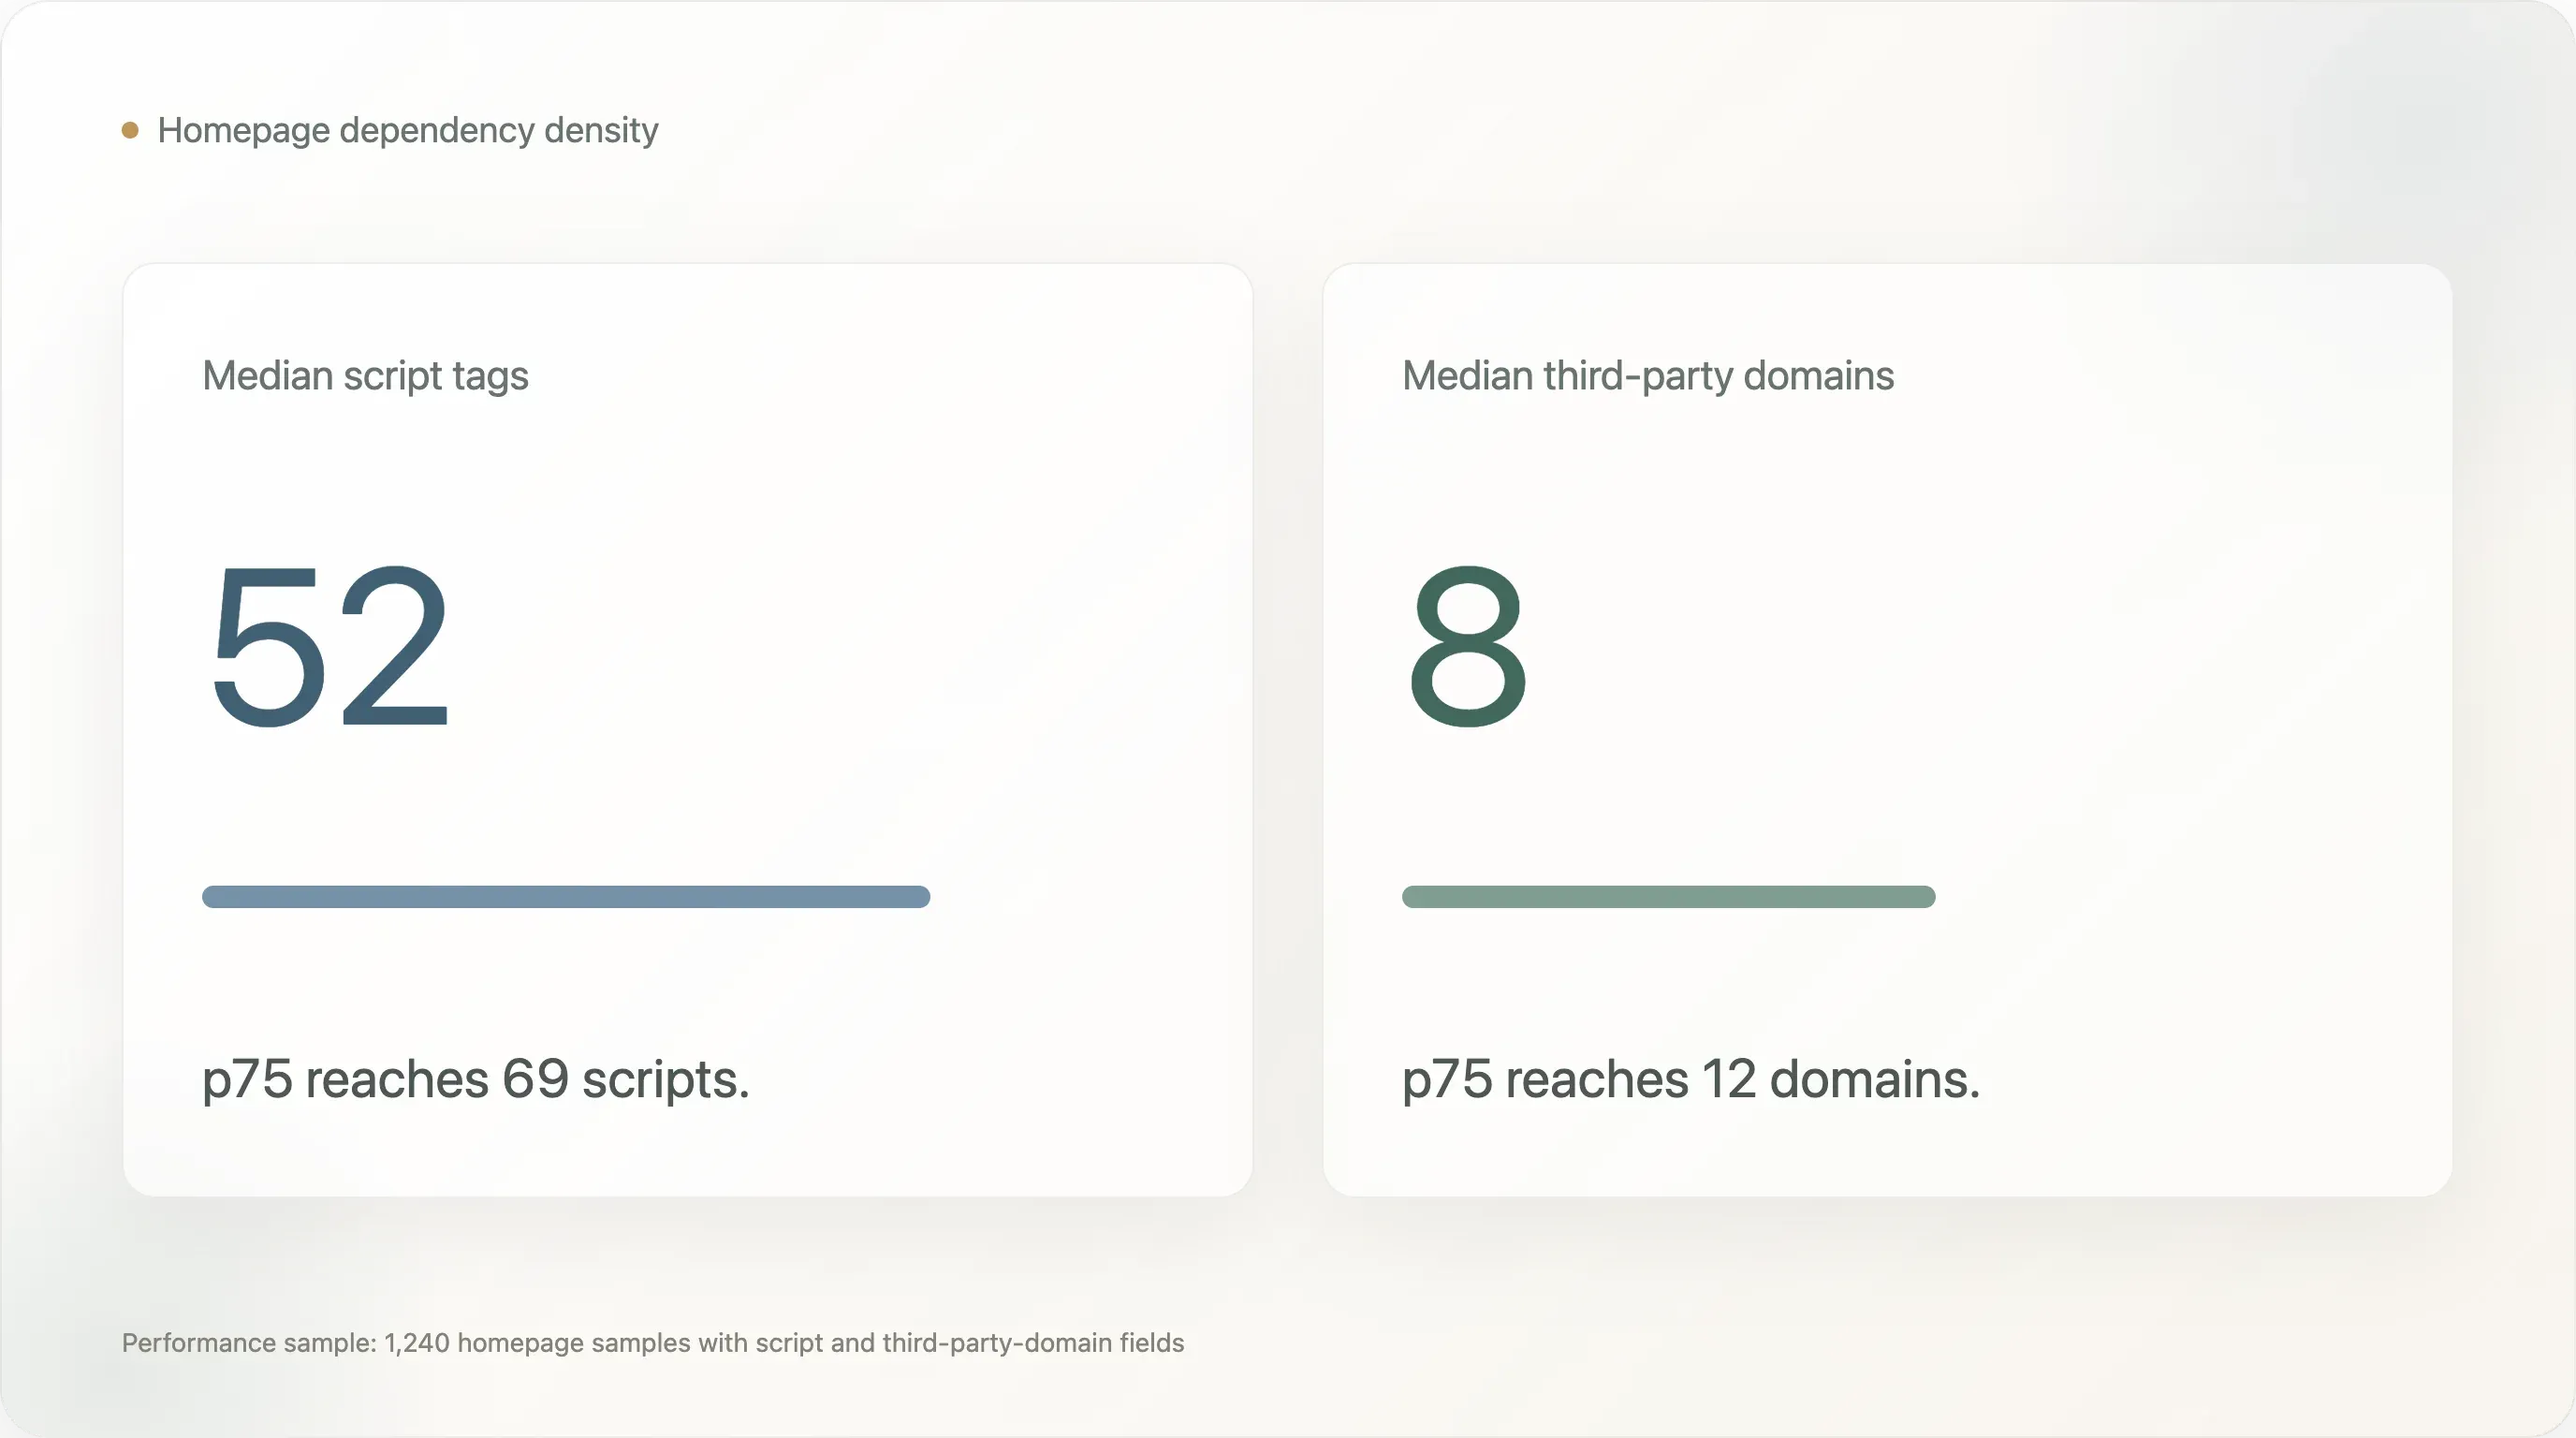
| Метрика | Медиана | p75 | Максимум |
|---|---|---|---|
| Script-теги | 52 | 69 | 305 |
| Домены третьих сторон | 8 | 12 | 41 |
Поле размера страницы не является надежным выводом, потому что процесс загрузки ограничивал чтение 256 КБ. Но количество скриптов и доменов третьих сторон все равно полезно. Медиана в 52 script-тега означает, что типовая главная страница в полной выборке — это не легкий документ. Это координационный узел множества вендоров и браузерных сценариев.
Этот вывод легко понять неправильно. Ответ не в том, чтобы «убрать все инструменты». Многие инструменты существуют, потому что они поддерживают выручку. Более правильный ответ — назначить владельца. У каждого скрипта должен быть бизнес-владелец, причина существования, стратегия загрузки, поведение с учетом согласий и цикл ревизии. Если у скрипта нет владельца, он становится долговым грузом по производительности.
Лучший вопрос для оператора: какие теги все еще окупают свою стоимость? Пиксель, поддерживающий крупный платный канал, может стоить компромисса по скорости. Устаревший тестовый тег от вендора, которым команда больше не пользуется, — нет. Инструмент поведенческой аналитики может быть оправдан, если кто-то еженедельно смотрит сессии. Если записи никто не анализирует, скрипт лишь создает инерцию.
Для SEO-команд это полезная связка тем. Core Web Vitals и техническое SEO часто рассматривают как инженерную проблему, тогда как теги — как маркетинговый инструмент. На практике это одна и та же операционная система. DTC-команда не сможет улучшить производительность без управления тегами и не сможет управлять тегами без участия маркетинга.
7. Privacy, наблюдаемость и продвинутые операции
Несколько категорий инструментов в выборке встречаются реже, чем базовый стек, но если они присутствуют, то многое говорят о зрелости.
Cookiebot / OneTrust встречается на 9,6% полной выборки. Это сигнал управления согласиями. Он часто появляется, когда бренды работают в более строгих privacy-юрисдикциях или относятся к комплаенсу серьезно. Если DTC-бренд выходит в Европу, Канаду или другие рынки с повышенными требованиями к privacy, управление согласиями становится не опцией, а практической необходимостью.
Microsoft Clarity встречается на 20,6%, а Hotjar — на 8,3%. Разница заметная, потому что оба инструмента связаны с поведенческой аналитикой. Позиционирование Clarity как бесплатного и privacy-friendly, вероятно, дает ему преимущество на чувствительном к затратам рынке. Для операторов это значит, что поведенческая аналитика — не только enterprise-история. DTC-команды среднего размера тоже могут наблюдать поведение пользователей без покупки дорогой исследовательской платформы.
Gorgias встречается на 19,1%. Это важно, потому что поддержка клиентов — одна из точек, где DTC отличается от обычного ecommerce. Возвраты, изменения заказа, вопросы по доставке, подписки, поврежденный товар и обучение продукту связывают поддержку с выручкой. Инструмент поддержки, интегрированный с ecommerce-данными, становится частью системы конверсии и удержания, а не просто inbox для тикетов.
Triple Whale встречается на 15,3%, а Northbeam — на 5,1%. Это сигналы зрелости атрибуции. Когда бренд тратится на Meta, Google, TikTok, инфлюенсеров, аффилиатов, email и SMS, одного GA4 может быть недостаточно, чтобы ответить на вопрос, который действительно волнует оператора: какой spend действительно прибыльный? Появление DTC-native инструментов атрибуции показывает, что проблема атрибуции вышла из ниши и стала массовой болью growth-команд.
Rebuy встречается на 9,0%. Это сигнал post-purchase и upsell. Низкая доля говорит о том, что у многих брендов еще есть пространство для роста среднего чека и монетизации после покупки. Для брендов с товарами регулярного потребления или комплементарными SKU post-purchase upsell может быть эффективнее, чем погоня за новым трафиком.
Эти инструменты — не рекомендации для каждого бренда. Это маркеры зрелости. Бренд не должен ставить Triple Whale до тех пор, пока у него не появится достаточный объем paid spend, оправдывающий лучшую атрибуцию. Не стоит внедрять поведенческую аналитику, если никто не будет смотреть сессии. Не стоит добавлять Rebuy, если у каталога нет логичных комплементарных покупок. Бенчмарк полезен тем, что показывает, когда эти инструменты входят в видимый стек, а не потому, что говорит, будто всем нужны все инструменты сразу.
8. Различия по категориям: beauty и wellness используют более глубокие стеки
Категорийная классификация в этом исследовании основана на правилах и неидеальна. Более половины полной базы брендов попадает в категорию «Other», поэтому категориальные выводы следует читать как ориентиры. И все же размеченные категории показывают полезные паттерны среди групп с достаточным числом наблюдений.
| Категория | Выборка | Доля Shopify в выборке | Среднее число обнаруженных инструментов | TikTok | |
|---|---|---|---|---|---|
| Apparel & Footwear | 141 | 95,0% | 4,2 | 48,2% | 31,2% |
| Food & Beverage | 103 | 88,3% | 4,3 | 55,3% | 31,1% |
| Beauty & Skincare | 87 | 94,3% | 4,7 | 43,7% | 26,4% |
| Health & Wellness | 48 | 87,5% | 4,9 | 39,6% | 25,0% |
| Outdoor & Sports | 42 | 92,9% | 4,0 | 47,6% | 23,8% |
Beauty & Skincare и Health & Wellness показывают самые глубокие стеки в этой таблице. Это логично. Эти категории часто связаны с образованием, доверием, составами, подписками, ритуалами, отзывами, регуляторной осторожностью и повторными покупками. Wellness-бренду могут понадобиться контент, email-обучение, квизы, подписки, атрибуция, поддержка и поведенческая аналитика, чтобы провести скептически настроенного клиента от осведомленности к повторной покупке.
Food & Beverage показывает наивысший охват Instagram в этом срезе. Это тоже соответствует категории. Еда визуальна, ритуальна, привязана к ситуациям и легко показывается в lifestyle-контексте. Apparel & Footwear имеет самый высокий охват TikTok — почти вровень с Food & Beverage, что хорошо сочетается с short-form try-on, стилизацией, haul-контентом и creator-контентом.
Для контент-маркетологов этот раздел — сильная возможность для переупаковки. Общий бенчмарк полезен, но отраслевые отчеты по категориям часто расходятся шире. «Что реально внедряют beauty DTC-бренды» или «Почему food DTC непропорционально опирается на Instagram» вероятно будут лучше работать внутри соответствующих вертикальных сообществ, чем общий сюжет о DTC-стеке.
9. Текст на главной: DTC более транзакционен, чем собственный образ
Сканирование ценностного предложения анализировало читаемый текст главной страницы после удаления скриптов и стилей. Цель была не в оценке качества бренда. Мы хотели понять, какие фразы встречаются достаточно часто, чтобы отражать публичное позиционирование.
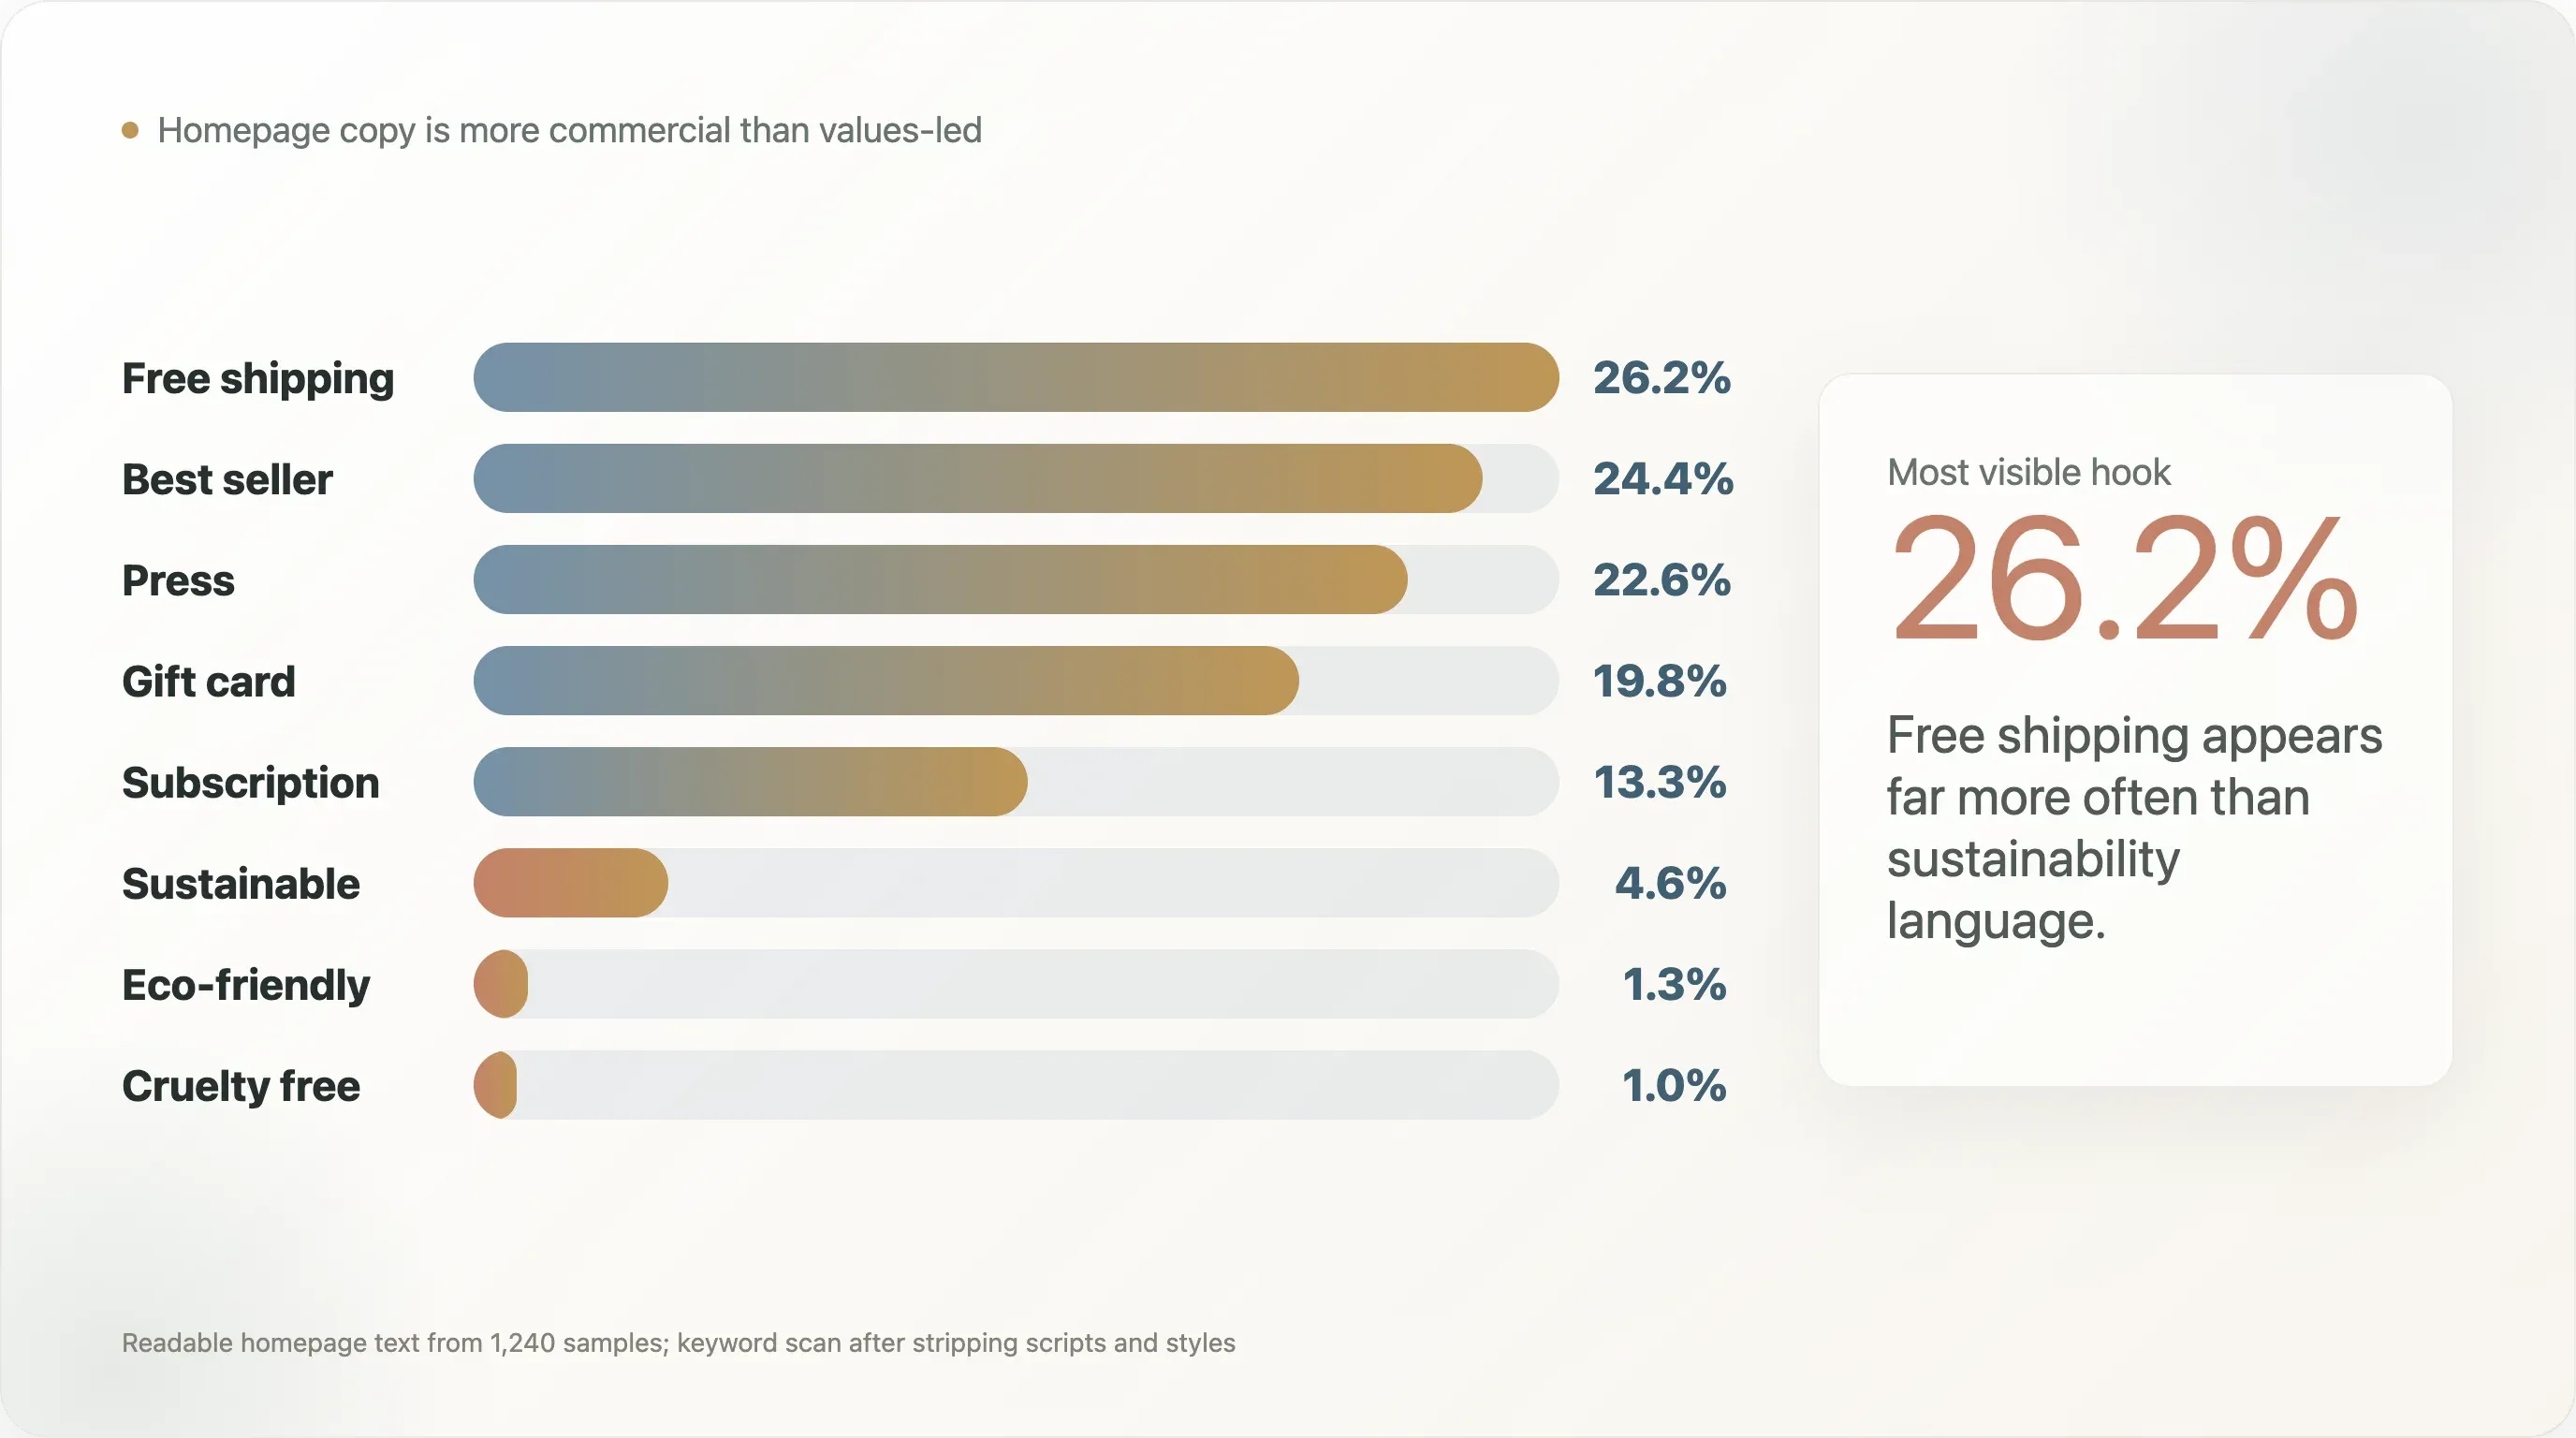
| Ключевое слово или тема | Охват |
|---|---|
| бесплатная доставка | 26,2% |
| бестселлер | 24,4% |
| пресс / as seen on | 22,6% |
| подарочная карта | 19,8% |
| эксклюзив | 14,3% |
| подписка | 13,3% |
| ремесленный / artisan | 11,5% |
| люкс | 5,7% |
| органический | 4,9% |
| веганский | 4,7% |
| устойчивый | 4,6% |
| экологичный | 1,3% |
| без жестокости к животным | 1,0% |
Самые заметные сообщения — практичные и коммерческие: бесплатная доставка, бестселлеры, доверие со стороны прессы, подарочные карты, эксклюзивность и подписки. Термины, связанные с устойчивостью, встречаются намного реже. Это не означает, что DTC-бренды неустойчивы. Это означает, что устойчивость не является основным языком конверсии на главной странице в этой выборке.
Для медиа и рассылок это полезная контр-история, потому что DTC часто описывают через ценности, миссию, устойчивость и сообщество. Публичный текст на главной странице в этой выборке гораздо больше ориентирован на конверсию. Брендам по-прежнему нужно снижать трение, доказывать спрос, показывать доверие и вести посетителя к покупке.
«Пресс / as seen on» на 22,6% особенно полезно для PR-команд. Это показывает, что earned media — это не только узнаваемость. Оно становится повторно используемым доверительным активом на главной странице. Сильный пресс-материал может жить в пути к конверсии еще долго после публикации статьи.
«Подарочная карта» на 19,8% тоже интереснее, чем кажется. Gift cards могут быть инструментом выручки, привлечения, лояльности и cash flow. Это не просто праздничное дополнение. Для DTC-брендов с высокой giftability модуль подарочных карт может уменьшить трение для покупателей, которым бренд нравится, но которые не знают размер, вкус, оттенок или точную потребность получателя.
10. Лидеры и длинный хвост: количество инструментов — не ров
Разделение на head и tail основано на видимости источников, а не на выручке. «Head» означает, что бренд встречался минимум в трех исходных коллекциях. «Tail» — что бренд встречался в одной коллекции. Это прокси на публичную видимость в источниках.
| Измерение | Группа лидеров | Группа хвоста |
|---|---|---|
| Размер выборки | 89 | 708 |
| Доля Shopify в выборке | 93,3% | 84,7% |
| Среднее число обнаруженных аналитических инструментов | 4,5 | 4,1 |
| Медианное число обнаруженных аналитических инструментов | 4 | 4 |
| Shop Pay | 82,0% | 77,1% |
| PayPal | 75,3% | 64,8% |
| Afterpay | 11,2% | 7,3% |
Разрыв по глубине стека небольшой. Это важно. Это означает, что меньшие или менее заметные бренды могут получить доступ почти к той же инфраструктуре, что и более известные. Современному ecommerce-оператору не нужна огромная команда, чтобы установить GA4, Klaviyo, Shop Pay, PayPal, Microsoft Clarity или базовые пиксели.
Различие в том, как эти инструменты используются и какие продвинутые инструменты появляются дальше. У бренда-лидера может быть не намного больше инструментов, но у него чаще сильнее атрибуция, лучше checkout-опции, чище комплаенс, зрелее поддержка и лучше управление. Ров — не в списке приложений. Ров — в операционной дисциплине.
Для DTC-команд среднего размера вывод одновременно обнадеживает и немного тревожит. Обнадеживает, потому что инструменты доступны. Тревожит, потому что если все могут установить одни и те же инструменты, преимущество смещается к исполнению: скорости тестирования креативов, сегментации email, качеству product page, техническому SEO, schema, скорости, измерению жизненного цикла и дисциплине кампаний.
11. Что операторам делать с этими данными
Бенчмарк полезен только тогда, когда превращается в решения. Вот практическая последовательность действий.
Сначала проверьте базу. Убедитесь, что события GA4 чистые, отслеживание покупок надежное, Klaviyo или retention-платформа подключена корректно, варианты оплаты работают, поведение согласий соответствует требованиям, а все основные paid pixels добавлены осознанно. Не добавляйте инструменты, чтобы компенсировать сломанные основы.
Затем исправьте базовые вещи для AI-поиска и SEO. Проверьте meta description, canonical-теги, Open Graph, hreflang там, где это релевантно, и JSON-LD. Самая большая возможность — Product schema. Если бренд продает товары онлайн, факты о товаре должны быть машинно-читаемыми на страницах продуктов.
Потом проведите ревизию тегов. Экспортируйте скрипты и домены третьих сторон. Назначьте владельца каждому. Удалите заброшенных вендоров. Отложите некритичные скрипты. Сделайте поведение согласий явным. Это одна из редких задач, которая одновременно помогает SEO, инженерии, аналитике и маркетингу.
Далее проверьте трение при checkout в разрезе категории и AOV. Если AOV высокий, BNPL может стоить теста. Если бренд продает на международных рынках, важны PayPal и локальные ожидания по оплате. Если Apple Pay или Google Pay есть, но в crawl они не видны, убедитесь, что реальный checkout все равно явно показывает их.
После этого осознанно свяжите сайт с собственными соцканалами. Если для бренда важны Instagram, TikTok, YouTube, Pinterest, LinkedIn или X, официальный сайт должен вести туда пользователей. Если канал больше не важен, уберите устаревшую иконку.
И наконец, рассматривайте продвинутые инструменты как операционные обязательства. Triple Whale, Northbeam, Rebuy, Attentive, Gorgias и инструменты поведенческой аналитики могут создавать ценность, но только если у команды есть процесс работы с ними. Инструмент без владельца — это всего лишь еще один скрипт.
Методология
Исходная база содержала 1 597 кандидатов DTC-брендов, собранных из публичных ecommerce- и DTC-источников, включая библиотеки кейсов инструментов, материалы экосистемы Shopify и публичные DTC-индексы. Из них 1 431 кандидат был сопоставлен с доменами. Crawl завершил анализ главных страниц для 1 238 сайтов и собрал контент главных страниц для 1 240 доменов на 11 мая 2026 года.
Crawl пытался получить главную страницу, страницу товара там, где она обнаруживалась, sitemap-endpoints, кандидатов llms.txt и страницы About. Сырой HTML сохранялся по доменам. Детекция использовала паттерны отпечатков для ecommerce-платформы, фронтенд-фреймворка, аналитических и маркетинговых инструментов, платежных сигналов, SEO/schema-полей, социальных ссылок и показателей производительности.
Анализ в основном отражает публичную разметку сайта. Он не получает доступ к внутренним аналитическим аккаунтам, рекламным кабинетам, настройкам checkout-admin, email-показателям, данным о продажах, конверсиях, трафике или выручке. Он также не утверждает, что обнаруженный инструмент настроен правильно или активно используется.
Ограничения для цитирования
-
Это не отраслевая перепись. Выборка смещена в сторону брендов, заметных в экосистеме ecommerce-инструментов и публичных DTC-списках. Используйте формулировки вроде «среди 1 238 полных DTC-выборок в этом исследовании», а не «все DTC-бренды».
-
Shopify преднамеренно перепредставлен. Долю Shopify в выборке следует считать характеристикой выборки, а не рыночной долей.
-
Детекция инструментов — нижняя граница. Динамические скрипты, теги с consent-gate, inline-методы оплаты и контент, рендерящийся на стороне клиента, могут быть пропущены.
-
Размер HTML главной страницы ограничен. Процесс сбора ограничивал чтение HTML до 256 КБ, поэтому размер главной страницы нельзя цитировать как показатель производительности. Количество скриптов и доменов третьих сторон полезнее.
-
Видимость соцссылок — не то же самое, что активность в соцсетях. Ссылки на соцсети на главной странице показывают маршрутизацию с официального сайта, а не число подписчиков, частоту публикаций, распределение creator-контента, paid social или выручку из соцсетей.
-
Категоризация носит ориентировочный характер. Таксономия основана на ключевых словах и содержит крупную корзину «Other». Таблицы по категориям полезны для поиска паттернов, а не для точного измерения рынка.
-
Это снимок на конкретный момент времени. Данные были собраны 11 мая 2026 года. Сайты меняются часто, и будущие обновления могут показать заметный сдвиг.
Примечания по воспроизводимости
В папке поставки есть:
00_expand_brand_pool.py— расширяет исходный пул кандидатов DTC-брендов из публичных списков источников.01_resolve_domains.py— сопоставляет названия брендов и записи источников с каноническими доменами.02_fetch_pages.py— загружает главную страницу, страницу товара, sitemap, кандидатовllms.txtи страницы About.03_detect_all.py— запускает детекцию платформы, аналитики, платежей, SEO, schema, социальных сигналов и признаков производительности.04_build_master.py— собирает единый аналитический таблицeный набор по каждому бренду.05_analyze_reports.py— генерирует агрегированную статистику, использованную в отчете.07_categorize_brands.py— применяет классификатор категорий на основе ключевых слов.08_extra_analysis.py— создает дополнительные выходные данные по SEO, производительности, CTA, value prop и совместному использованию инструментов.
Скачать все скрипты и наборы данных
Исправления методологии, замечания по набору данных и предложения по дополнительному анализу можно отправлять на support@thunderbit.com. Этот отчет опубликован независимо от любой коммерческой позиции Thunderbit; мы создаем AI-powered web scraper и структурно заинтересованы в том, чтобы ecommerce-сайты становились более читаемыми для людей, поисковых систем, аналитических систем и AI-агентов. Бенчмарк основан на 1 238 полных DTC-выборках, собранных 11 мая 2026 года. Данные в этом отчете имеют самостоятельную ценность. — Исследовательская команда Thunderbit, май 2026.
Попробуйте Thunderbit для бенчмаркинга DTC-сайтов Get Started Free



