
Tóm tắt điều hành
Các nhà vận hành DTC thường nói nhiều về thương hiệu, cộng đồng, sáng tạo, giữ chân khách hàng và trải nghiệm khách hàng. Nhưng phía sau những câu chuyện đó là một thực tế ít ồn ào hơn: phần lớn website DTC hiện đại đang được xây trên một bộ công cụ vận hành khá giống nhau. Trong nghiên cứu này, chúng tôi bắt đầu với 1.597 thương hiệu DTC tiềm năng, xác thực được 1.431 tên miền và hoàn tất phân tích ở cấp trang chủ cho 1.238 website thương hiệu vào ngày 11 tháng 5 năm 2026. Mục tiêu không phải để xếp hạng thương hiệu. Mục tiêu là trả lời một câu hỏi thực tế hơn cho người vận hành: khi nhìn vào các website công khai của những thương hiệu xuất hiện trong hệ sinh thái công cụ ecommerce, những mô hình hạ tầng nào thực sự xuất hiện?
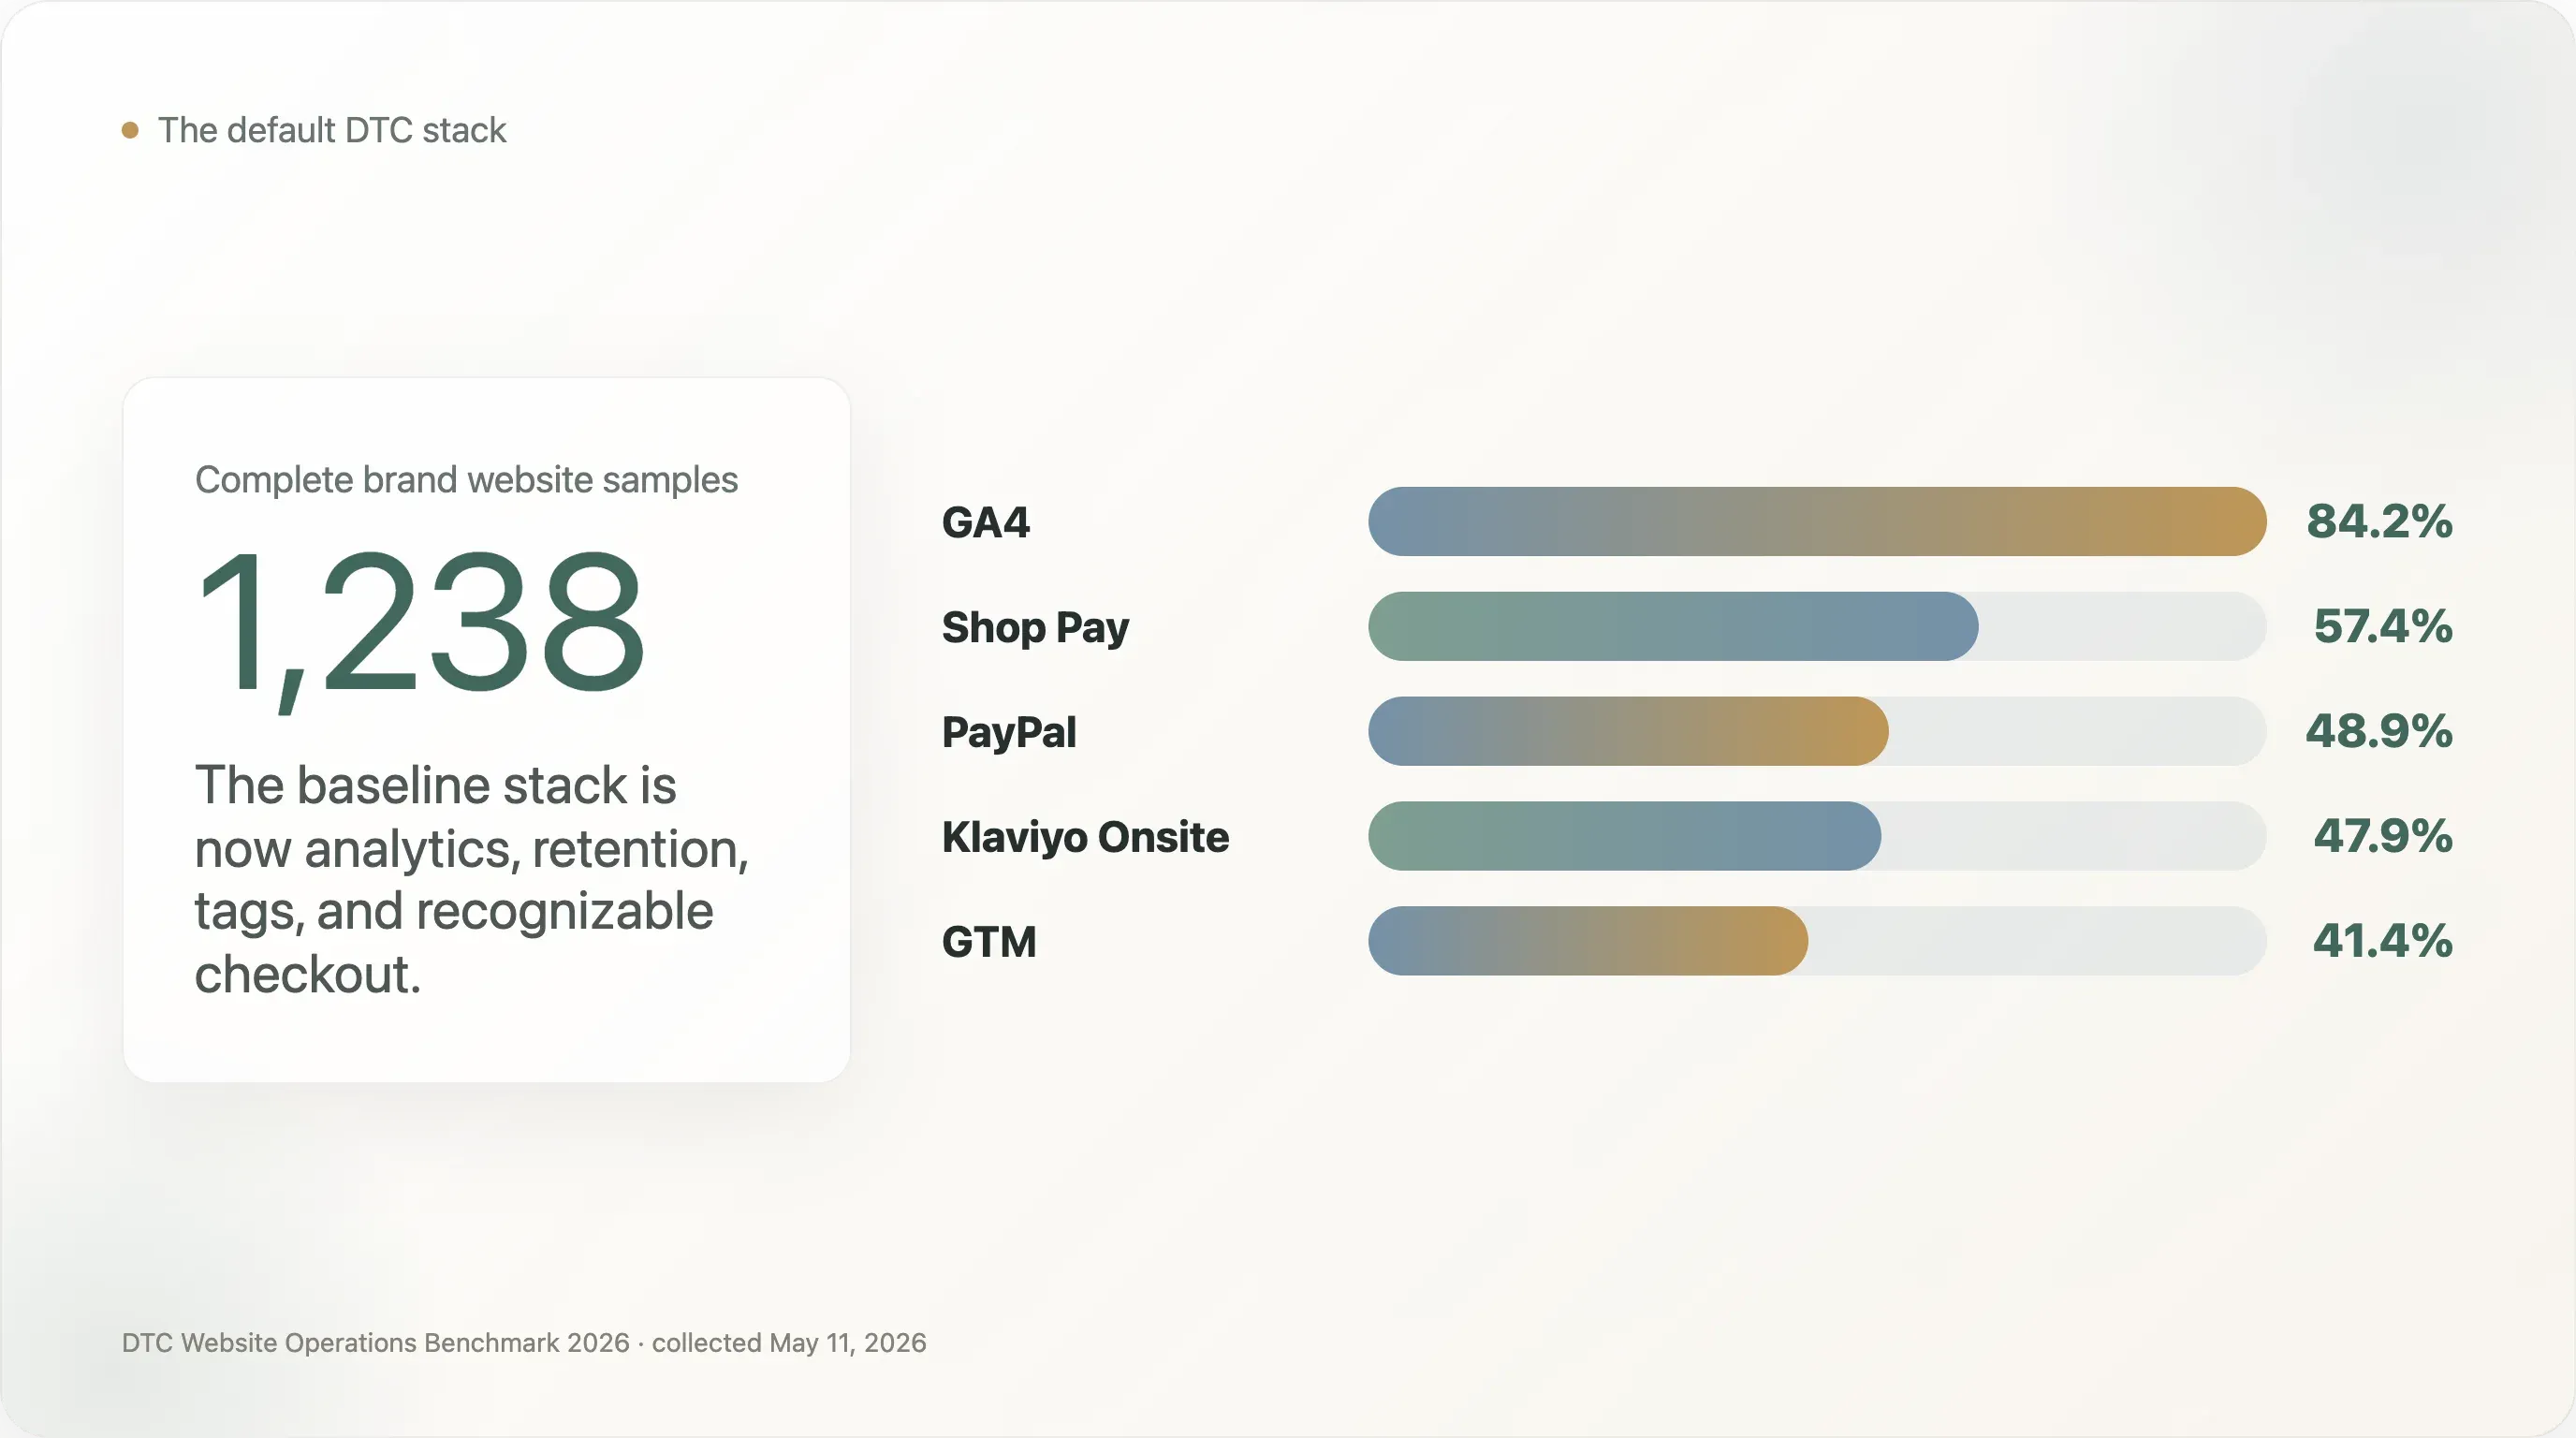
Phát hiện rõ nhất là lớp nền của stack vận hành DTC đã được tiêu chuẩn hóa. Google Analytics 4 xuất hiện trên 84,2% mẫu hoàn chỉnh. Klaviyo Onsite xuất hiện trên 47,9%. Google Tag Manager xuất hiện trên 41,4%. Ở khâu thanh toán, Shop Pay xuất hiện trên 57,4% và PayPal trên 48,9%. Trong số 1.083 thương hiệu mà ít nhất một công cụ được phát hiện, GA4 + Shop Pay cùng xuất hiện ở 65,6%, GA4 + PayPal ở 56,0%, PayPal + Shop Pay ở 55,6% và GA4 + Klaviyo ở 54,6%. Với người vận hành, hàm ý rất rõ: stack DTC mặc định không còn là bí mật chiến lược nữa. Nó chỉ là mức nền tối thiểu cần có.
Điều thú vị không nằm ở sự giống nhau đó. Điều thú vị là chỗ sự giống nhau bị phá vỡ. Website DTC trông khá trưởng thành ở các lớp analytics cơ bản, thanh toán và hạ tầng email, nhưng lại kém trưởng thành hơn nhiều ở khả năng sẵn sàng cho tìm kiếm bằng AI, dữ liệu sản phẩm có cấu trúc, SEO quốc tế, quản trị hiệu năng, và mối liên kết giữa lưu lượng website với các kênh social sở hữu. Đây là những khoảng trống tạo ra benchmark hữu ích cho các đội ecommerce, đồng thời mở ra một góc nhìn tốt cho người viết SEO, bản tin và truyền thông ngành.
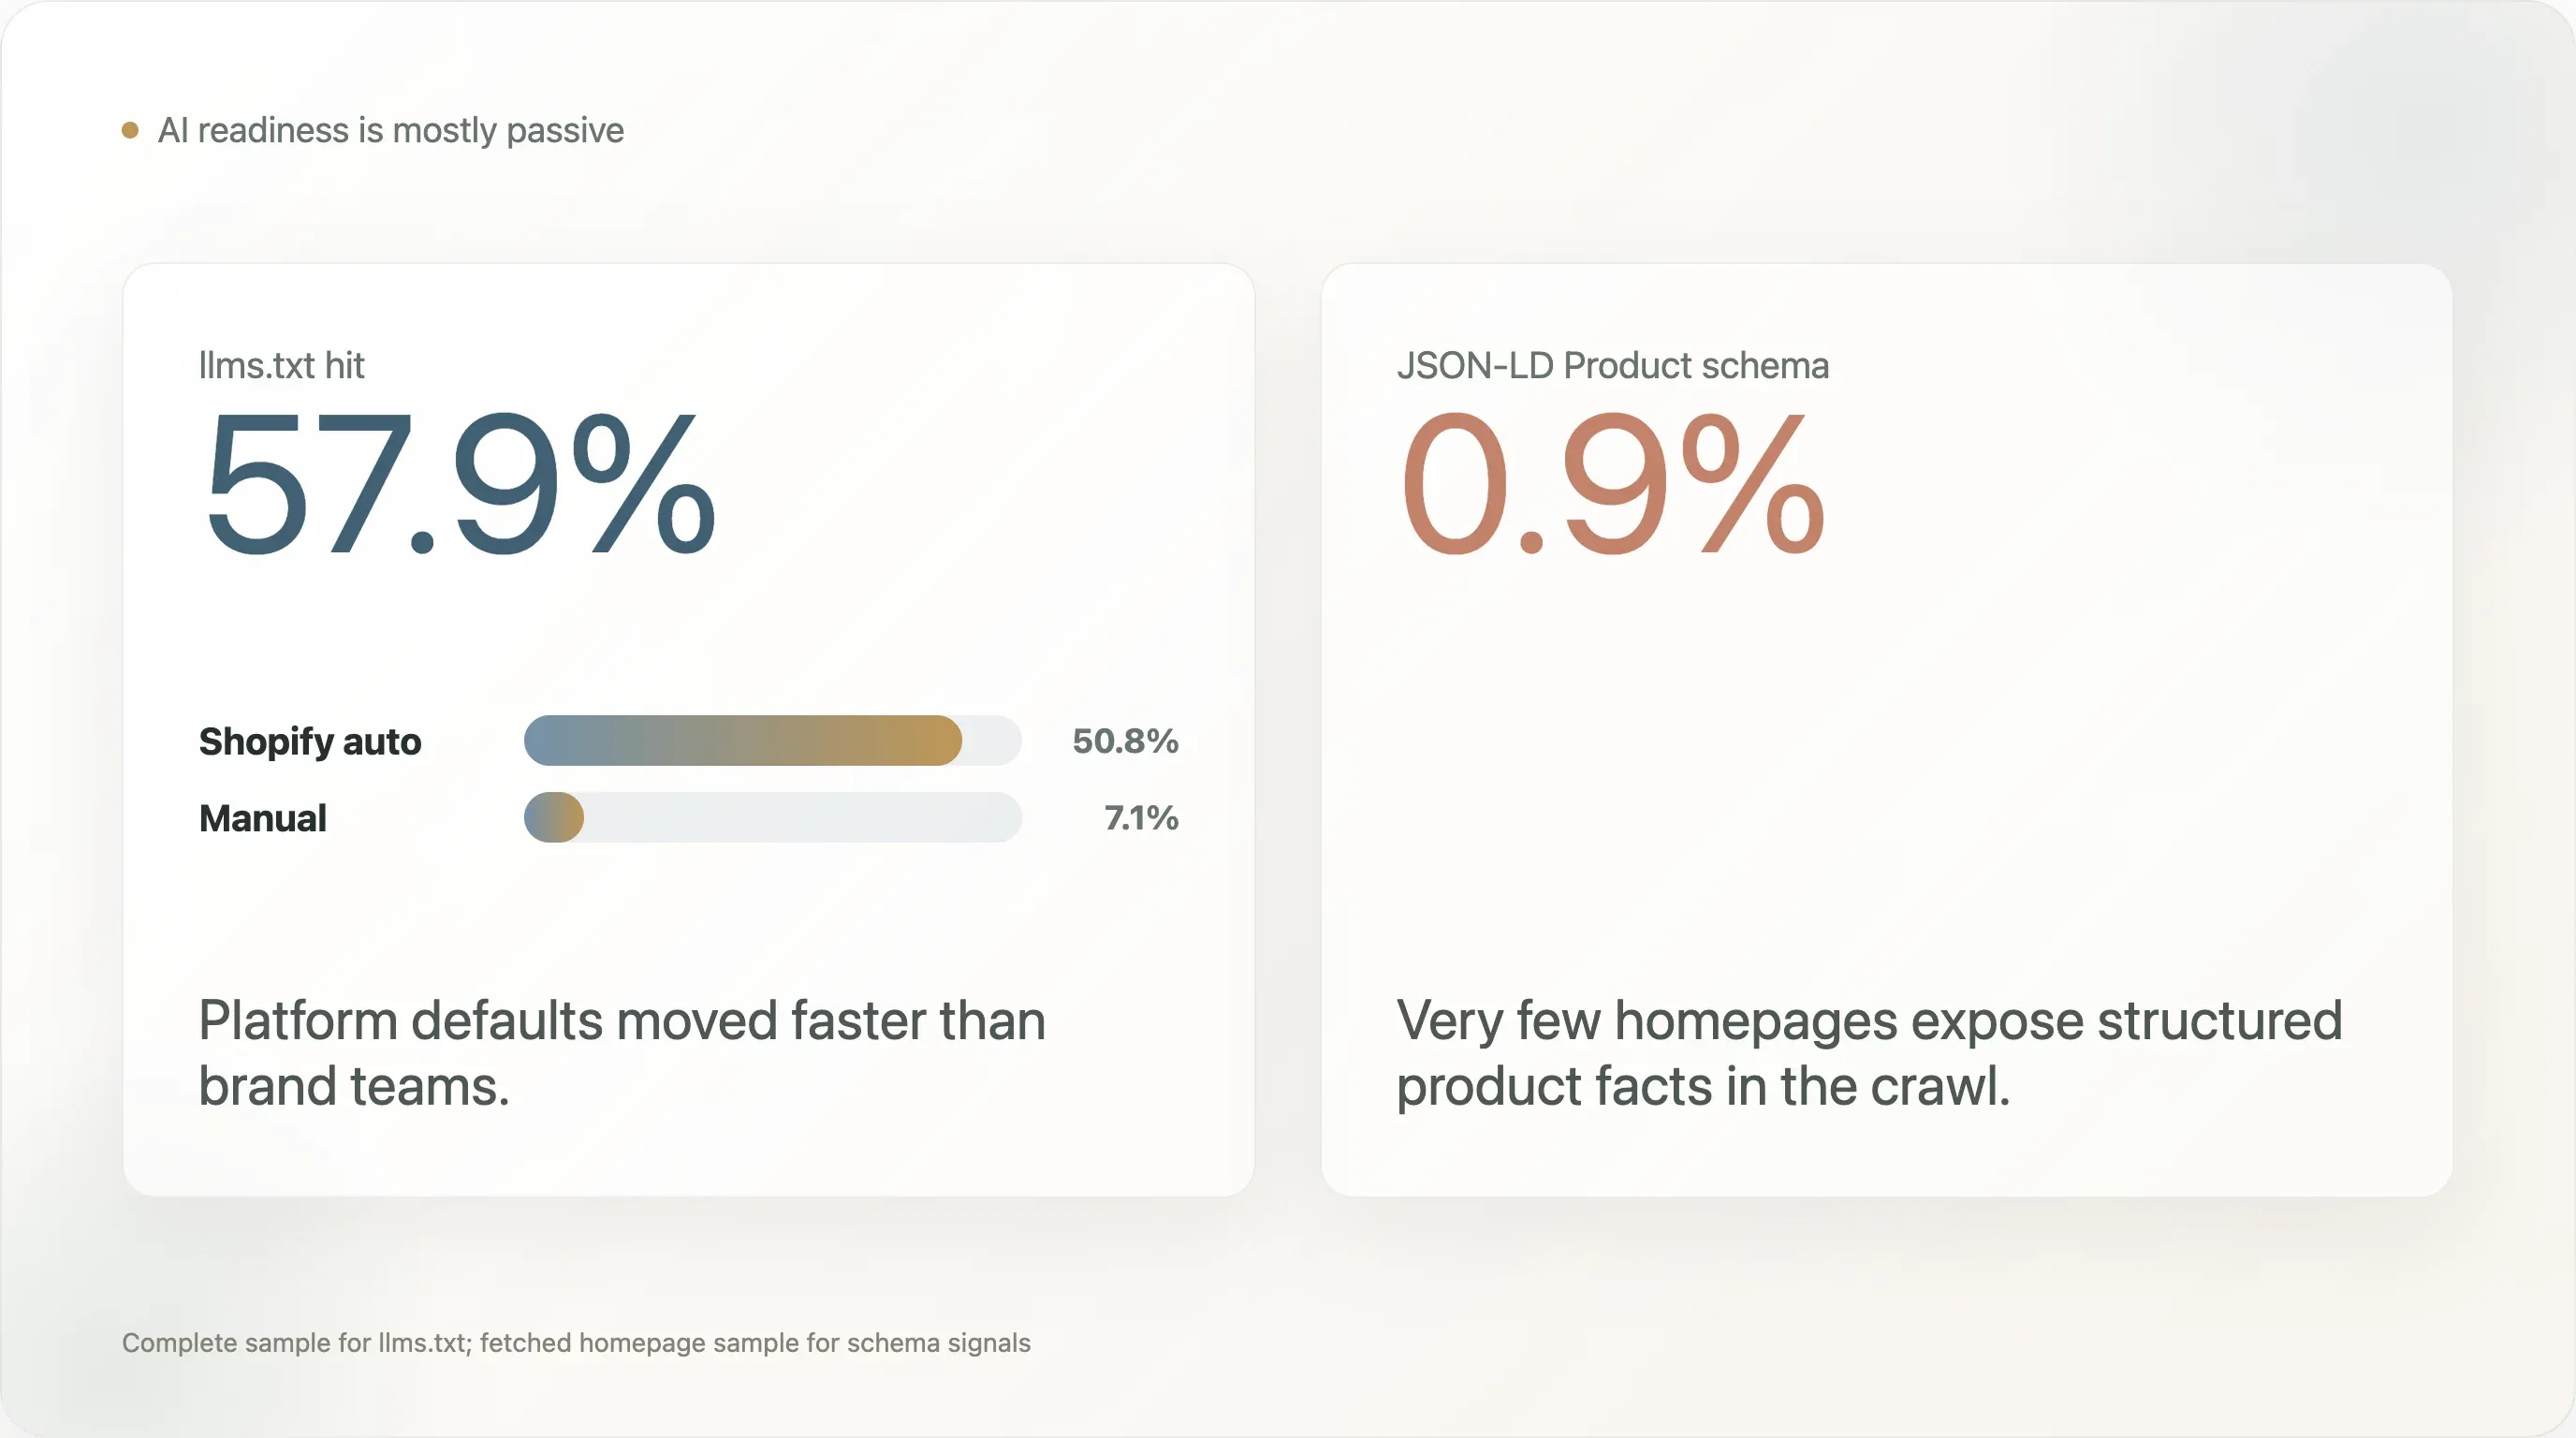
Phát hiện về tìm kiếm AI bất ngờ nhất là sự tách đôi giữa mức sẵn sàng thụ động và chủ động. llms.txt xuất hiện trên 57,9% mẫu hoàn chỉnh, nghe như thể mức độ áp dụng AI-readiness khá rộng. Nhưng 50,8 điểm phần trăm trong số đó đến từ các tệp do Shopify tự động tạo, còn chỉ 7,1% thương hiệu có tín hiệu llms.txt thủ công. Cùng lúc đó, JSON-LD Product schema chỉ xuất hiện ở 0,9% trong 1.240 mẫu trang chủ đã lấy được. Điều đó có nghĩa là nhiều thương hiệu đã có một “cửa ngõ” mới cho AI chỉ vì nền tảng tạo sẵn, nhưng rất ít thương hiệu công bố các dữ kiện sản phẩm có cấu trúc theo cách mà công cụ tìm kiếm và hệ thống AI có thể hiểu một cách đáng tin cậy.
Phát hiện bất ngờ thứ hai là độ sâu công cụ không phải là khác biệt chính giữa các thương hiệu nổi bật hơn và nhóm đuôi dài. Nhóm đầu trong mẫu này, được định nghĩa là các thương hiệu xuất hiện ở ít nhất ba bộ sưu tập nguồn, có trung bình 4,5 công cụ analytics và marketing được phát hiện. Nhóm đuôi dài chỉ có trung bình 4,1. Chênh lệch này khá nhỏ. Sự khác biệt lớn hơn nằm ở các tín hiệu trưởng thành cụ thể: attribution nâng cao, frontend headless, phân tích hành vi, tuân thủ quyền riêng tư và kiến trúc nền tảng có chủ đích.
Phát hiện thứ ba là website DTC đang gánh một khoản nợ hiệu năng đáng kể. Trong 1.240 mẫu trang chủ nơi có thể đo được các chỉ số hiệu năng, trang chủ trung vị có 52 thẻ script và 8 tên miền bên thứ ba. Giá trị p75 là 69 script và 12 tên miền bên thứ ba. Trường dung lượng byte của trang chủ bị giới hạn bởi ràng buộc thu thập dữ liệu nên không nên dùng như một phát hiện, nhưng số lượng script và tên miền bên thứ ba vẫn là chỉ báo hữu ích về mật độ phụ thuộc. Nhiều đội DTC đã đánh đổi tốc độ và sự đơn giản để lấy khả năng hiển thị marketing, attribution, cá nhân hóa, đồng ý cookie, chat, hỗ trợ, pixel và công cụ A/B testing.
Phát hiện thứ tư là định vị DTC “xanh” ít hiện diện hơn nhiều trong nội dung trang chủ so với những gì cuộc trò chuyện của ngành thường gợi ý. Trong phần văn bản trang chủ có thể đọc được từ 1.240 mẫu, free shipping xuất hiện trên 26,2%, best seller trên 24,4%, và ngôn ngữ về báo chí hoặc “as seen on” trên 22,6%. Ngược lại, sustainable chỉ xuất hiện 4,6%, eco-friendly 1,3%, và cruelty free 1,0%. Điều này không chứng minh rằng thương hiệu không bền vững. Nó chỉ cho thấy nhiều thương hiệu không xem bền vững là “móc câu” chuyển đổi chính trên trang chủ.
Phát hiện thứ năm liên quan đến social nhưng lại rất quan trọng với người vận hành ecommerce: hơn một nửa mẫu trang chủ hoàn chỉnh không có liên kết hiển thị tới các nền tảng social được theo dõi trong markup tĩnh của trang chủ. Con số này có nhiều lưu ý, vì footer render bằng client và menu động có thể bị bỏ sót. Dù vậy, nó vẫn là một gợi ý vận hành hữu ích. Nếu một thương hiệu đầu tư vào Instagram, TikTok, YouTube, Pinterest hoặc X, website chính thức không nên khiến người dùng khó tìm đến các kênh đó.
Báo cáo này được viết cho ba nhóm độc giả. Đội DTC và ecommerce có thể dùng nó như một benchmark vận hành. Người làm SEO và content ecommerce có thể dùng số liệu như dữ liệu gốc có thể trích dẫn, kèm theo các lưu ý cần thiết. Người viết trong ngành có thể dùng nó như một bức ảnh chụp nhanh về nơi stack DTC đang được tiêu chuẩn hóa và nơi lợi thế cạnh tranh tiếp theo có thể xuất hiện.
Dùng Thunderbit để benchmark ecommerce
Năm phát hiện đáng chia sẻ nhất
-
DTC giờ đã có một stack mặc định. Trong mẫu này, GA4, Klaviyo, Shop Pay và PayPal tạo thành nền tảng thực tế. Lợi thế tiếp theo không còn là “cài thêm công cụ”; mà là quản trị dữ liệu và chạy thử nghiệm tốt hơn.
-
AI-readiness chủ yếu là thụ động. llms.txt xuất hiện trên 57,9% mẫu hoàn chỉnh, nhưng phần lớn là do nền tảng tạo ra. llms.txt thủ công chỉ chiếm 7,1%, và Product schema chỉ chiếm 0,9%.
-
Nhóm đuôi dài đã bắt kịp phần lớn về số lượng công cụ. Thương hiệu nhóm đầu trung bình có 4,5 công cụ analytics và marketing được phát hiện, trong khi nhóm đuôi dài là 4,1. Khoảng cách không nằm ở “bao nhiêu công cụ”, mà là “công cụ trưởng thành nào và được dùng tốt đến đâu”.
-
Nhiều trang chủ DTC đang nặng phụ thuộc. Trang chủ trung vị trong mẫu hiệu năng có 52 thẻ script và 8 tên miền bên thứ ba. Khả năng hiển thị marketing phải trả giá bằng tốc độ.
-
Nội dung trang chủ mang tính thương mại nhiều hơn giá trị. “Free shipping” và “best seller” xuất hiện thường xuyên hơn nhiều so với ngôn ngữ về bền vững. Điều này hữu ích cho đội nội dung vì nó đi ngược lại cách DTC thường tự kể về mình.
1. Đọc đúng mẫu dữ liệu
Báo cáo này không nên được hiểu là tổng điều tra của mọi thương hiệu DTC trên thị trường. Nhóm thương hiệu khởi đầu được lấy từ các nguồn ecommerce và DTC công khai, nơi các thương hiệu có khả năng cao sẽ xuất hiện: thư viện case study của công cụ, tài liệu trong hệ sinh thái Shopify, các chỉ mục DTC công khai và các danh sách ecommerce liên quan. Điều đó tạo ra một mẫu gồm những thương hiệu có thể được phát hiện thông qua hệ sinh thái công cụ ecommerce, chứ không phải một khảo sát thị trường ngẫu nhiên.
Điều này quan trọng nhất khi diễn giải nền tảng. Shopify bị đại diện quá mức vì nhiều danh sách nguồn có liên kết với công cụ trong hệ sinh thái Shopify hoặc các case study ecommerce. Trong mẫu hoàn chỉnh, Shopify xuất hiện trên 789 trong 1.238 website, tức 63,7%. Con số này mô tả mẫu nghiên cứu, không phải tuyên bố về toàn bộ website DTC. Không nên trích nó như thị phần của ngành.
Lưu ý tương tự áp dụng cho mọi kết luận theo nền tảng. Nếu một con số liên quan tới công cụ hoặc nền tảng có hệ sinh thái case study mạnh, nó có thể bị phóng đại bởi cách nhóm thương hiệu được ghép lại. Vì vậy báo cáo này tập trung ít hơn vào việc “Shopify đang thống trị” và nhiều hơn vào các tín hiệu vận hành vẫn hữu ích trong mẫu: đồng xuất hiện của công cụ, khoảng trống AI-readiness, mô hình checkout, khoảng trống schema, khả năng hiển thị social, đặc điểm theo ngành và nợ hiệu năng.
Báo cáo cũng đo tín hiệu của website công khai, chứ không đo chất lượng vận hành nội bộ. Một thương hiệu có thể dùng một công cụ được tải sau khi người dùng đồng ý, được chèn qua tag manager, bị ẩn sau render phía client, hoặc không xuất hiện trong 256KB HTML đầu tiên được lấy về. Các phương thức thanh toán như Apple Pay và Google Pay đặc biệt dễ bị đếm thiếu vì chúng thường tải động. Do đó, tỷ lệ cài đặt công cụ nên được hiểu là cận dưới.
Giới hạn đó không làm dữ liệu vô dụng. Nó làm dữ liệu trở nên cụ thể. Chúng tôi đang xem website công khai có thể thấy gì từ website thương hiệu, tức lớp hiển thị mà công cụ tìm kiếm, crawler AI, công cụ SEO, công cụ tình báo cạnh tranh và nhiều nhà báo dùng khi nghiên cứu nhanh đều có thể nhìn thấy. Với đội ecommerce và SEO, chính lớp hiển thị công khai đó cũng đáng để cải thiện.
2. Stack DTC mặc định đã xuất hiện
Trên 1.238 mẫu hoàn chỉnh, website trung bình có 3,39 công cụ analytics và marketing được phát hiện, trung vị là 3. Con số này chỉ bao gồm các trường analytics và marketing được phát hiện, không phải toàn bộ lớp vận hành trên site. Khi tính cả tín hiệu checkout và thanh toán, nền tảng vận hành DTC thực tế trở nên lớn hơn: analytics, giữ chân khách hàng, điều phối tag, thanh toán một chạm và ít nhất một ví điện tử hoặc phương thức thanh toán quen thuộc.
Các công cụ được phát hiện nhiều nhất cho thấy hình dạng của nền tảng DTC hiện đại:
| Công cụ | Độ phủ trong mẫu hoàn chỉnh |
|---|---|
| Google Analytics 4 | 84,2% |
| Klaviyo Onsite | 47,9% |
| Google Tag Manager | 41,4% |
| Microsoft Clarity | 20,6% |
| Gorgias | 19,1% |
| Triple Whale | 15,3% |
| Bing UET | 11,7% |
| Cookiebot / OneTrust | 9,6% |
| Rebuy | 9,0% |
| Attentive | 8,9% |
Câu chuyện vận hành khá rõ. GA4 giờ là nền tảng đo lường cơ bản. Klaviyo là lớp giữ chân của DTC. GTM là lớp điều phối pixel và tag. Microsoft Clarity, Gorgias, Triple Whale, Cookiebot, Rebuy và Attentive không phải công cụ phổ biến ở mọi nơi, nhưng chúng cho thấy các mức trưởng thành vận hành khác nhau: phân tích hành vi, hỗ trợ khách hàng, attribution, đồng ý cookie, upsell và SMS.
Benchmark hữu ích nhất không phải là một tỷ lệ cài đặt đơn lẻ. Nó là mô hình đồng xuất hiện. Trong 1.083 thương hiệu có ít nhất một công cụ được phát hiện, các cặp phổ biến nhất là:
| Cặp công cụ | Đồng xuất hiện |
|---|---|
| GA4 + Shop Pay | 65,6% |
| GA4 + PayPal | 56,0% |
| PayPal + Shop Pay | 55,6% |
| GA4 + Klaviyo Onsite | 54,6% |
| Klaviyo Onsite + Shop Pay | 51,2% |
| GA4 + Google Tag Manager | 44,9% |
| Klaviyo Onsite + PayPal | 44,1% |
Đây là bằng chứng rõ nhất cho một stack DTC mặc định: analytics, giữ chân khách hàng, checkout một chạm và một tùy chọn ví thanh toán quen thuộc. Với một nhà vận hành DTC mới, điều này hữu ích vì nó giảm bất định. Việc đầu tiên không phải là sáng tạo ra một stack dị thường. Việc đầu tiên là làm cho nền tảng cơ bản hoạt động gọn gàng, với sự kiện chính xác, tracking có xét đồng ý cookie, đường thu thập email/SMS hoạt động ổn, và luồng checkout mà khách hàng đã quen thuộc.
Với các nhà cung cấp công cụ và nhà vận hành SaaS, điều này làm thị trường khó hơn. Một công cụ mới không thể thắng chỉ bằng cách nói mình có nhiều tính năng. Nền tảng cơ bản đã đông đúc, và các công cụ dẫn đầu đã ăn sâu vào quy trình làm việc. Cơ hội nằm ở việc giải quyết các bài toán mà stack cơ bản làm chưa tốt: attribution tốt hơn trong bối cảnh quyền riêng tư, thử nghiệm vòng đời tốt hơn, nhận diện đa kênh sạch hơn, upsell sau mua tốt hơn, phân tích hoàn trả tốt hơn hoặc tuân thủ quốc tế ít ma sát hơn.
Các ví dụ thương hiệu làm mô hình này cụ thể hơn. Trong dữ liệu crawl, những thương hiệu như Beekman 1802, Princess Polly, Fresh Clean Threads và Rare Beauty cho thấy các stack được phát hiện khá trưởng thành, kết hợp analytics, giữ chân, hỗ trợ, đồng ý cookie, attribution hoặc công cụ trải nghiệm khách hàng. Ý không phải là mọi thương hiệu đều nên sao chép toàn bộ công cụ. Ý là các hoạt động DTC trưởng thành thường chồng thêm công cụ chuyên biệt lên cùng một nền tảng cơ bản, thay vì thay thế hoàn toàn nền tảng đó.
3. Khoảng trống AI-search: llms.txt ở khắp nơi, nhưng Product schema thì gần như không có
Phát hiện đáng trích dẫn nhất của báo cáo là sự lệch pha giữa llms.txt và dữ liệu sản phẩm có cấu trúc.
Trong mẫu website hoàn chỉnh, 717 thương hiệu có llms.txt, tức 57,9%. Nhìn qua, con số này giống như DTC đã áp dụng nhanh các thực hành cho tìm kiếm AI. Nhưng phần phân rã mới quan trọng:
| Trạng thái llms.txt | Số lượng | Tỷ lệ trong mẫu hoàn chỉnh |
|---|---|---|
| Tổng số lượt phát hiện llms.txt | 717 | 57,9% |
| Shopify tự động tạo | 629 | 50,8% |
| Thủ công | 88 | 7,1% |
| Soft 404 | 137 | 11,1% |
| Chưa cấu hình | 383 | 30,9% |
Kết luận không phải là “thương hiệu DTC đã trở thành chuyên gia tìm kiếm AI.” Kết luận tốt hơn là: mặc định của nền tảng có thể kéo thị trường đi nhanh hơn đội ngũ thương hiệu. Khi một nền tảng tự động thêm một tệp công khai mới, nhiều thương hiệu được hưởng lợi mà không cần một quyết định chiến lược chủ động. Điều đó hữu ích, nhưng không giống với tối ưu hóa AI-search có chủ đích.
Khoảng trống quan trọng hơn xuất hiện ở dữ liệu có cấu trúc. Trong 1.240 mẫu có nội dung trang chủ được lấy về, JSON-LD dưới bất kỳ dạng nào xuất hiện trên 48,4%, schema Organization trên 39,5%, schema WebSite trên 36,0%, BreadcrumbList trên 12,7%, và Product schema chỉ trên 0,9%.
| Tín hiệu SEO / schema | Độ phủ |
|---|---|
| meta viewport | 90,3% |
| meta description | 84,4% |
| canonical | 81,2% |
| og:title | 79,1% |
| twitter:card | 70,0% |
| og:image | 65,2% |
| JSON-LD, mọi loại | 48,4% |
| JSON-LD Organization | 39,5% |
| JSON-LD WebSite | 36,0% |
| hreflang | 31,5% |
| JSON-LD BreadcrumbList | 12,7% |
| manifest | 10,9% |
| RSS feed | 4,3% |
| JSON-LD Product | 0,9% |
Product schema rất quan trọng vì nó giúp công cụ tìm kiếm và hệ thống AI hiểu thực thể sản phẩm: tên, giá, tình trạng còn hàng, SKU, đánh giá, hình ảnh và các dữ liệu liên quan khác. Một thương hiệu có thể có nội dung đẹp và stack ecommerce hiện đại, nhưng nếu crawler công khai không thể phân tích rõ dữ liệu sản phẩm, thì thương hiệu đang bỏ lỡ khả năng được khám phá.
Các ví dụ tích cực trong dữ liệu crawl gồm những thương hiệu như Curie, Manukora, Mokobara, MoxieLash, Unbloat và Viva, nằm trong nhóm nhỏ có phát hiện Product schema. Không nên xem họ là những thương hiệu duy nhất làm tốt dữ liệu sản phẩm có cấu trúc, vì phương pháp này dựa trên trang chủ và khá thận trọng. Nhưng họ là ví dụ hữu ích cho loại tín hiệu có cấu trúc mà phần lớn trang chủ DTC công khai trong lần crawl này không bộc lộ.
Với đội SEO, đây là mục có tính hành động cao nhất trong toàn bộ báo cáo. Thêm hoặc xác thực Product schema ở trang sản phẩm thường rẻ hơn rất nhiều so với mở kênh mới, xây lại website, hay thêm một nhà cung cấp analytics khác. Nó cũng dễ giải thích nội bộ: nếu tìm kiếm AI và rich results cần dữ liệu sản phẩm có cấu trúc, thì trang sản phẩm nên công bố những dữ liệu đó theo định dạng máy có thể đọc.
Với người làm nội dung, tiêu đề tự viết lấy: thương hiệu DTC có tệp AI-search mặc định, nhưng gần như không ai lộ Product schema trong crawl. Sự đối lập này thú vị hơn một câu chuyện chung chung kiểu “AI search sắp đến”, vì nó chỉ ra một khoảng trống rất cụ thể.
4. Thanh toán: Shop Pay là mặc định, BNPL vẫn chỉ là tín hiệu thiểu số
Thanh toán là một trong các lớp được tiêu chuẩn hóa mạnh nhất trong mẫu.
| Phương thức thanh toán | Thương hiệu | Độ phủ |
|---|---|---|
| Shop Pay | 711 | 57,4% |
| PayPal | 606 | 48,9% |
| Afterpay | 73 | 5,9% |
| Affirm | 24 | 1,9% |
| Amazon Pay | 16 | 1,3% |
| Klarna | 14 | 1,1% |
| Google Pay | 9 | 0,7% |
| Apple Pay | 5 | 0,4% |
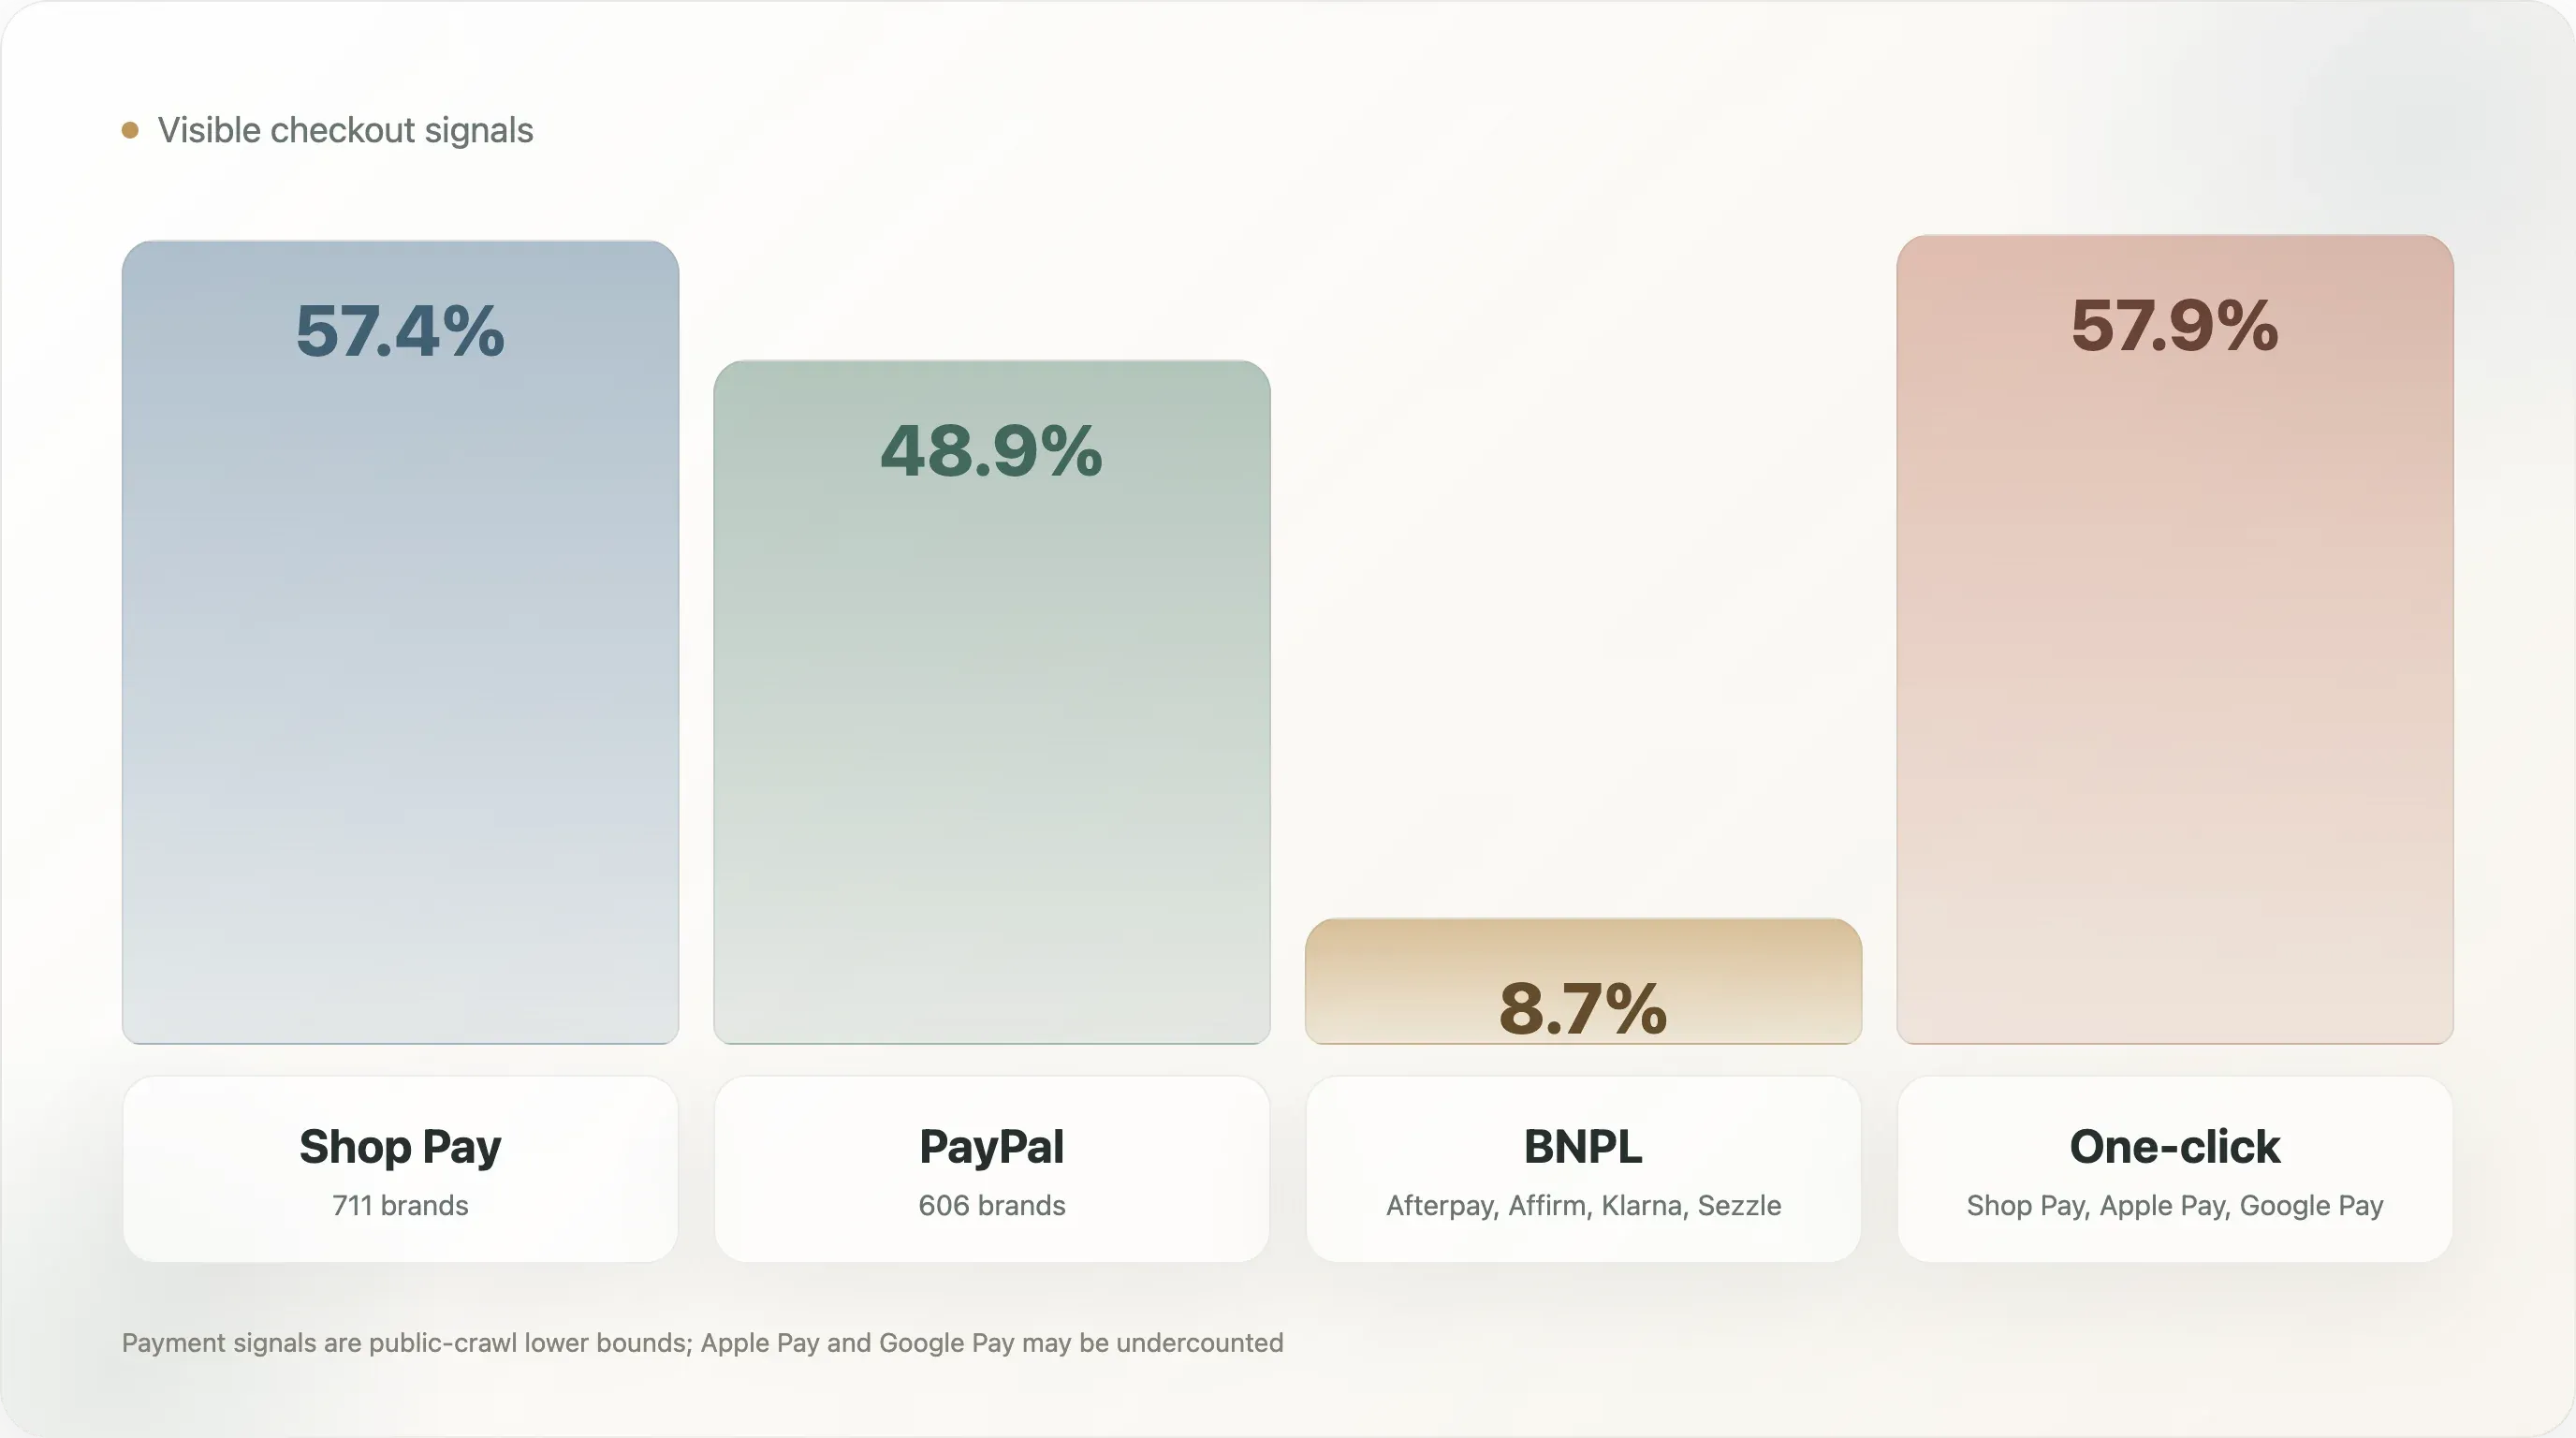
Thanh toán một chạm, được định nghĩa ở đây là Shop Pay, Apple Pay hoặc Google Pay, xuất hiện trên 57,9% mẫu hoàn chỉnh. BNPL, được định nghĩa là Afterpay, Affirm, Klarna hoặc Sezzle, xuất hiện trên 8,7%.
Apple Pay và Google Pay có thể bị đếm thiếu vì chúng thường tải qua script checkout động thay vì HTML tĩnh của trang chủ. Shop Pay và PayPal dễ phát hiện hơn trong phương pháp này. Kết luận an toàn không phải là Apple Pay không quan trọng. Kết luận an toàn là Shop Pay và PayPal là tín hiệu checkout dễ nhìn thấy nhất trong lần crawl công khai này.
Con số BNPL hữu ích về mặt chiến lược vì nó đủ thấp để tạo ra một điểm quyết định. BNPL không phải mặc định phổ quát của DTC trong mẫu này. Nó xuất hiện có chọn lọc hơn theo ngành hàng và mức giá. Với các ngành có AOV cao như quần áo, giày dép, nội thất, thiết bị hoặc beauty cao cấp, BNPL có thể giảm ma sát mua hàng. Với hàng tiêu dùng AOV thấp hơn, lợi ích có thể yếu hơn.
Vì vậy, câu hỏi vận hành không phải là “mọi thương hiệu DTC có nên thêm BNPL không?” Mà là “AOV, cấu trúc biên lợi nhuận, độ tuổi khách hàng, hành vi hoàn trả và chu kỳ cân nhắc của danh mục của chúng ta có đủ để biện minh cho thêm một phương thức thanh toán hay không?” Với các thương hiệu có AOV trên khoảng 80 USD, việc thử nghiệm thường đáng làm. Với hàng tiêu dùng đăng ký định kỳ, câu trả lời phụ thuộc vào việc BNPL có cải thiện chuyển đổi đơn đầu mà không làm xấu đi kinh tế giữ chân hay không.
Các ví dụ tích cực trong bức tranh thanh toán rộng hơn rất dễ tìm ở những thương hiệu DTC trưởng thành, nơi khách hàng có nhiều hơn một con đường thanh toán đáng tin cậy. Glossier xuất hiện trong crawl với Afterpay, PayPal và Shop Pay. Saatva xuất hiện với Affirm trong trường thanh toán. Những ví dụ này hữu ích vì chúng cho thấy các logic danh mục khác nhau: beauty dùng thanh toán linh hoạt như một phần của trải nghiệm mua sắm rộng; nệm và đồ gia dụng dùng tài chính trả góp để giảm ma sát cho đơn hàng lớn.
5. Headless vẫn là tín hiệu trưởng thành, chưa phải mặc định
Trong 1.238 mẫu hoàn chỉnh, các framework frontend hiện đại xuất hiện như sau:
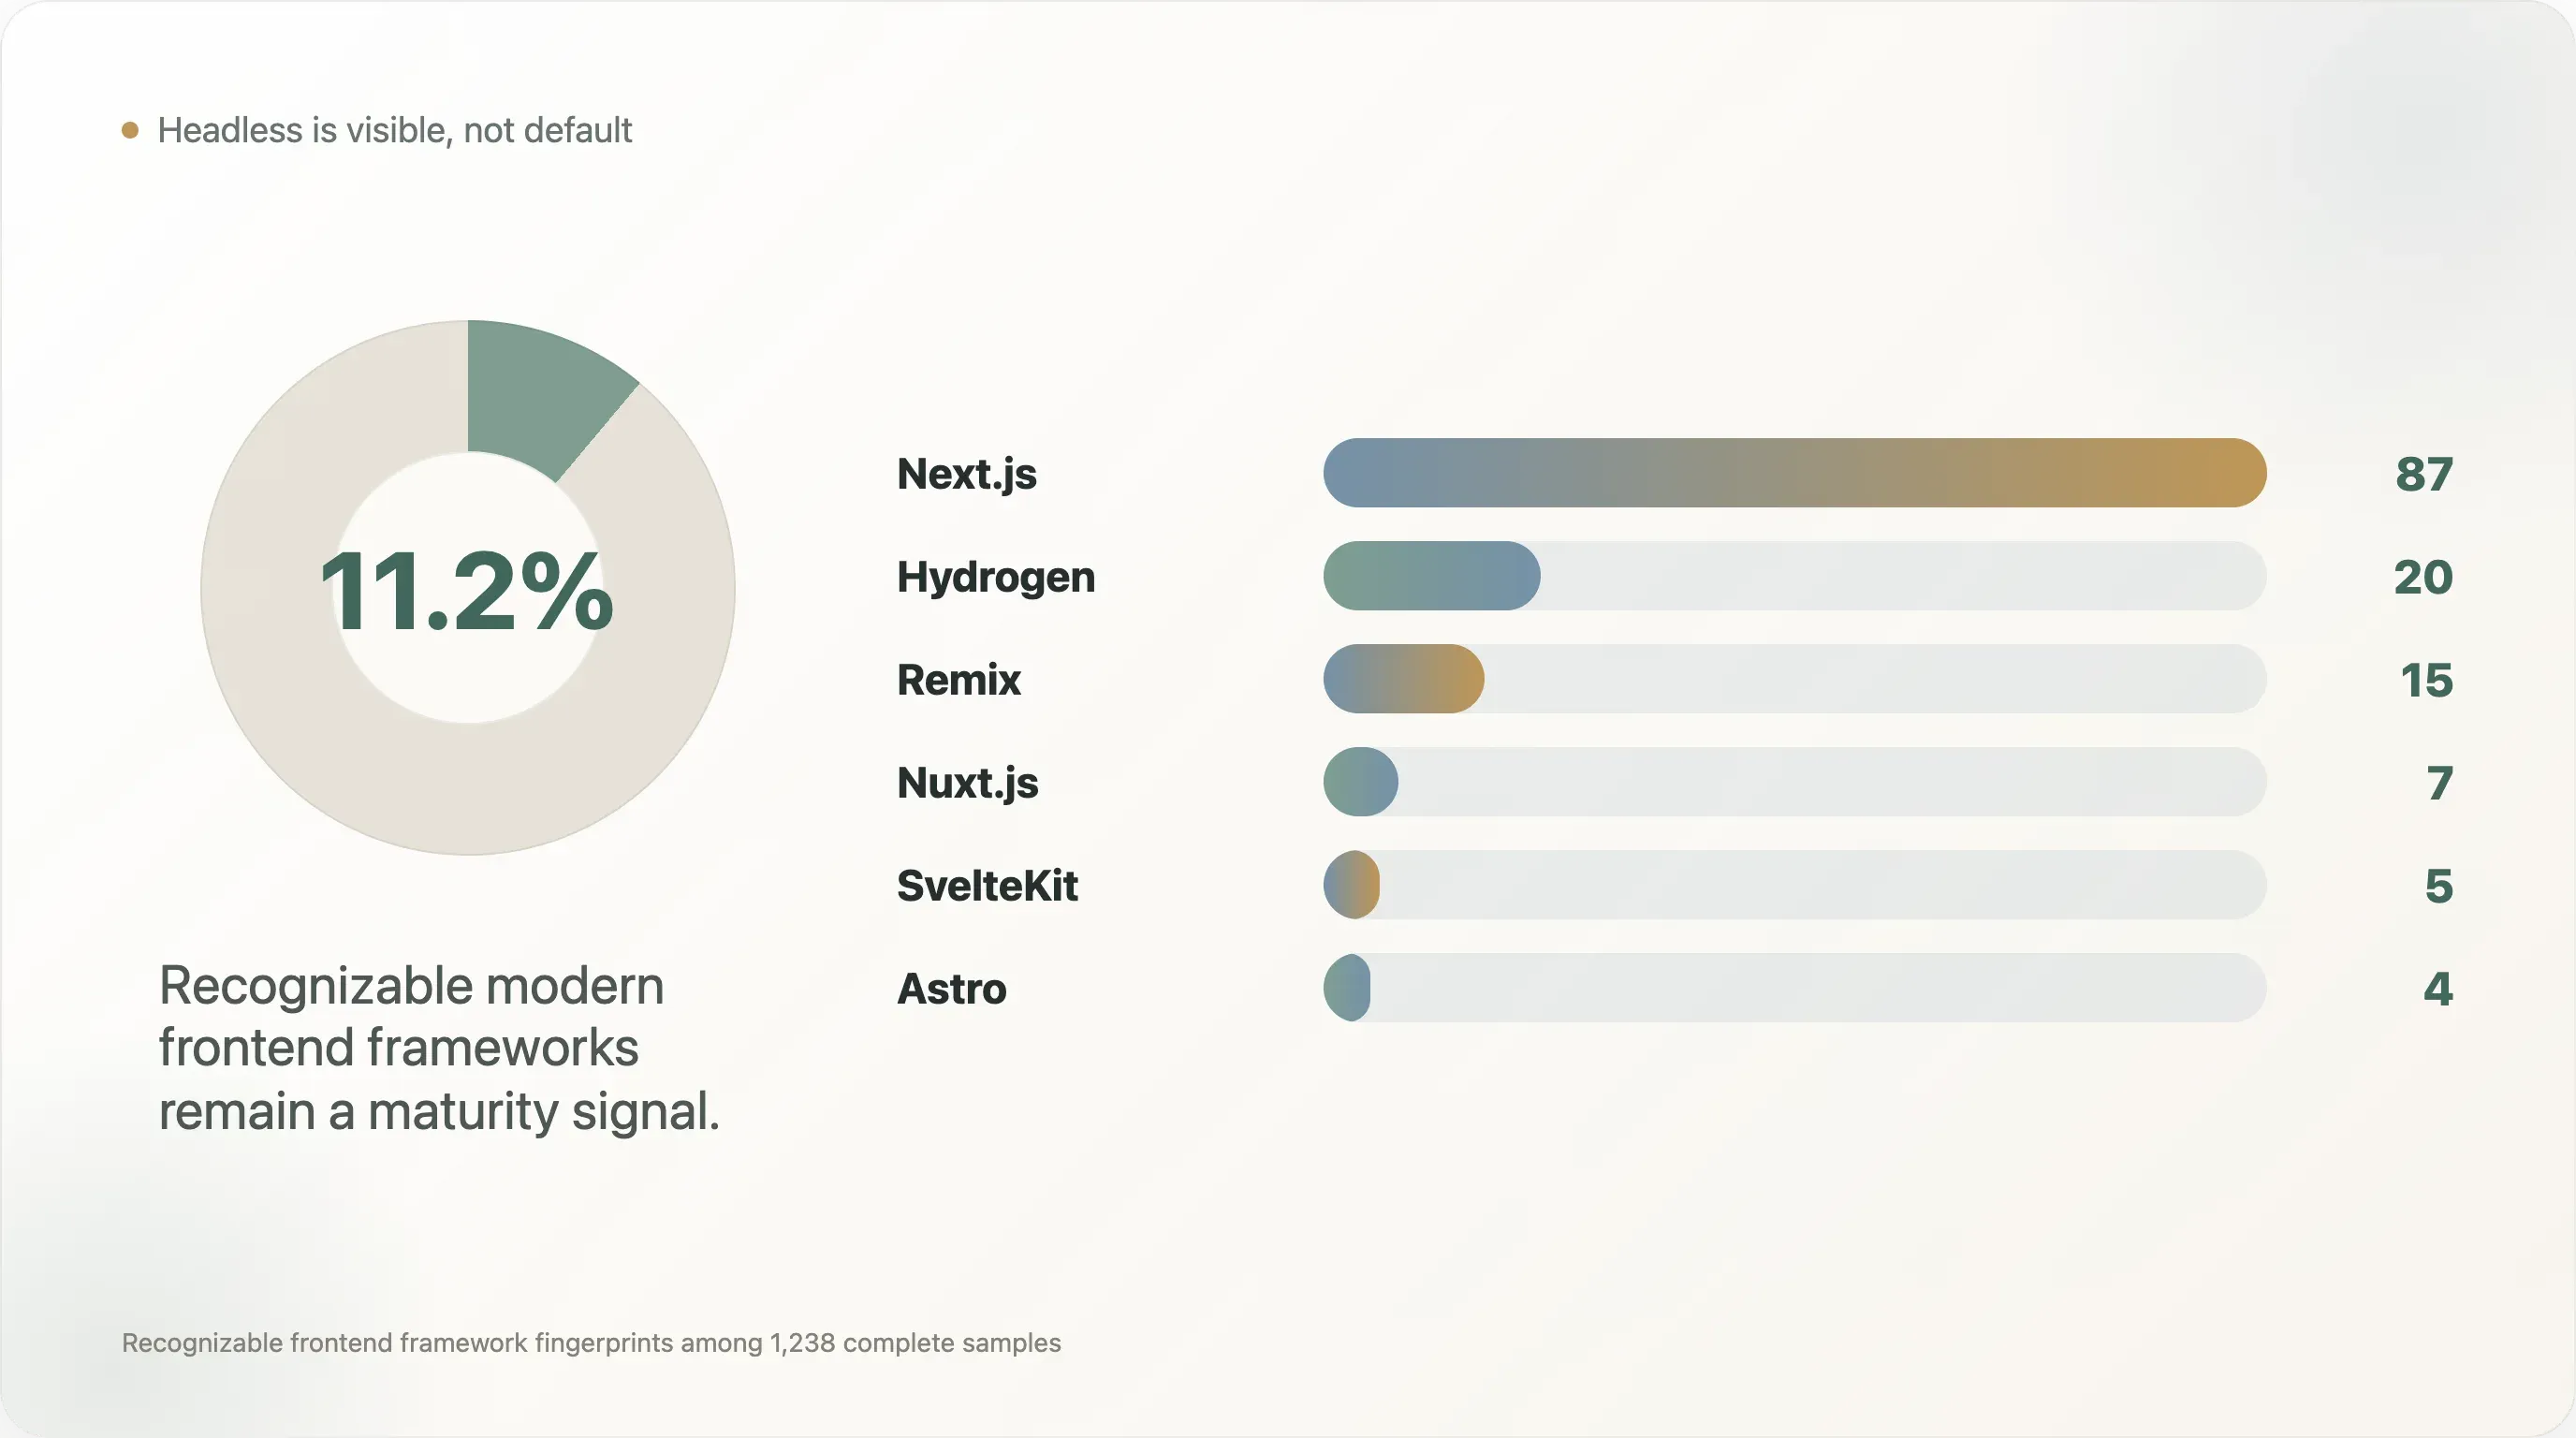
| Frontend | Thương hiệu | Tỷ lệ |
|---|---|---|
| Next.js | 87 | 7,0% |
| Hydrogen | 20 | 1,6% |
| Remix | 15 | 1,2% |
| Nuxt.js | 7 | 0,6% |
| SvelteKit | 5 | 0,4% |
| Astro | 4 | 0,3% |
| Gatsby | 1 | 0,1% |
Gộp lại, các framework frontend hiện đại dễ nhận biết này xuất hiện trên khoảng 139 thương hiệu, tức 11,2% của mẫu hoàn chỉnh. Tỷ lệ headless thực tế có thể cao hơn vì nhiều storefront React tùy biến hoặc SPA không để lộ dấu vết framework dễ nhận ra trong một lần crawl đơn giản.
Tiêu đề không phải là “mọi người đang chuyển sang headless”. Tiêu đề chính xác hơn là: headless đủ rõ để đáng chú ý, nhưng vẫn hiếm đến mức trở thành tín hiệu trưởng thành. Phần lớn đội DTC không xây lại storefront trên Next.js hay Hydrogen. Những thương hiệu làm vậy thường đang giải quyết bài toán cụ thể: tốc độ, kiểm soát hình ảnh thương hiệu, linh hoạt content-commerce, kiến trúc quốc tế, landing page phức tạp hoặc kiểm soát SEO chặt hơn.
Các ví dụ tích cực từ crawl gồm Warby Parker và Stitch Fix với Next.js, Dr. Squatch, Blueland, Liquid I.V. và Chubbies với Hydrogen, Hedley Bennett và Harry's với Remix, cùng Cocunat và Biossance với Astro. Những tên này quan trọng vì người vận hành thích ví dụ cụ thể. Chúng cho thấy headless không phải xu hướng kỹ thuật trừu tượng; nó là mô hình có thể nhìn thấy qua các lĩnh vực kính mắt, chăm sóc cá nhân, thực phẩm, thời trang, beauty và hàng tiêu dùng.
Tuy nhiên, với hầu hết thương hiệu, headless không nên là ưu tiên vận hành đầu tiên. Frontend headless có thể mang lại lợi ích về hiệu năng và trải nghiệm thương hiệu, nhưng cũng làm tăng chi phí bảo trì. Thương hiệu cần năng lực engineering, kỷ luật QA, quản trị analytics, quản lý quy trình nội dung và quy trình triển khai đáng tin cậy. Một thương hiệu nhỏ chưa có setup analytics sạch, vòng đời email, triển khai schema và văn hóa kiểm thử checkout thì không nên nhảy thẳng vào việc xây lại frontend.
Bậc thang trưởng thành thực tế hơn trông như sau:
- Làm cho stack cơ bản hoạt động tốt: GA4, giữ chân khách hàng, checkout, đồng ý cookie và sự kiện sạch.
- Thêm dữ liệu sản phẩm có cấu trúc và nền tảng SEO có thể crawl.
- Giảm script thừa và phụ thuộc bên thứ ba không cần thiết.
- Chỉ thêm phân tích hành vi hoặc attribution khi đội ngũ có thể hành động trên dữ liệu.
- Cân nhắc headless khi thương hiệu thật sự cần tốc độ, kiểm soát thiết kế, bản địa hóa hoặc linh hoạt content-commerce.
Bậc thang này hữu ích vì nó đặt headless đúng bối cảnh. Nó không phải huy hiệu. Nó là một lựa chọn vận hành.
6. Nợ hiệu năng: Trang chủ đang trở thành một hub của nhà cung cấp
Các trường hiệu năng cho thấy một mâu thuẫn quen thuộc trong DTC. Đội marketing muốn khả năng hiển thị, attribution, popup, review, cá nhân hóa, hỗ trợ, pixel social, đồng ý cookie, testing và retargeting. Đội engineering và SEO muốn tốc độ, ít phụ thuộc hơn và trang gọn hơn. Trang chủ đứng ở giữa.
Trong 1.240 mẫu trang chủ có số liệu hiệu năng:
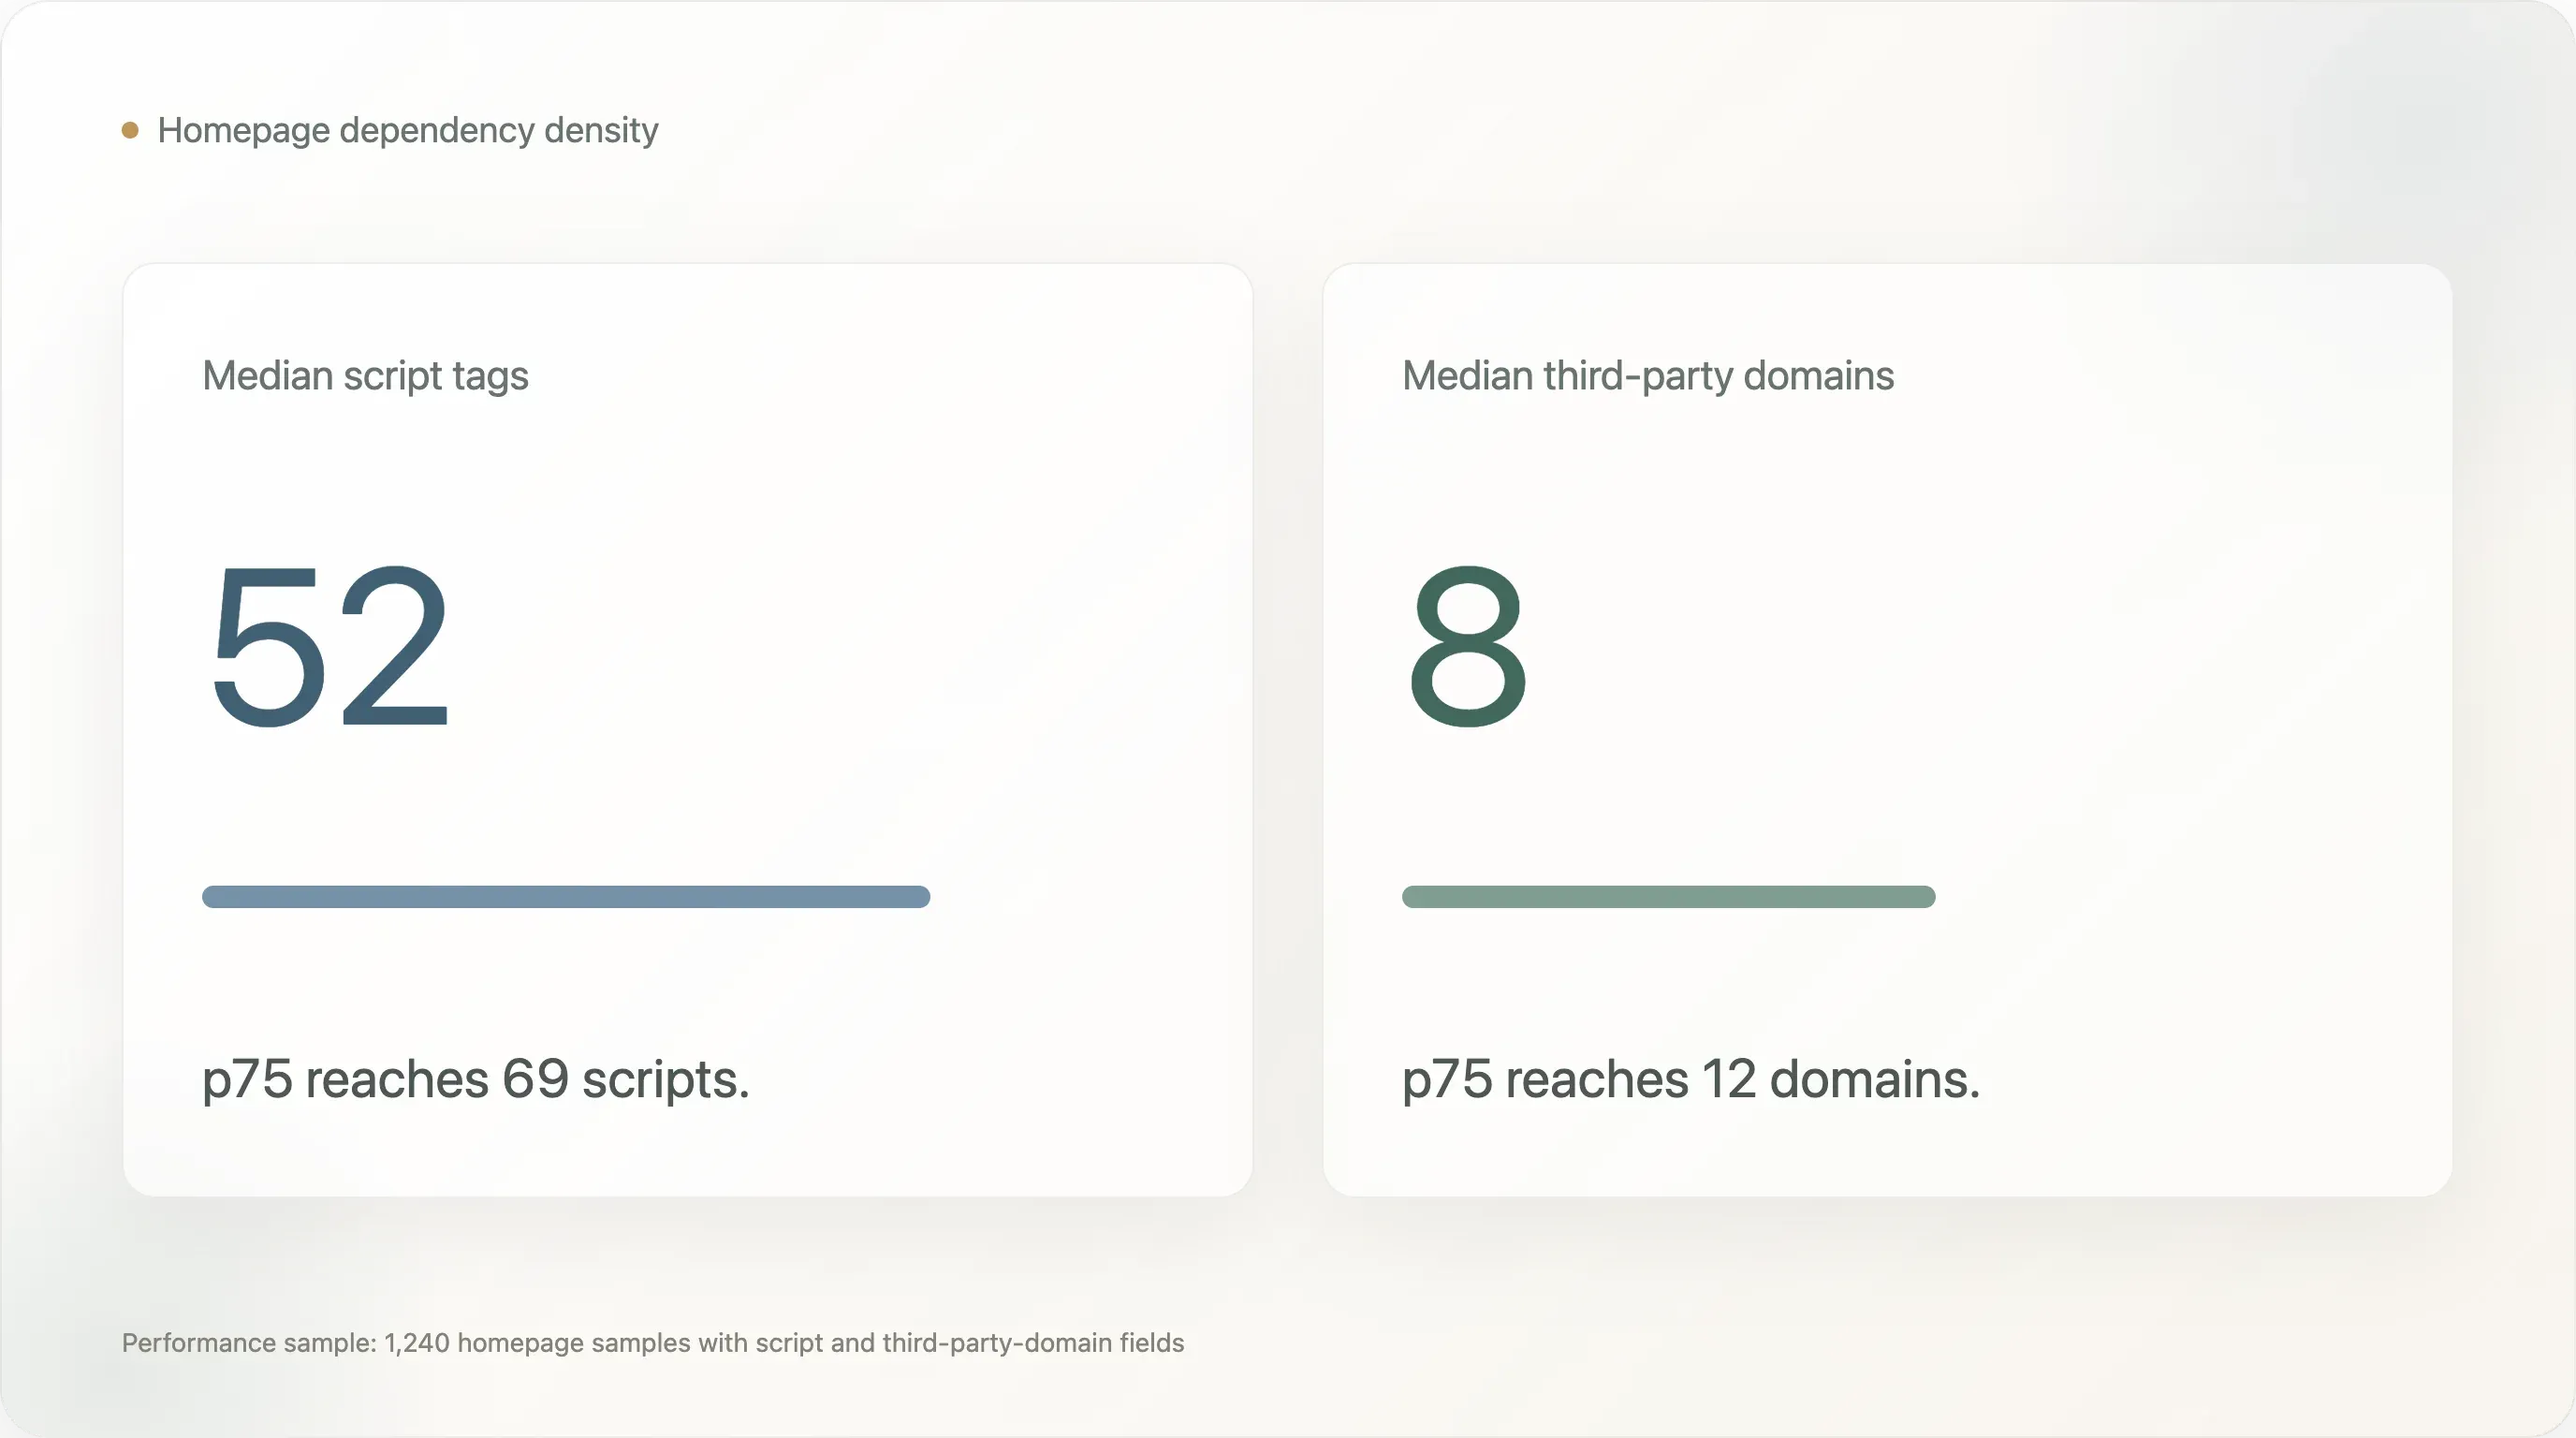
| Chỉ số | Trung vị | p75 | Tối đa |
|---|---|---|---|
| Thẻ script | 52 | 69 | 305 |
| Tên miền bên thứ ba | 8 | 12 | 41 |
Trường dung lượng byte của trang chủ không phải phát hiện đáng tin cậy vì quá trình thu thập bị giới hạn đọc ở 256KB. Nhưng số lượng script và tên miền bên thứ ba vẫn là chỉ báo hữu ích. Trung vị 52 thẻ script cho thấy một trang chủ hoàn chỉnh điển hình không phải là một tài liệu nhẹ. Nó là một điểm điều phối cho nhiều nhà cung cấp và nhiều hành vi phía trình duyệt.
Người vận hành rất dễ hiểu sai phát hiện này. Câu trả lời không phải là “xóa mọi công cụ”. Nhiều công cụ tồn tại vì chúng hỗ trợ doanh thu. Câu trả lời tốt hơn là gán trách nhiệm. Mỗi script nên có chủ sở hữu kinh doanh, lý do tồn tại, chiến lược tải, hành vi đồng ý cookie và chu kỳ rà soát. Nếu không ai sở hữu một script, nó sẽ trở thành nợ hiệu năng.
Câu hỏi vận hành hay nhất là: những tag nào vẫn đang xứng đáng với chi phí của chúng? Một pixel hỗ trợ một kênh trả phí lớn có thể đáng để đánh đổi hiệu năng. Một tag testing cũ từ nhà cung cấp mà đội không còn dùng nữa thì không. Một công cụ phân tích hành vi có thể đáng giá nếu có người xem session hàng tuần. Nếu không ai xem bản ghi, script đó chỉ là gánh nặng.
Với đội SEO, đây là một chủ đề cầu nối rất hữu ích. Core Web Vitals và technical SEO thường bị xem là bài toán engineering, còn tag lại bị coi là công cụ marketing. Trên thực tế, chúng là cùng một hệ điều hành. Một đội DTC không thể cải thiện hiệu năng nếu không quản trị tag, và không thể quản trị tag nếu không có sự tham gia của marketing.
7. Quyền riêng tư, khả năng quan sát và vận hành nâng cao
Một số nhóm công cụ trong mẫu ít phổ biến hơn stack cốt lõi, nhưng khi xuất hiện thì lại nói lên nhiều điều hơn.
Cookiebot / OneTrust xuất hiện trên 9,6% mẫu hoàn chỉnh. Đây là tín hiệu quản trị đồng ý cookie. Nó thường xuất hiện khi thương hiệu hoạt động ở các khu vực pháp lý nghiêm ngặt hơn hoặc coi tuân thủ là việc nghiêm túc. Nếu một thương hiệu DTC mở rộng sang châu Âu, Canada hoặc các thị trường nhạy cảm về quyền riêng tư khác, quản lý đồng ý cookie trở thành yêu cầu thực tế chứ không còn là “nên có”.
Microsoft Clarity xuất hiện trên 20,6%, trong khi Hotjar xuất hiện trên 8,3%. Đây là chênh lệch đáng chú ý vì cả hai đều gắn với phân tích hành vi. Định vị miễn phí và thân thiện quyền riêng tư của Clarity có lẽ đem lại lợi thế trong một thị trường nhạy chi phí. Với người vận hành, điều này cho thấy phân tích hành vi không chỉ là việc của enterprise. Các đội DTC tầm trung cũng có thể quan sát hành vi người dùng mà không cần mua một nền tảng nghiên cứu đắt tiền.
Gorgias xuất hiện trên 19,1%. Điều này quan trọng vì hỗ trợ khách hàng là một trong những nơi DTC khác với ecommerce thông thường. Hoàn trả, thay đổi đơn hàng, câu hỏi vận chuyển, đăng ký định kỳ, hàng bị hỏng và giáo dục sản phẩm đều nối hỗ trợ với doanh thu. Một công cụ hỗ trợ tích hợp với dữ liệu ecommerce có thể trở thành một phần của hệ thống chuyển đổi và giữ chân, chứ không chỉ là hộp ticket.
Triple Whale xuất hiện trên 15,3% và Northbeam trên 5,1%. Đây là tín hiệu trưởng thành về attribution. Khi một thương hiệu chi tiêu trên Meta, Google, TikTok, influencer, affiliate, email và SMS, GA4 đơn độc có thể không trả lời được câu hỏi người vận hành cần: khoản chi nào thực sự có lãi? Sự xuất hiện của các công cụ attribution bản địa cho DTC cho thấy bài toán attribution đã chuyển từ nỗi lo ngách sang nỗi đau chính của đội tăng trưởng đại chúng.
Rebuy xuất hiện trên 9,0%. Đây là tín hiệu về post-purchase và upsell. Tỷ lệ này thấp cho thấy nhiều thương hiệu vẫn còn dư địa cải thiện order value và kiếm tiền sau mua. Với các thương hiệu có sản phẩm tiêu thụ lại hoặc SKU bổ sung, upsell sau mua có thể hiệu quả hơn nhiều so với việc đuổi theo lưu lượng mới.
Những công cụ này không phải khuyến nghị cho mọi thương hiệu. Chúng là chỉ dấu trưởng thành. Một thương hiệu không nên cài Triple Whale trước khi có đủ chi tiêu quảng cáo để biện minh cho attribution tốt hơn. Không nên cài phân tích hành vi nếu không ai xem session. Không nên thêm Rebuy nếu danh mục sản phẩm không có các lần mua bổ sung hợp lý. Benchmark này hữu ích vì nó cho thấy khi nào các công cụ đó xuất hiện trong stack hiển thị, chứ không phải vì nó nói rằng mọi người đều cần tất cả chúng.
8. Khác biệt theo ngành: Beauty và Wellness chạy stack sâu hơn
Phân loại ngành trong nghiên cứu này dựa trên quy tắc và không hoàn hảo. Hơn một nửa toàn bộ nhóm thương hiệu rơi vào mục “Khác”, nên các phát hiện theo ngành nên được đọc theo hướng xu thế. Dù vậy, các ngành được gắn nhãn vẫn cho thấy những mô hình hữu ích ở các nhóm có đủ mẫu.
| Ngành | Mẫu | Tỷ lệ Shopify trong mẫu | Số công cụ phát hiện trung bình | TikTok | |
|---|---|---|---|---|---|
| Thời trang & Giày dép | 141 | 95,0% | 4,2 | 48,2% | 31,2% |
| Thực phẩm & Đồ uống | 103 | 88,3% | 4,3 | 55,3% | 31,1% |
| Beauty & Chăm sóc da | 87 | 94,3% | 4,7 | 43,7% | 26,4% |
| Sức khỏe & Wellness | 48 | 87,5% | 4,9 | 39,6% | 25,0% |
| Outdoor & Thể thao | 42 | 92,9% | 4,0 | 47,6% | 23,8% |
Beauty & Chăm sóc da và Sức khỏe & Wellness có các stack được phát hiện sâu nhất trong bảng này. Điều đó có lý. Những ngành này thường cần giáo dục khách hàng, xây dựng niềm tin, giải thích thành phần, subscription, routine, review, sự cẩn trọng về quy định và hành vi mua lặp lại. Một thương hiệu wellness có thể cần nội dung, giáo dục qua email, quiz, subscription, attribution, hỗ trợ và phân tích hành vi để chuyển khách hàng hoài nghi từ nhận biết sang mua lại.
Thực phẩm & Đồ uống có độ phủ Instagram cao nhất trong góc nhìn này. Điều đó cũng khớp với ngành. Thực phẩm mang tính hình ảnh, dựa trên thói quen, theo ngữ cảnh sử dụng và dễ được thể hiện trong bối cảnh lifestyle. Thời trang & Giày dép có độ phủ TikTok cao nhất, gần như ngang với Thực phẩm & Đồ uống, phù hợp với video thử đồ ngắn, phối đồ, haul và nội dung từ creator.
Với content marketer, phần này là một cơ hội tái sử dụng rất tốt. Một báo cáo tổng quan hữu ích, nhưng báo cáo theo ngành thường đi xa hơn. “Thương hiệu DTC ngành beauty thực sự cài gì” hoặc “Vì sao DTC thực phẩm vượt trội trên Instagram” có khả năng hoạt động tốt hơn trong các cộng đồng dọc ngành đó so với một câu chuyện chung về stack DTC.
9. Nội dung trang chủ: DTC mang tính giao dịch hơn hình ảnh tự kể của nó
Phân tích giá trị đề xuất xem xét văn bản trang chủ có thể đọc được sau khi bỏ script và style. Mục tiêu không phải để đánh giá chất lượng thương hiệu. Mục tiêu là xem những cụm từ nào xuất hiện đủ thường xuyên để phản ánh định vị công khai.
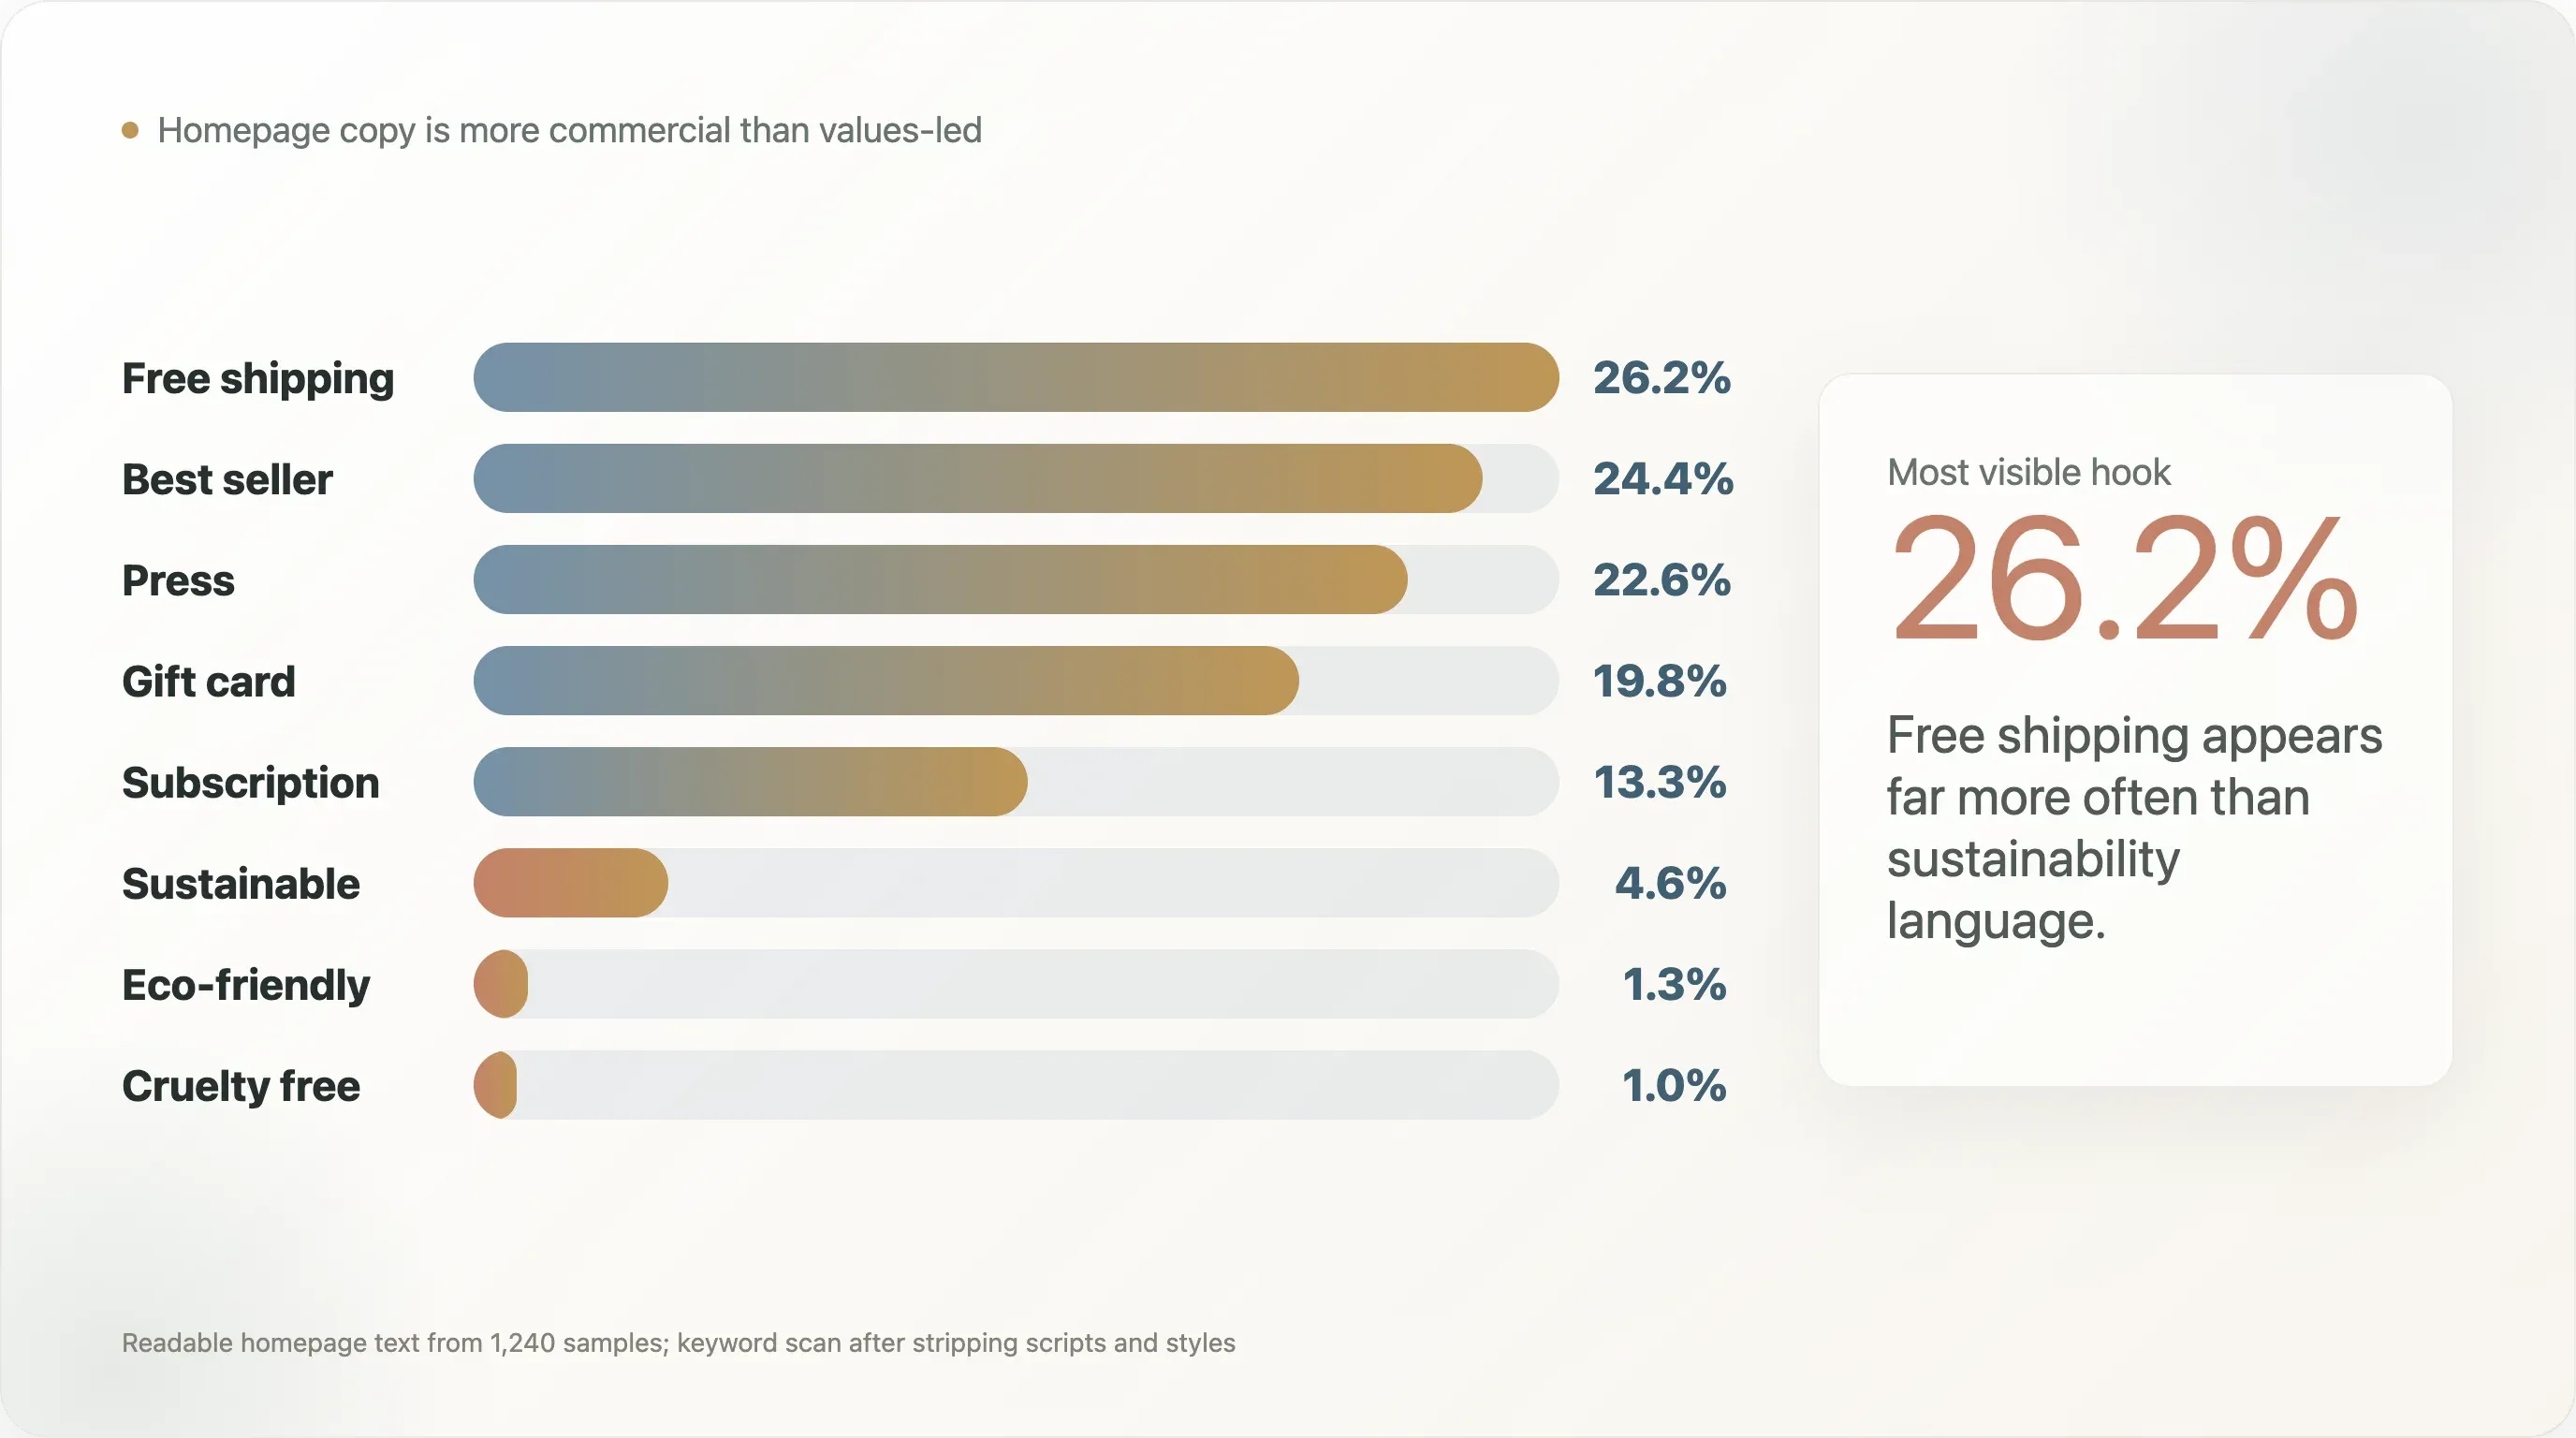
| Từ khóa hoặc chủ đề | Độ phủ |
|---|---|
| free shipping | 26,2% |
| best seller | 24,4% |
| press / as seen on | 22,6% |
| gift card | 19,8% |
| exclusive | 14,3% |
| subscription | 13,3% |
| craft / artisan | 11,5% |
| luxury | 5,7% |
| organic | 4,9% |
| vegan | 4,7% |
| sustainable | 4,6% |
| eco-friendly | 1,3% |
| cruelty free | 1,0% |
Những thông điệp dễ thấy nhất là thực dụng và thương mại: miễn phí vận chuyển, sản phẩm bán chạy, uy tín từ báo chí, thẻ quà tặng, tính độc quyền và subscription. Các thuật ngữ liên quan đến bền vững xuất hiện ít hơn nhiều. Điều đó không có nghĩa là thương hiệu DTC không bền vững. Nó có nghĩa là bền vững không phải ngôn ngữ chuyển đổi chủ đạo trên trang chủ trong mẫu này.
Đây là một phản biện hữu ích cho truyền thông và bản tin, vì DTC thường được mô tả qua giá trị, sứ mệnh, bền vững và cộng đồng. Nội dung trang chủ công khai trong mẫu này thiên về chuyển đổi hơn. Thương hiệu vẫn cần giảm ma sát, chứng minh nhu cầu, tạo uy tín và kéo khách truy cập tới mua hàng.
“Press / as seen on” ở mức 22,6% đặc biệt hữu ích cho đội PR. Nó cho thấy earned media không chỉ là nhận diện. Nó trở thành tài sản niềm tin có thể tái sử dụng trên trang chủ. Một bài báo tốt có thể sống trong luồng chuyển đổi rất lâu sau khi bài được đăng.
“Gift card” ở mức 19,8% cũng thú vị hơn vẻ ngoài của nó. Thẻ quà tặng có thể đóng vai trò là công cụ doanh thu, acquisition, loyalty và dòng tiền. Nó không chỉ là món thêm vào dịp lễ. Với các thương hiệu DTC có tính tặng quà cao, module thẻ quà tặng có thể giảm ma sát ra quyết định cho khách hàng thích thương hiệu nhưng không biết chính xác kích cỡ, gu, màu hay nhu cầu sản phẩm của người nhận.
10. Nhóm đầu và nhóm đuôi dài: Số lượng công cụ không phải là hào moat
Phân tách nhóm đầu và nhóm đuôi dài dùng độ hiển thị của nguồn, không phải doanh thu. “Nhóm đầu” nghĩa là thương hiệu xuất hiện ở ít nhất ba bộ sưu tập nguồn. “Nhóm đuôi dài” nghĩa là thương hiệu xuất hiện ở một bộ sưu tập nguồn. Đây là một chỉ báo thay thế cho độ hiện diện trong nguồn công khai.
| Chiều cạnh | Nhóm đầu | Nhóm đuôi dài |
|---|---|---|
| Kích thước mẫu | 89 | 708 |
| Tỷ lệ Shopify trong mẫu | 93,3% | 84,7% |
| Số công cụ analytics trung bình | 4,5 | 4,1 |
| Số công cụ analytics trung vị | 4 | 4 |
| Shop Pay | 82,0% | 77,1% |
| PayPal | 75,3% | 64,8% |
| Afterpay | 11,2% | 7,3% |
Khoảng cách về độ sâu stack là nhỏ. Điều này rất quan trọng. Nó có nghĩa là các thương hiệu nhỏ hơn hoặc ít hiển thị hơn vẫn có thể tiếp cận phần lớn cùng một hạ tầng như những thương hiệu nổi tiếng hơn. Một nhà vận hành ecommerce hiện đại không cần đội ngũ lớn để cài GA4, Klaviyo, Shop Pay, PayPal, Microsoft Clarity hoặc các pixel cơ bản.
Khác biệt nằm ở cách các công cụ đó được dùng và các công cụ nâng cao nào xuất hiện tiếp theo. Một thương hiệu nhóm đầu có thể không có nhiều công cụ hơn bao nhiêu, nhưng nhiều khả năng sẽ có attribution mạnh hơn, tùy chọn checkout tốt hơn, tuân thủ sạch hơn, hỗ trợ trưởng thành hơn và quản trị tốt hơn. Hào moat không nằm ở danh sách ứng dụng. Hào moat nằm ở kỷ luật vận hành.
Với các đội DTC tầm trung, kết luận này vừa khích lệ vừa khó chịu. Khích lệ vì công cụ là thứ ai cũng có thể tiếp cận. Khó chịu vì nếu ai cũng cài được cùng một công cụ, lợi thế sẽ chuyển sang khâu thực thi: tốc độ thử nghiệm sáng tạo, phân đoạn email, chất lượng trang sản phẩm, technical SEO, schema, tốc độ tải, đo lường vòng đời và kỷ luật chiến dịch.
11. Người vận hành nên làm gì với điều này
Benchmark chỉ hữu ích nếu nó chuyển thành quyết định. Đây là thứ tự thực tế nên làm.
Đầu tiên, hãy kiểm tra nền tảng cơ bản. Xác nhận sự kiện GA4 sạch, tracking mua hàng đáng tin, Klaviyo hoặc nền tảng giữ chân được kết nối đúng, các tùy chọn checkout hoạt động, hành vi đồng ý cookie tuân thủ và mọi pixel trả phí chính đều là có chủ đích. Đừng thêm công cụ để bù cho nền tảng cơ bản bị hỏng.
Thứ hai, sửa phần nền của AI-search và SEO. Xác thực meta description, thẻ canonical, Open Graph, hreflang nếu cần và JSON-LD. Cơ hội lớn nhất nằm ở Product schema. Nếu thương hiệu bán sản phẩm online, thì thông tin sản phẩm nên được biểu diễn theo dạng máy có thể đọc trên trang sản phẩm.
Thứ ba, rà soát tag. Xuất script và tên miền bên thứ ba. Gán chủ sở hữu cho từng cái. Loại bỏ nhà cung cấp đã bỏ. Trì hoãn script không quan trọng. Làm rõ hành vi đồng ý cookie. Đây là một trong số ít công việc có lợi cho SEO, engineering, analytics và marketing cùng lúc.
Thứ tư, kiểm tra ma sát checkout theo ngành và AOV. Nếu AOV cao, BNPL có thể đáng thử. Nếu thương hiệu bán quốc tế, PayPal và kỳ vọng thanh toán địa phương rất quan trọng. Nếu Apple Pay hoặc Google Pay có mặt nhưng không hiển thị công khai trong crawl, hãy chắc chắn thực tế checkout vẫn hiển thị rõ chúng.
Thứ năm, kết nối website với các kênh social sở hữu một cách có chủ đích. Nếu Instagram, TikTok, YouTube, Pinterest, LinkedIn hoặc X quan trọng với thương hiệu, website chính thức nên dẫn người dùng đến đó. Nếu một kênh không còn quan trọng, hãy bỏ icon cũ.
Thứ sáu, coi các công cụ nâng cao là cam kết vận hành. Triple Whale, Northbeam, Rebuy, Attentive, Gorgias và các công cụ phân tích hành vi có thể tạo giá trị, nhưng chỉ khi đội ngũ có quy trình làm việc quanh chúng. Một công cụ không có người sở hữu chỉ là một script nữa.
Phương pháp nghiên cứu
Nhóm khởi đầu gồm 1.597 thương hiệu DTC tiềm năng được tập hợp từ các nguồn ecommerce và DTC công khai, bao gồm thư viện case study của công cụ, tài liệu trong hệ sinh thái Shopify và các chỉ mục DTC công khai. Trong số đó, 1.431 thương hiệu được xác thực ra tên miền. Quá trình crawl hoàn tất phân tích ở cấp trang chủ cho 1.238 website và lấy được nội dung trang chủ cho 1.240 tên miền vào ngày 11 tháng 5 năm 2026.
Quá trình crawl thử trang chủ, trang sản phẩm khi có thể phát hiện, endpoint sitemap, các ứng viên llms.txt và các ứng viên trang giới thiệu. HTML thô được lưu theo tên miền. Việc phát hiện dùng các mẫu nhận diện cho nền tảng ecommerce, frontend framework, công cụ analytics và marketing, tín hiệu thanh toán, trường SEO/schema, liên kết social và các chỉ số liên quan đến hiệu năng.
Phân tích chủ yếu phản ánh markup công khai của website. Nó không truy cập tài khoản analytics nội bộ, tài khoản quảng cáo, cài đặt admin checkout, hiệu năng email, dữ liệu bán hàng, tỷ lệ chuyển đổi, mức lưu lượng hay doanh thu. Nó cũng không khẳng định một công cụ được phát hiện là đã được cấu hình đúng hoặc đang được dùng tích cực.
Lưu ý khi trích dẫn
-
Đây không phải là tổng điều tra của ngành. Mẫu bị lệch về phía các thương hiệu hiện diện trong hệ sinh thái công cụ ecommerce và các danh sách DTC công khai. Hãy dùng cách diễn đạt như “trong 1.238 mẫu website DTC hoàn chỉnh của nghiên cứu này”, chứ không phải “mọi thương hiệu DTC”.
-
Shopify bị đại diện quá mức do thiết kế. Tỷ lệ Shopify trong mẫu nên được xem là đặc điểm của mẫu, không phải thị phần.
-
Phát hiện công cụ là cận dưới. Script động, tag bị chặn bởi đồng ý cookie, phương thức checkout chèn inline và nội dung render phía client đều có thể bị bỏ sót.
-
Dung lượng byte trang chủ bị giới hạn. Quá trình thu thập giới hạn đọc HTML ở 256KB, nên kích thước trang chủ không nên được trích dẫn như một phát hiện hiệu năng. Số lượng script và tên miền bên thứ ba hữu ích hơn.
-
Khả năng hiển thị social không đồng nghĩa với hoạt động social. Liên kết social trên trang chủ cho thấy cách website chính thức điều hướng, không phải số người theo dõi, tần suất đăng, phân phối creator, social trả phí hay doanh thu từ social.
-
Phân loại ngành chỉ mang tính định hướng. Taxonomy dựa trên từ khóa và có một nhóm “Khác” rất lớn. Bảng theo ngành hữu ích cho việc nhận ra mô hình, chứ không dùng để xác định quy mô thị trường chính xác.
-
Đây là ảnh chụp tại một thời điểm. Dữ liệu được thu thập vào ngày 11 tháng 5 năm 2026. Website thay đổi thường xuyên và các lần làm mới trong tương lai có thể cho thấy sự dịch chuyển đáng kể.
Ghi chú về khả năng tái lập
Thư mục bàn giao bao gồm:
00_expand_brand_pool.py— mở rộng nhóm thương hiệu DTC ban đầu từ các danh sách nguồn công khai.01_resolve_domains.py— xác thực tên thương hiệu và mục nguồn thành tên miền chuẩn.02_fetch_pages.py— lấy trang chủ, trang sản phẩm, sitemap,llms.txtvà các ứng viên trang giới thiệu.03_detect_all.py— chạy phát hiện nền tảng, analytics, thanh toán, SEO, schema, social và các tín hiệu hiệu năng.04_build_master.py— xây dựng bảng phân tích hợp nhất theo từng thương hiệu.05_analyze_reports.py— tạo thống kê tổng hợp dùng trong báo cáo.07_categorize_brands.py— áp dụng bộ phân loại ngành dựa trên từ khóa.08_extra_analysis.py— tạo thêm đầu ra về SEO, hiệu năng, CTA, giá trị đề xuất và đồng xuất hiện.
Tải xuống toàn bộ script và bộ dữ liệu
Chúng tôi hoan nghênh các chỉnh sửa về phương pháp, vấn đề dữ liệu và các phân tích tiếp theo tại support@thunderbit.com. Báo cáo này được công bố độc lập với mọi vị thế thương mại mà Thunderbit nắm giữ; chúng tôi xây dựng một công cụ thu thập dữ liệu web bằng AI, và vì vậy có lợi ích cấu trúc khi website ecommerce trở nên dễ đọc hơn đối với con người, công cụ tìm kiếm, hệ thống phân tích và các tác tử AI. Benchmark này dựa trên 1.238 mẫu website DTC hoàn chỉnh được thu thập vào ngày 11 tháng 5 năm 2026. Dữ liệu trong báo cáo đứng độc lập. — Nhóm nghiên cứu Thunderbit, tháng 5 năm 2026.
Dùng Thunderbit để benchmark website DTC Get Started Free



