
Sammanfattning för beslutsfattare
DTC-aktörer pratar om varumärke, community, kreativitet, retention och kundupplevelse. Men under allt detta finns en tystare verklighet: de flesta moderna DTC-webbplatser bygger nu på en förvånansvärt likartad teknisk stack. I den här studien utgick vi från 1 597 kandidatvarumärken inom DTC, matchade 1 431 domäner och genomförde analys på startsidesnivå för 1 238 varumärkeswebbplatser den 11 maj 2026. Målet var inte att ranka varumärken. Det var att besvara en mer användbar fråga för operatörer: när man granskar de offentliga webbplatserna för varumärken som syns i ecommerce-verktygs-ekosystem, vilka infrastrukturmönster dyker faktiskt upp?
Den tydligaste insikten är att bottenlagret i DTC-stacken har standardiserats. Google Analytics 4 finns på 84,2% av de kompletta exemplen. Klaviyo Onsite finns på 47,9%. Google Tag Manager finns på 41,4%. I checkout finns Shop Pay på 57,4% och PayPal på 48,9%. Bland de 1 083 varumärken där minst ett verktyg upptäcktes förekommer GA4 + Shop Pay tillsammans i 65,6% av fallen, GA4 + PayPal i 56,0%, PayPal + Shop Pay i 55,6% och GA4 + Klaviyo i 54,6%. För operatörer är slutsatsen tydlig: standardstacken för DTC är inte längre någon strategisk hemlighet. Den är en självklar grundnivå.
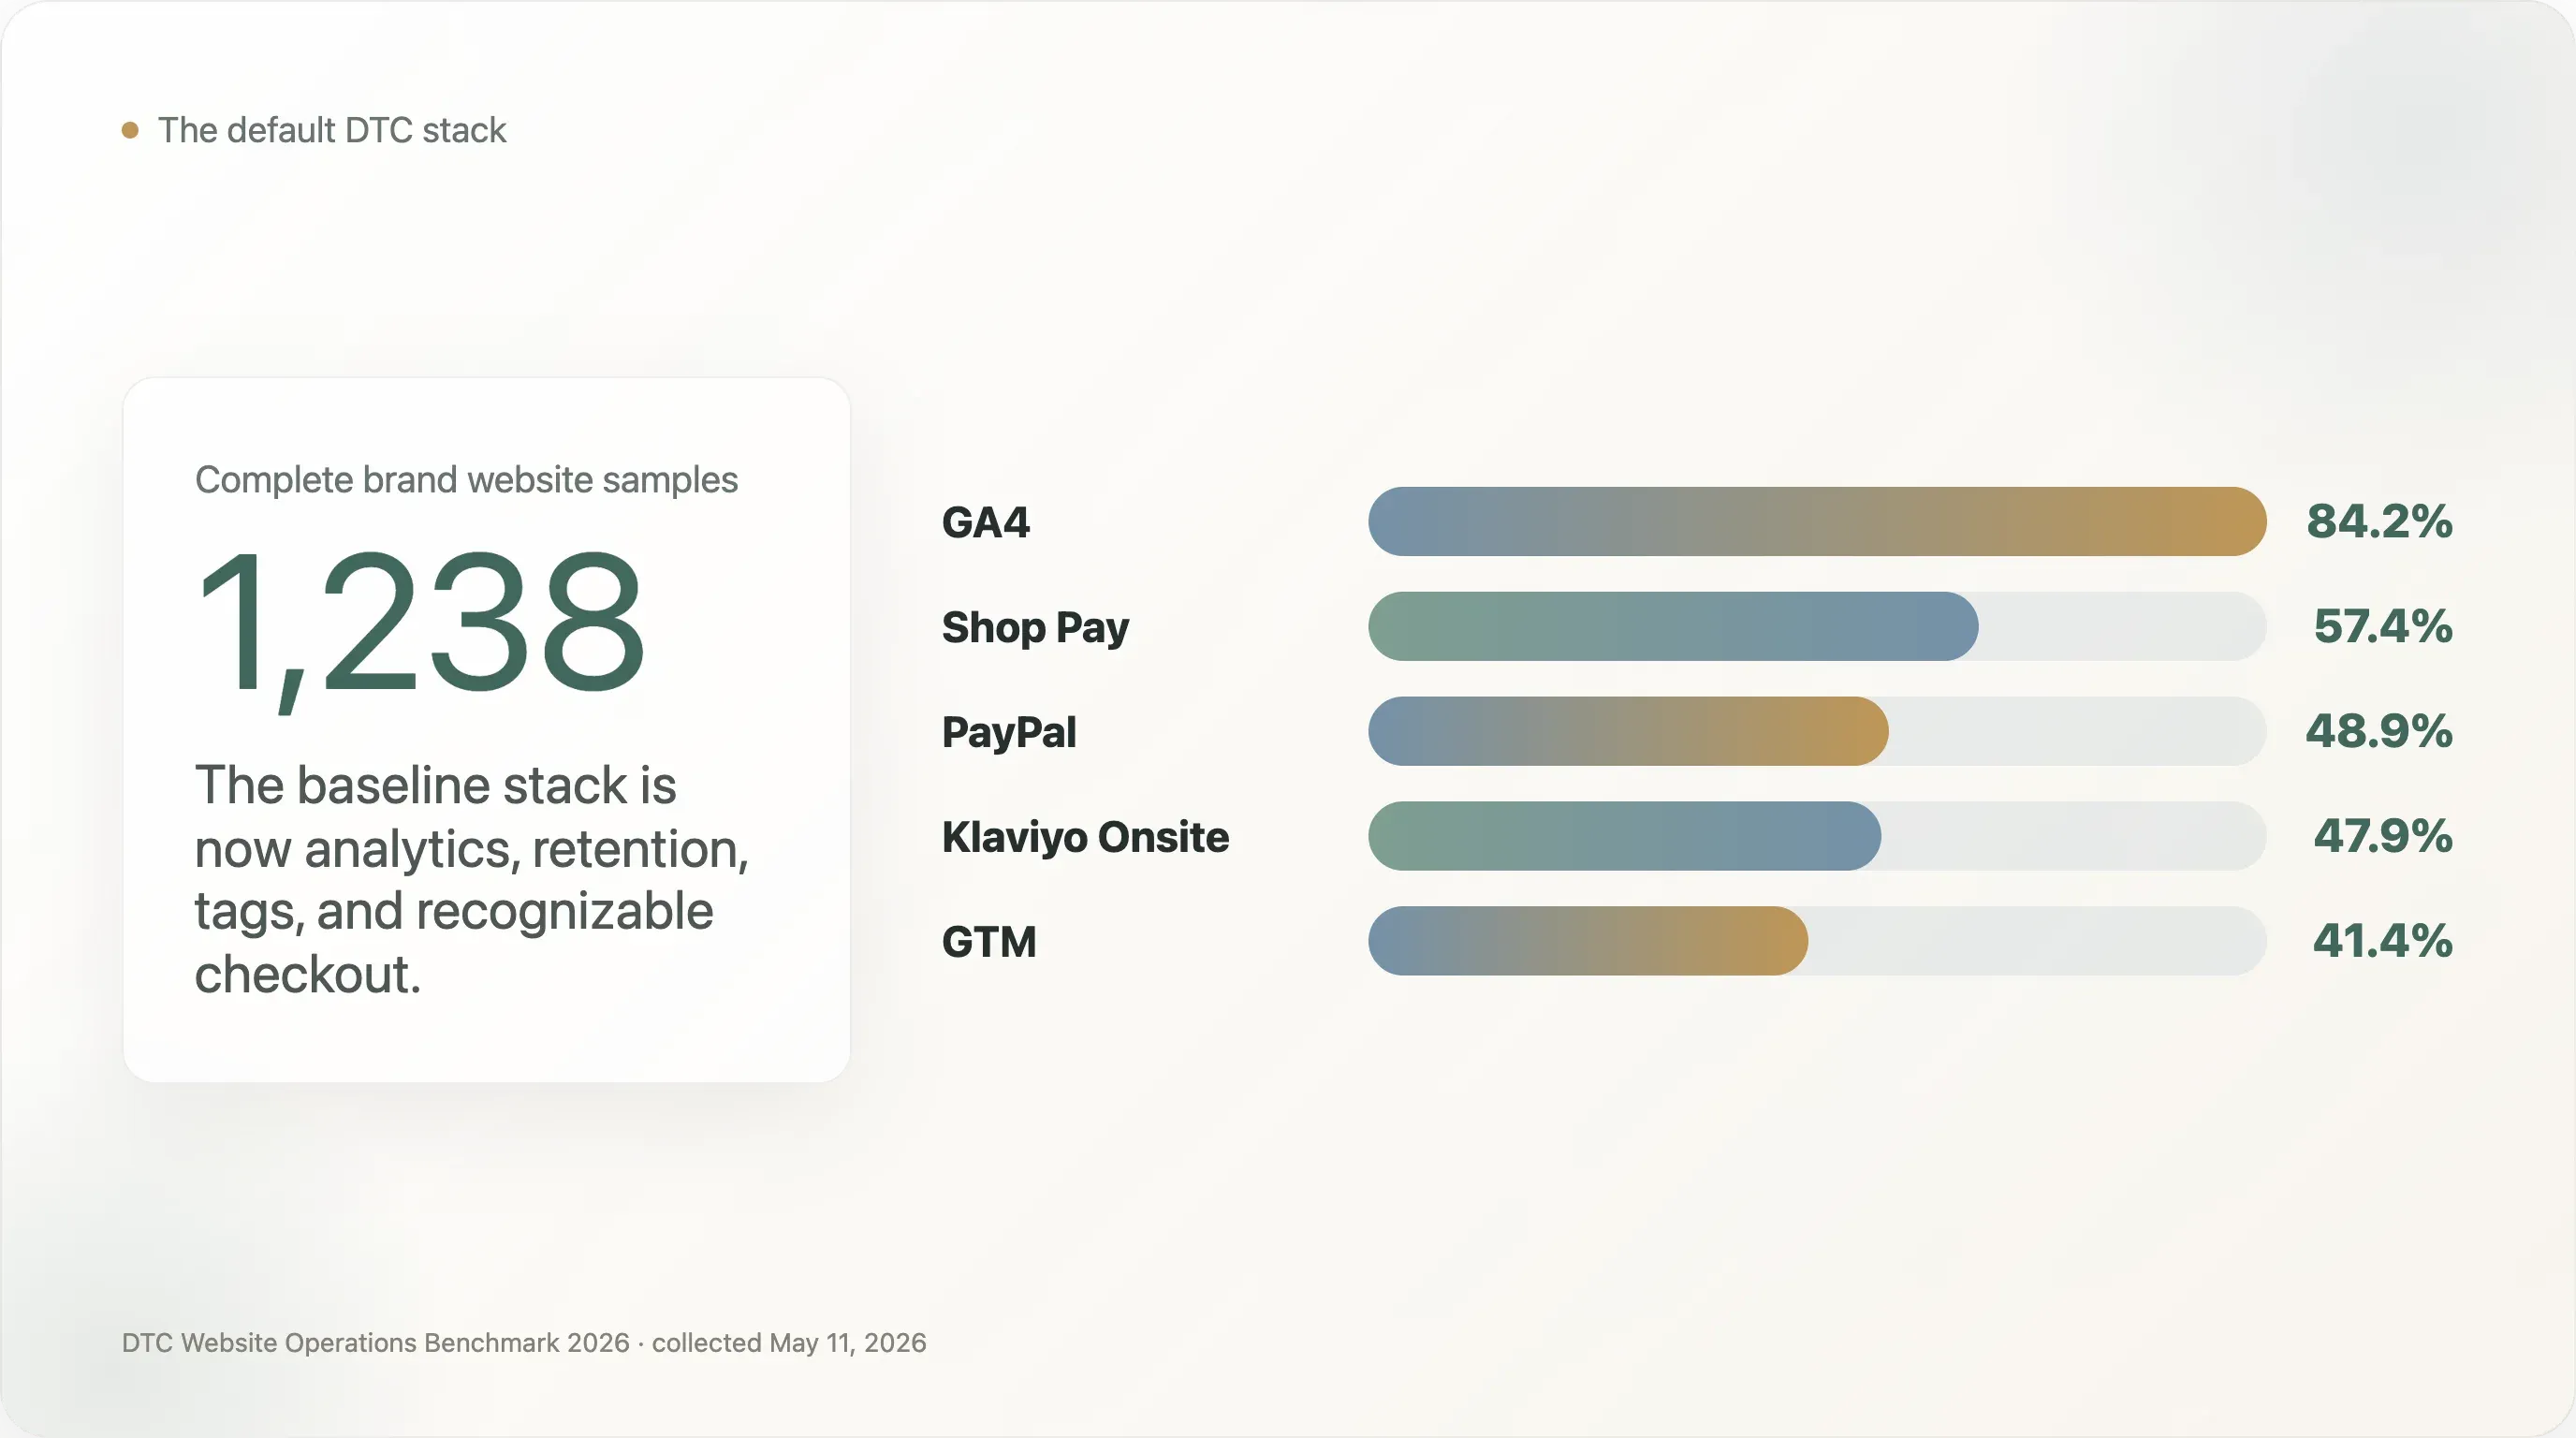
Det som är mest intressant är inte likheten. Det intressanta är var likheten bryts. DTC-webbplatser ser mogna ut när det gäller grundläggande analys, checkout och e-postinfrastruktur, men betydligt mindre mogna när det gäller AI-söksberedskap, strukturerad produktdata, internationell SEO, prestandastyrning och kopplingen mellan webbplatstrafik och ägda sociala kanaler. Det är dessa luckor som skapar användbara benchmarks för ecommerce-team och intressanta vinklar för SEO-skribenter, nyhetsbrev och branschmedia.
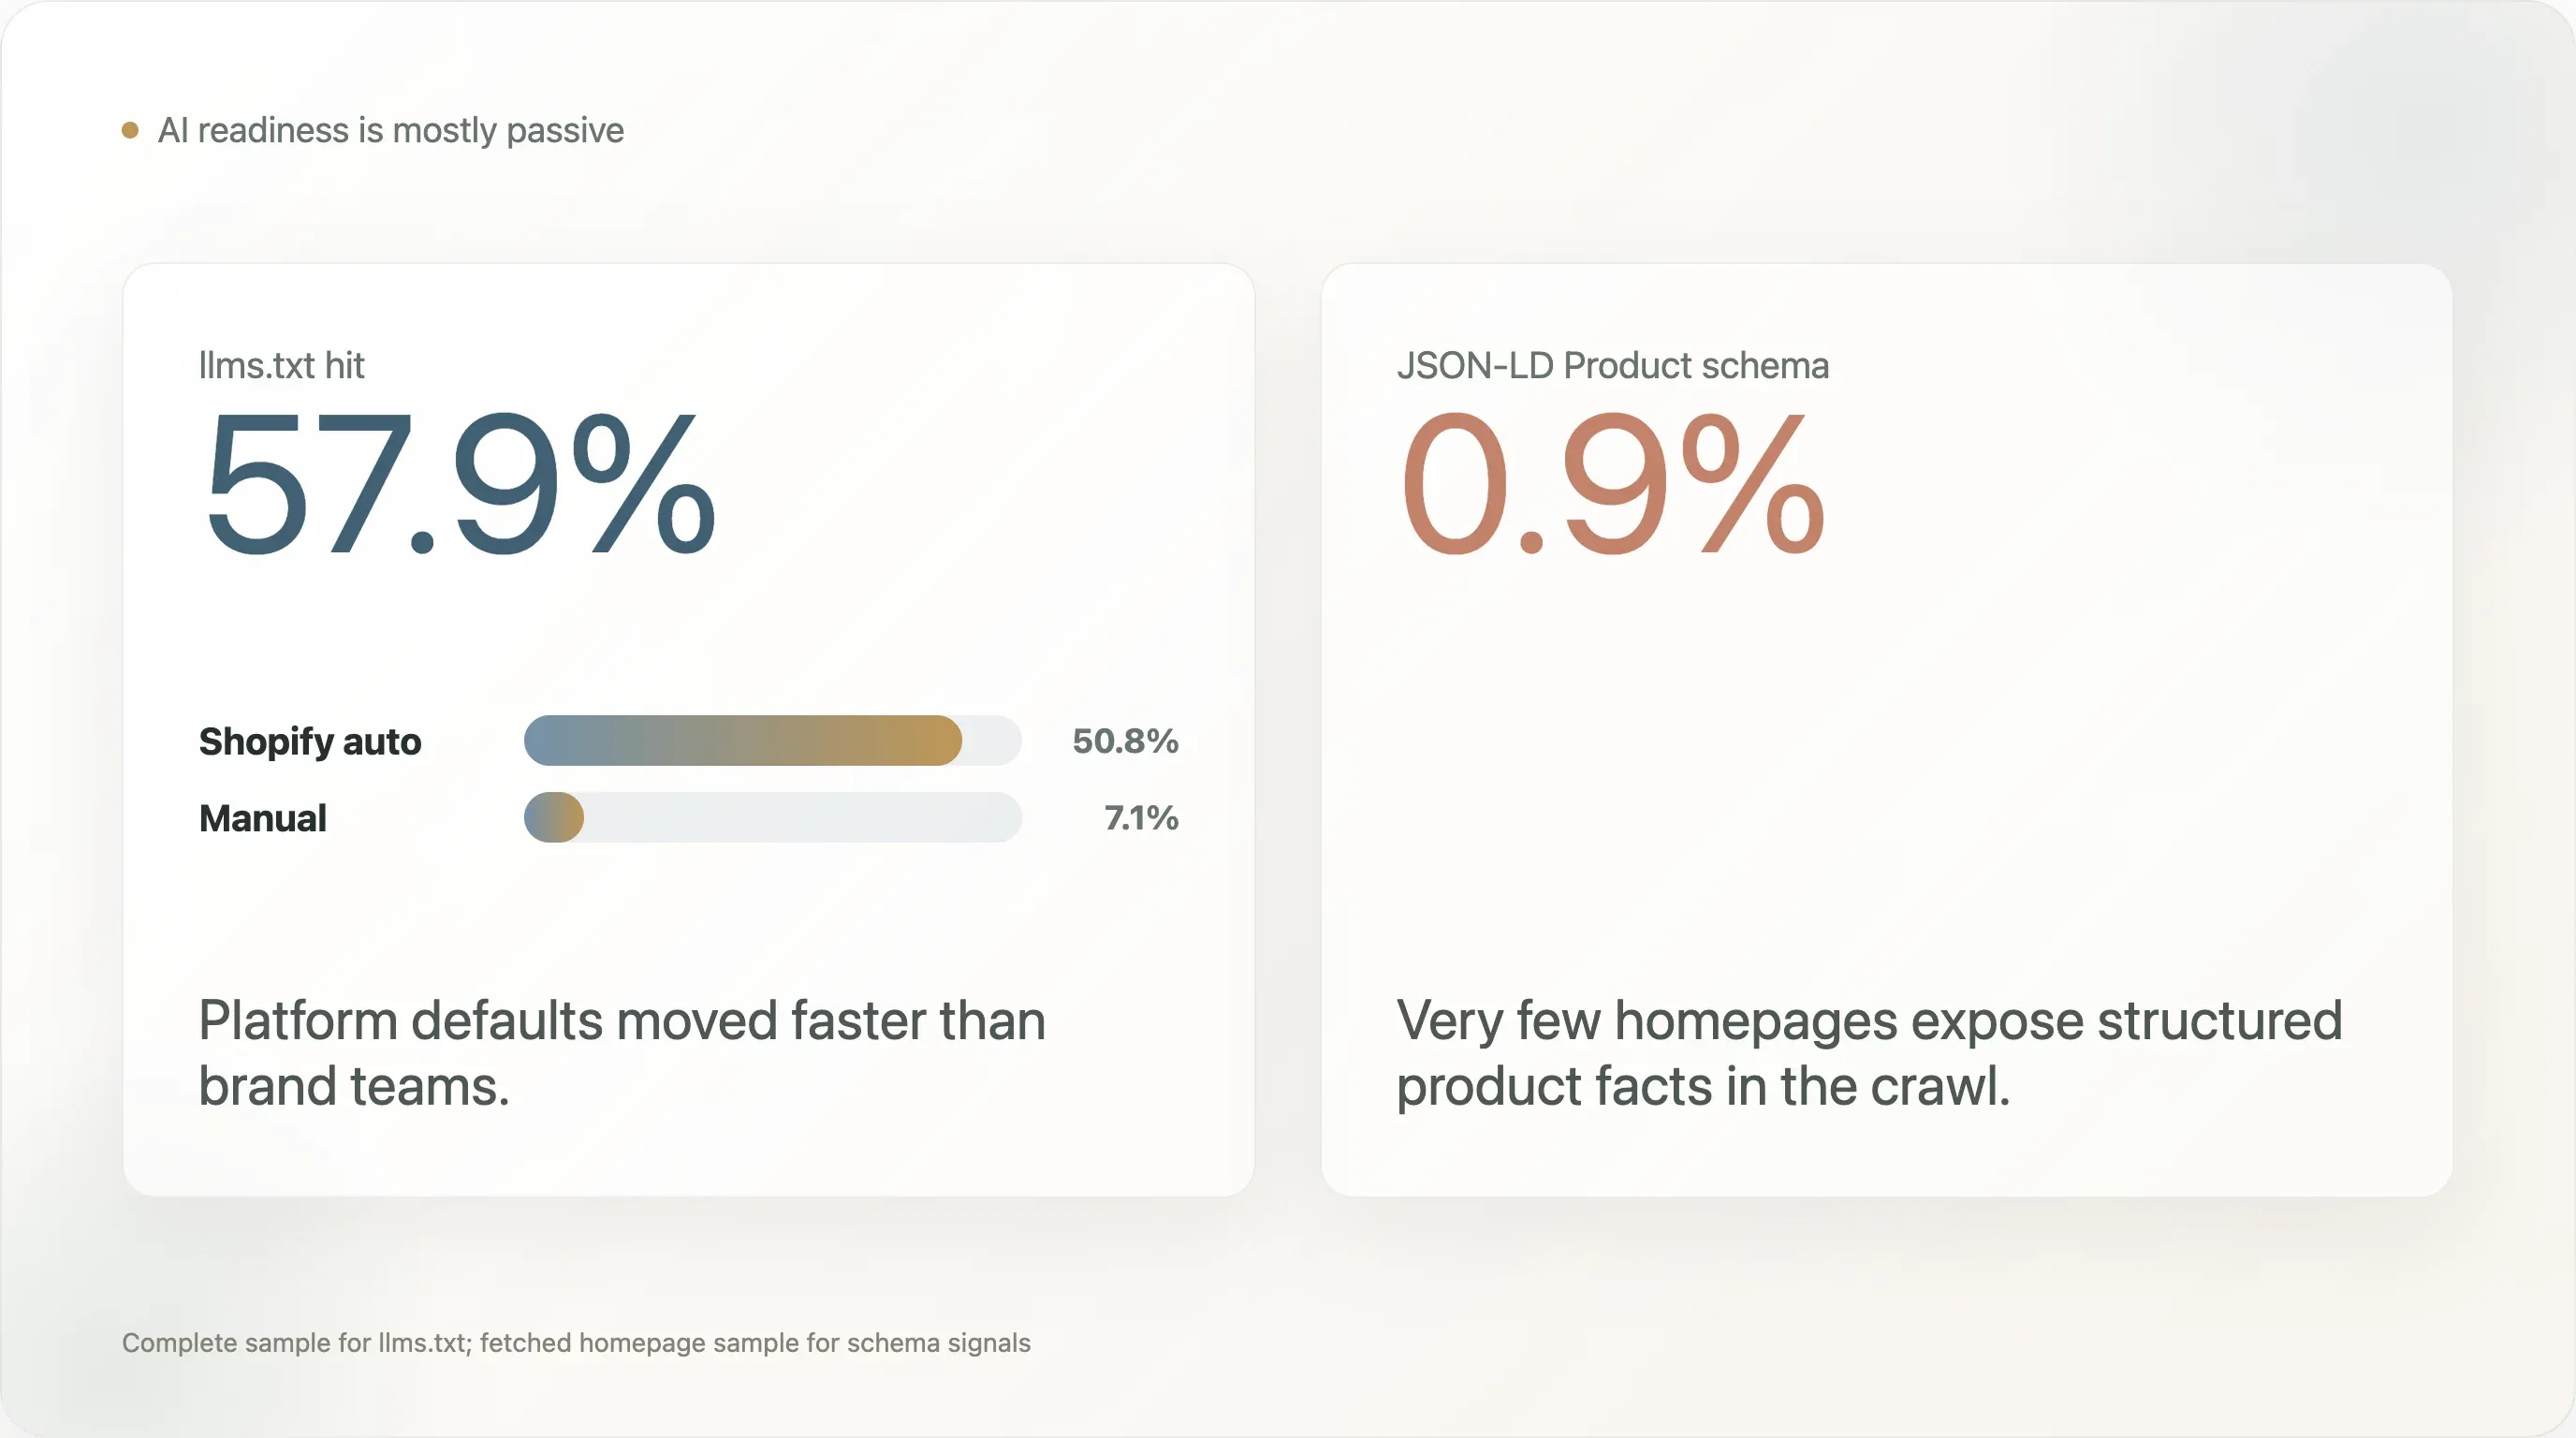
Den mest kontraintuitiva AI-sök-insikten är en uppdelning mellan passiv och aktiv beredskap. llms.txt finns på 57,9% av de kompletta exemplen, vilket låter som bred AI-beredskapsanvändning. Men 50,8 procentenheter av detta kommer från Shopifys automatiskt genererade filer, medan endast 7,1% av varumärkena har en manuell llms.txt-signal. Samtidigt finns JSON-LD Product-schema på bara 0,9% av de 1 240 hämtade startsidesexemplen. Det betyder att många varumärken har fått en ny AI-läsbar ingång eftersom plattformen gav dem den, men väldigt få exponerar strukturerade produktfakta på ett sätt som sökmotorer och AI-system tillförlitligt kan tolka.
Den andra kontraintuitiva insikten är att verktygsdjupet inte är den största skillnaden mellan mer synliga varumärken och den långa svansen. Toppgruppen i detta urval, definierad som varumärken som förekommer i minst tre källsamlingar, har i snitt 4,5 upptäckta analys- och marknadsföringsverktyg. Gruppen i den enskilda källans svans ligger på 4,1. Det är en liten skillnad. De större skillnaderna finns i de specifika mognadssignalerna: avancerad attribuering, headless-frontend-användning, beteendeanalys, integritetsföljsamhet och medveten plattformsarkitektur.
Den tredje insikten är att DTC-webbplatser bär på verklig prestandaskuld. I de 1 240 startsidesexemplen där prestandafält fanns tillgängliga har startsidan i median 52 script-taggar och 8 tredje parts-domäner. p75-värdena är 69 scripts och 12 tredje parts-domäner. Fältet för startsidans storlek är begränsat av insamlingslogiken och bör inte användas som en slutsats, men antalet scripts och tredje parts-domäner är fortfarande användbara indikatorer på beroendetäthet. Många DTC-team har bytt bort fart och enkelhet mot marknadssynlighet, attribuering, personalisering, samtycke, chatt, support, pixlar och testverktyg.
Den fjärde insikten är att "grön" DTC-positionering syns betydligt mindre i startsidestext än vad branschdiskussionen antyder. I läsbar startsidetext från 1 240 exempel förekommer fri frakt på 26,2%, bäst säljare på 24,4%, och press- eller "setts i"-språk på 22,6%. Däremot förekommer hållbar på 4,6%, miljövänlig på 1,3% och cruelty free på 1,0%. Det bevisar inte att varumärken inte är hållbara. Det visar att många varumärken inte gör hållbarhet till den offentliga konverteringskroken på startsidan.
Den femte insikten ligger nära sociala medier men är viktig för ecommerce-aktörer: mer än hälften av de kompletta startsidesexemplen saknade synliga länkar till de spårade sociala plattformarna i statisk startsidemarkup. Siffran har viktiga förbehåll, eftersom footers som renderas på klientsidan och dynamiska menyer kan missas. Ändå är det en användbar operativ signal. Om ett varumärke investerar i Instagram, TikTok, YouTube, Pinterest eller X bör den officiella webbplatsen inte göra dessa destinationer svåra att hitta.
Den här rapporten är skriven för tre målgrupper. DTC- och ecommerce-team kan använda den som ett operativt benchmark. SEO- och ecommerce-innehållsskapare kan använda siffrorna som citeringsbar originaldata, med alla förbehåll kvar. Branschskribenter kan använda den som en ögonblicksbild av var DTC-stacken håller på att standardiseras och var nästa omgång konkurrensfördelar kan uppstå.
Testa Thunderbit för ecommerce-benchmarking
De fem mest delningsvänliga insikterna
-
DTC har nu en standardstack. I detta urval utgör GA4, Klaviyo, Shop Pay och PayPal den praktiska baslinjen. Nästa fördel handlar inte om att "installera fler verktyg" utan om att styra data och köra bättre experiment.
-
AI-beredskapen är mestadels passiv. llms.txt finns på 57,9% av de kompletta exemplen, men det mesta är plattforms-genererat. Manuell llms.txt finns bara på 7,1%, och Product-schema på endast 0,9%.
-
Långa svansen har i stort sett hunnit ikapp i verktygsantal. Toppvarumärken har i snitt 4,5 upptäckta analys- och marknadsföringsverktyg, medan svansvarumärken ligger på 4,1. Skillnaden handlar inte om "hur många verktyg" utan om "vilka mognadsverktyg och hur väl de används".
-
Många DTC-startsidor är tunga av beroenden. Medianstartsidan i prestanda-urvalet har 52 script-taggar och 8 tredje parts-domäner. Marknadssynlighet har en fartkostnad.
-
Startsidetext är mer kommersiell än värdedriven. "Fri frakt" och "bäst säljare" förekommer betydligt oftare än hållbarhetsspråk. Det är värdefullt för innehållsteam eftersom det går emot hur DTC ofta beskriver sig självt.
1. Läs urvalet rätt
Den här rapporten ska inte läsas som en folkbokföring över varje DTC-varumärke på marknaden. Den ursprungliga varumärkespoolen kom från offentliga ecommerce- och DTC-källor där varumärken sannolikt är synliga: verktygens fallstudiebibliotek, material från Shopify-ekosystemet, offentliga DTC-index och liknande ecommerce-listor. Det skapar ett urval av varumärken som är upptäckbara via ecommerce-verktygs-ekosystemet, inte en slumpmässig marknadsundersökning.
Detta är särskilt viktigt för plattforms-tolkningen. Shopify är överrepresenterat eftersom många källistor är kopplade till Shopify-ekosystemets verktyg eller ecommerce-fallstudier. I det kompletta urvalet förekommer Shopify på 789 av 1 238 webbplatser, eller 63,7%. Den siffran beskriver detta urval, inte hela DTC-marknaden. Den ska inte citeras som marknadsandel för branschen.
Samma försiktighet gäller alla plattformsspecifika slutsatser. Om en siffra gäller ett verktyg eller en plattform som har ett starkt ekosystem av fallstudier kan den vara uppblåst av hur varumärkespoolen sattes samman. Därför fokuserar denna rapport mindre på "Shopify dominerar" och mer på operativa signaler som fortfarande är användbara inom urvalet: samförekomst av verktyg, AI-beredskapsluckor, checkout-mönster, schema-luckor, social synlighet, kategorimönster och prestandaskuld.
Rapporten mäter också offentliga webbplats-signaler, inte intern operativ kvalitet. Ett varumärke kan använda ett verktyg som laddas efter användarsamtycke, injiceras via en tagghanterare, döljs bakom klient-side-rendering eller saknas från de första 256 KB av den hämtade HTML:en. Betalmetoder som Apple Pay och Google Pay är särskilt benägna att underskattas eftersom de ofta laddas dynamiskt. Verktygsinstallationsgrader bör därför läsas som nedre gränser.
Den begränsningen gör inte datan värdelös. Den gör den konkret. Vi tittar på vad en offentlig crawl kan se på varumärkeswebbplatserna, samma synlighetsyta som är tillgänglig för sökmotorer, AI-crawlers, SEO-verktyg, verktyg för konkurrensanalys och många journalister som gör snabb desk research. För ecommerce- och SEO-team är just den offentliga synlighetsnivån i sig värd att förbättra.
2. Standardstacken för DTC är här
Över de 1 238 kompletta exemplen har webbplatsen i snitt 3,39 upptäckta analys- och marknadsföringsverktyg, med median 3. Den siffran omfattar det upptäckta fältet för analys och marknadsföring, inte alla operativa lager på sajten. När checkout- och betalningssignaler räknas in blir den praktiska DTC-baslinjen större: analys, retention, taggkoordination, checkout med ett klick och minst en välkänd wallet- eller betalmetod.
De mest upptäckta verktygen visar formen på den moderna DTC-baslinjen:
| Verktyg | Täckning i komplett urval |
|---|---|
| Google Analytics 4 | 84,2% |
| Klaviyo Onsite | 47,9% |
| Google Tag Manager | 41,4% |
| Microsoft Clarity | 20,6% |
| Gorgias | 19,1% |
| Triple Whale | 15,3% |
| Bing UET | 11,7% |
| Cookiebot / OneTrust | 9,6% |
| Rebuy | 9,0% |
| Attentive | 8,9% |
Operatörsbilden är enkel. GA4 är nu grundläggande instrumentering. Klaviyo är DTC-lagret för retention. GTM är koordineringslagret för pixlar och taggar. Microsoft Clarity, Gorgias, Triple Whale, Cookiebot, Rebuy och Attentive är inte universella, men de signalerar olika former av operativ mognad: beteendeanalys, kundsupport, attribuering, samtycke, uppsäljning och SMS.
Det mest användbara benchmarkmåttet är inte en enskild installationsgrad. Det är samförekomstmönstret. Bland 1 083 varumärken med minst ett upptäckt verktyg är de vanligaste paren:
| Par | Samförekomst |
|---|---|
| GA4 + Shop Pay | 65,6% |
| GA4 + PayPal | 56,0% |
| PayPal + Shop Pay | 55,6% |
| GA4 + Klaviyo Onsite | 54,6% |
| Klaviyo Onsite + Shop Pay | 51,2% |
| GA4 + Google Tag Manager | 44,9% |
| Klaviyo Onsite + PayPal | 44,1% |
Detta är det tydligaste beviset för en standardstack i DTC: analys, retention, checkout med ett klick och ett välbekant wallet-alternativ. För en ny DTC-operatör är det användbart eftersom det minskar osäkerheten. Första uppgiften är inte att uppfinna en exotisk stack. Första uppgiften är att få baslinjen att fungera rent, med korrekta events, samtyckesmedveten spårning, en fungerande väg för e-post/SMS-insamling och ett checkoutflöde som kunder redan känner igen.
För leverantörer av verktyg och SaaS-aktörer skapar detta en tuffare marknad. Ett nytt verktyg kan inte vinna bara genom att hävda bred funktionalitet. Baslinjestacken är redan full, och de ledande verktygen är inbäddade i arbetsflöden. Öppningen finns i att lösa problem som baslinjestacken inte löser bra: bättre attribuering under integritetsbegränsningar, bättre livscykeltester, renare identitet mellan kanaler, bättre post-purchase upsell, bättre returinformation eller mer friktionsfri internationell regelefterlevnad.
Varumärkesexempel gör mönstret mer konkret. I crawlen visar varumärken som Beekman 1802, Princess Polly, Fresh Clean Threads och Rare Beauty relativt mogna uppsättningar av upptäckta verktyg som kombinerar analys, retention, support, samtycke, attribuering eller kundupplevelse. Poängen är inte att varje varumärke ska kopiera varje verktyg. Poängen är att mogna DTC-verksamheter ofta lägger specialiserade verktyg ovanpå samma baslinje i stället för att ersätta baslinjen helt.
3. AI-sökgapet: llms.txt finns överallt, men Product-schema nästan ingenstans
Den mest citeringsvärda insikten i rapporten är missmatchen mellan llms.txt och strukturerad produktdata.
I det kompletta webbplatsurvalet har 717 varumärken llms.txt, eller 57,9%. Vid första anblicken ser det ut som snabb DTC-användning av AI-sökpraxis. Men uppdelningen spelar roll:
| llms.txt-status | Antal | Andel av komplett urval |
|---|---|---|
| Totalt träff på llms.txt | 717 | 57,9% |
| Automatiskt genererad av Shopify | 629 | 50,8% |
| Manuell | 88 | 7,1% |
| Soft 404 | 137 | 11,1% |
| Inte konfigurerad | 383 | 30,9% |
Slutsatsen är inte att "DTC-varumärken har blivit experter på AI-sök". En bättre slutsats är: plattformens standardinställningar kan flytta marknaden snabbare än varumärkesteam kan. När en plattform automatiskt lägger till en ny offentlig fil får många varumärken nytta utan att fatta ett aktivt strategiskt beslut. Det är användbart, men det är inte samma sak som medveten AI-söksoptimering.
Det mer betydelsefulla gapet syns i strukturerad data. I de 1 240 exemplen med hämtat startsideinnehåll förekommer JSON-LD av något slag på 48,4%, Organization-schema på 39,5%, WebSite-schema på 36,0%, BreadcrumbList på 12,7% och Product-schema på bara 0,9%.
| SEO-/schemasignal | Täckning |
|---|---|
| meta viewport | 90,3% |
| meta description | 84,4% |
| canonical | 81,2% |
| og:title | 79,1% |
| twitter:card | 70,0% |
| og:image | 65,2% |
| JSON-LD, valfri typ | 48,4% |
| JSON-LD Organization | 39,5% |
| JSON-LD WebSite | 36,0% |
| hreflang | 31,5% |
| JSON-LD BreadcrumbList | 12,7% |
| manifest | 10,9% |
| RSS-flöde | 4,3% |
| JSON-LD Product | 0,9% |
Product-schema är viktigt eftersom det hjälper sökmotorer och AI-system att förstå produktentiteter: namn, pris, tillgänglighet, SKU, betyg, bilder och relaterade produktfakta. Ett varumärke kan ha snygg copy och en modern ecommerce-stack, men om offentliga crawlers inte kan tolka produktfakta rent lämnar varumärket synlighet på bordet.
Positiva exempel i crawlen är varumärken som Curie, Manukora, Mokobara, MoxieLash, Unbloat och Viva, som fanns bland den lilla gruppen av upptäckta Product-schema. De ska inte ses som de enda som arbetar strukturerat med produktdata, eftersom metoden är baserad på startsidan och konservativ. Men de är användbara exempel på den typ av strukturerad signal som de flesta offentliga DTC-startsidor inte exponerade i denna crawl.
För SEO-team är detta den mest handfasta punkten i hela rapporten. Att lägga till eller validera Product-schema på produktsidor är oftast mycket billigare än att lansera en ny kanal, bygga om en webbplats eller lägga till ytterligare en analysleverantör. Det är också enkelt att förklara internt: om AI-sök och rich results behöver strukturerade produktfakta, då bör produktsidan publicera dessa fakta i maskinläsbart format.
För innehållsskapare skriver sig rubriken själv: DTC-varumärken fick en AI-sökfil som standard, men nästan inga exponerar Product-schema i crawlen. Den kontrasten är mer intressant än en generell historia om att "AI-sök är på väg", eftersom den pekar på ett konkret gap.
4. Checkout: Shop Pay är standard, BNPL är fortfarande en minoritetssignal
Checkout är ett av de starkaste standardiseringslagren i urvalet.
| Betalmetod | Varumärken | Täckning |
|---|---|---|
| Shop Pay | 711 | 57,4% |
| PayPal | 606 | 48,9% |
| Afterpay | 73 | 5,9% |
| Affirm | 24 | 1,9% |
| Amazon Pay | 16 | 1,3% |
| Klarna | 14 | 1,1% |
| Google Pay | 9 | 0,7% |
| Apple Pay | 5 | 0,4% |
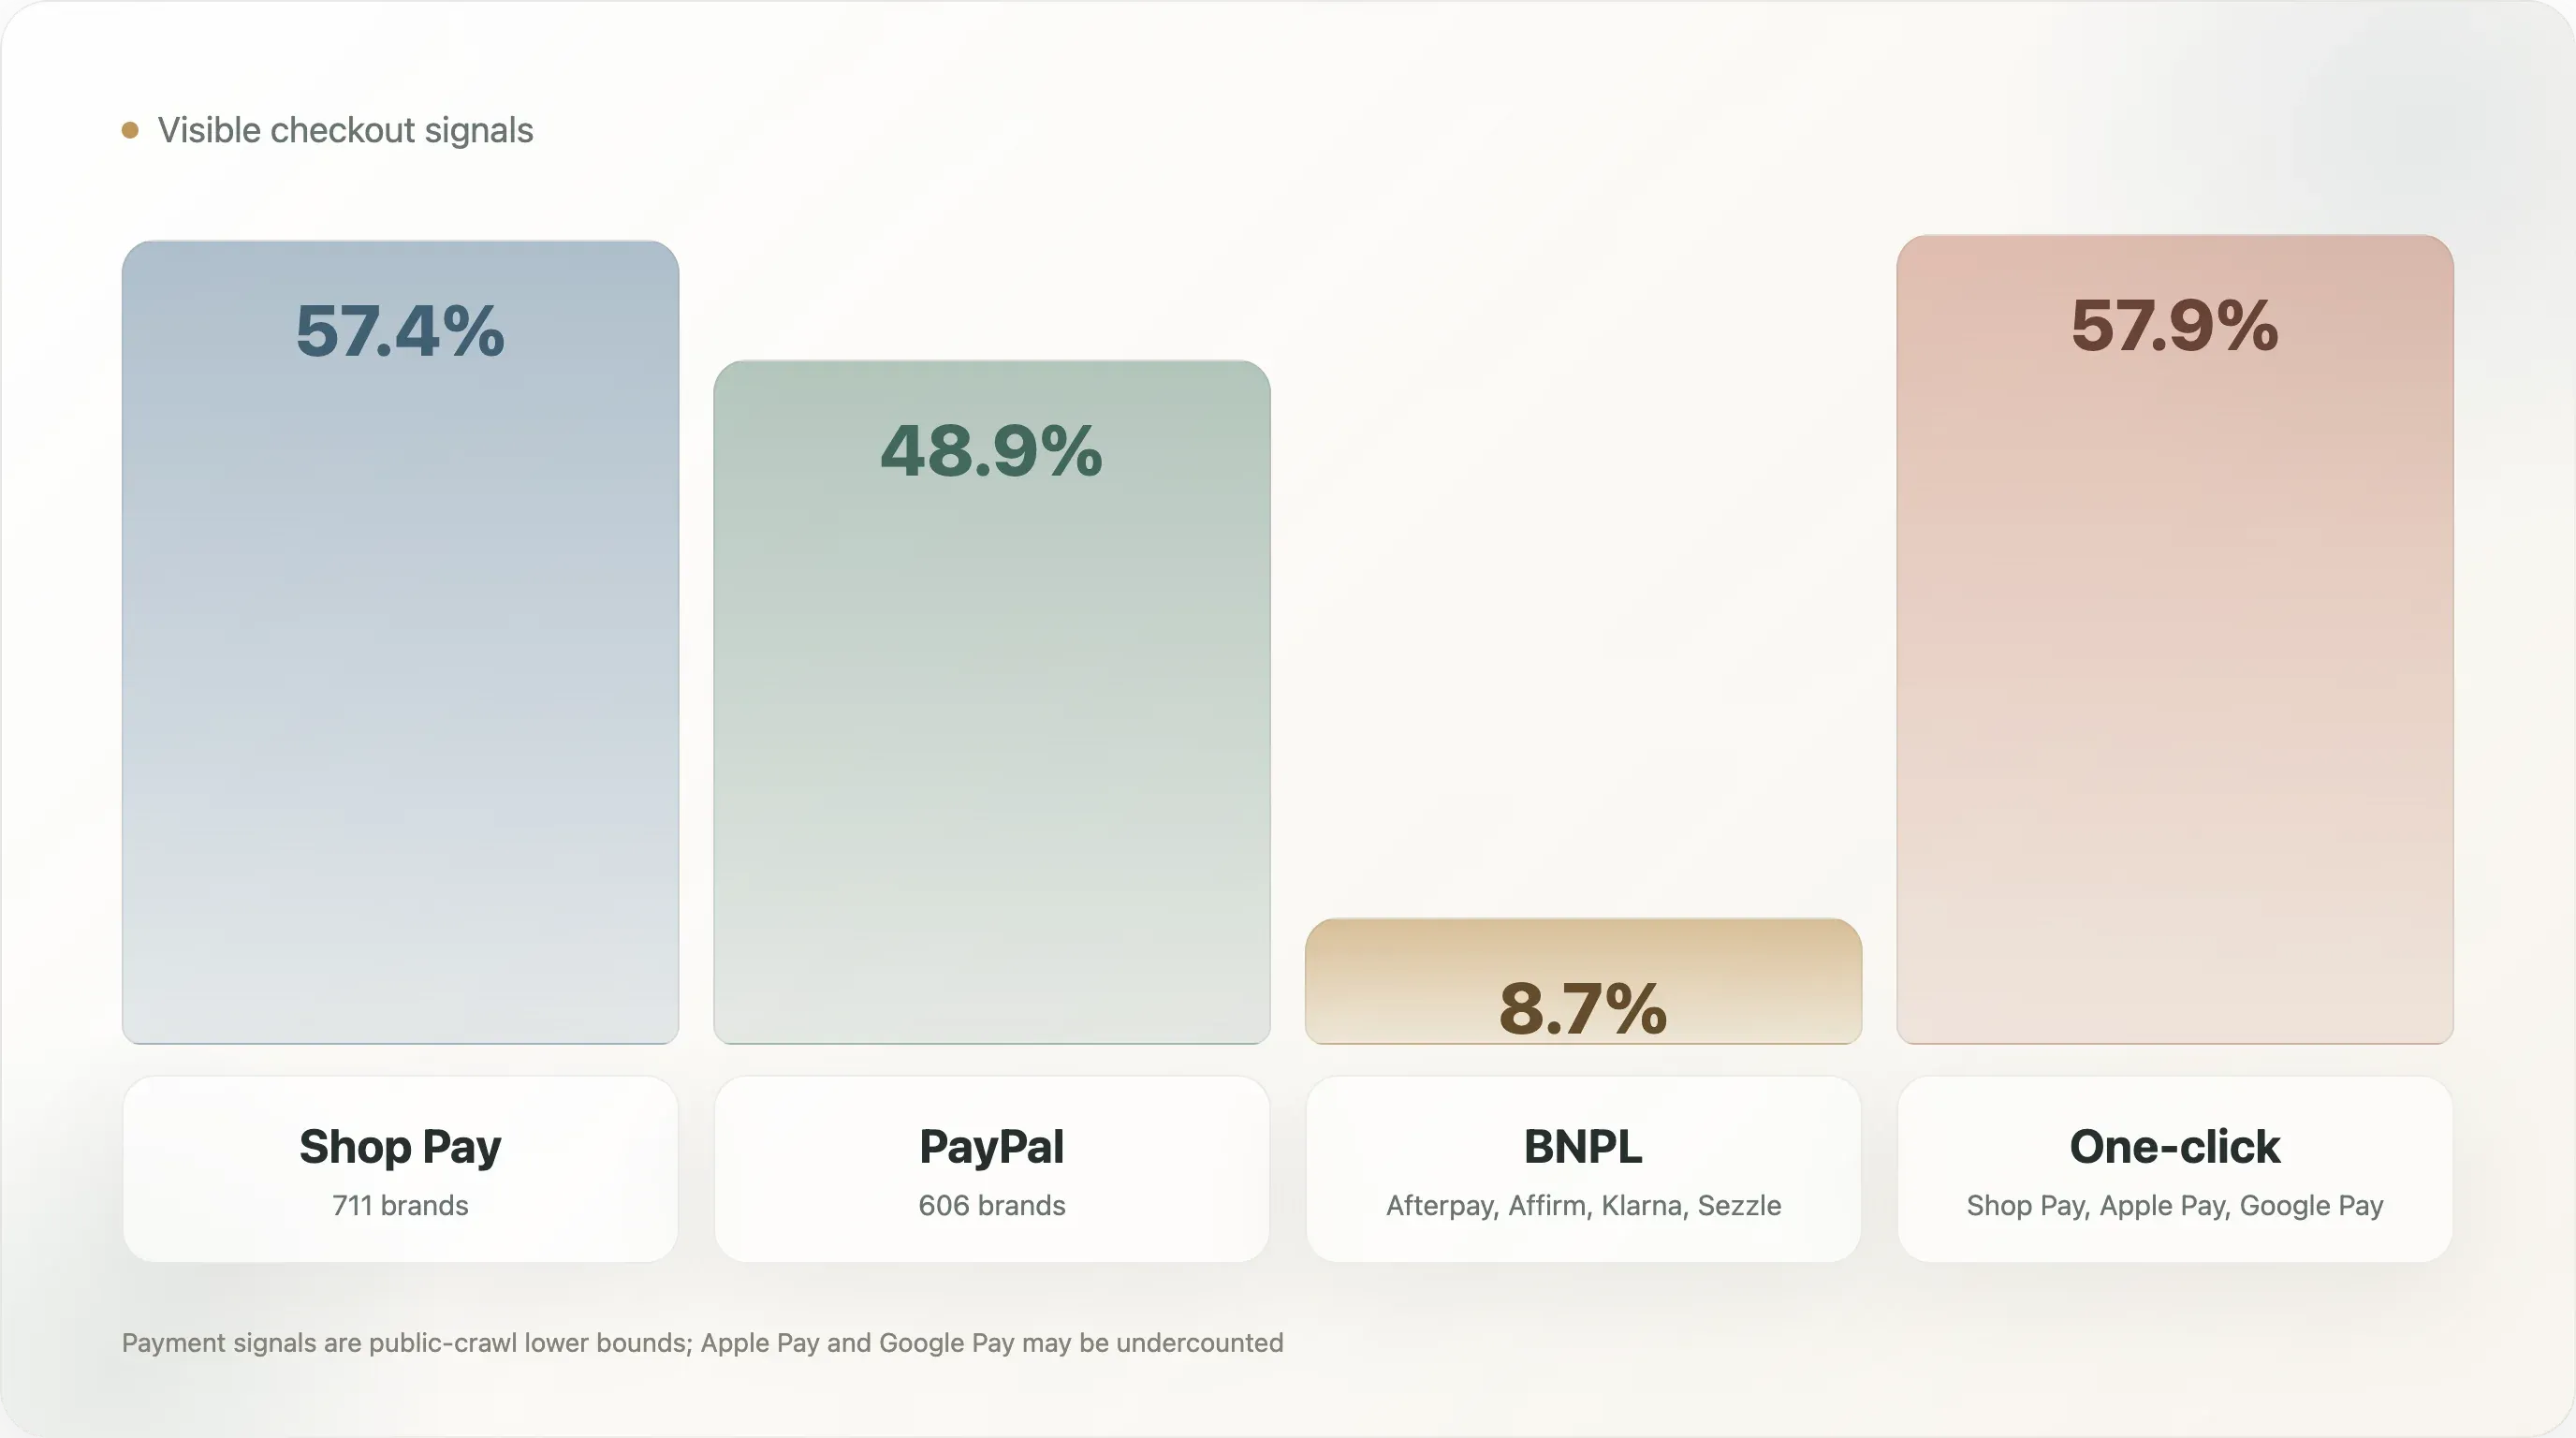
Checkout med ett klick, definierat här som Shop Pay, Apple Pay eller Google Pay, förekommer på 57,9% av de kompletta exemplen. BNPL, definierat som Afterpay, Affirm, Klarna eller Sezzle, förekommer på 8,7%.
Apple Pay och Google Pay är sannolikt underskattade eftersom de ofta laddas via dynamiska checkout-skript snarare än statisk startsides-HTML. Shop Pay och PayPal är lättare att upptäcka med den här metoden. Den säkra slutsatsen är inte att Apple Pay är oviktigt. Den säkra slutsatsen är att Shop Pay och PayPal är de mest synliga checkout-signalerna i denna offentliga crawl.
BNPL-siffran är strategiskt användbar eftersom den är låg nog för att skapa ett beslut. BNPL är inte en universell DTC-standard i detta urval. Den förekommer mer selektivt beroende på kategori och prisnivå. För kategorier med hög AOV, såsom kläder, skor, möbler, utrustning eller premiumbeauty, kan BNPL minska köptröskeln. För förbrukningsvaror med lägre AOV kan nyttan vara svagare.
Operatörsfrågan är därför inte "ska varje DTC-varumärke lägga till BNPL?" utan "motiverar vårt AOV, marginalstruktur, kundåldersmix, returmönster och kategorins beslutscykel ytterligare ett betalalternativ?" För varumärken över ungefär 80 dollar i AOV är det ofta värt att testa. För prenumerationsvaror beror det på om BNPL förbättrar konverteringen i första ordern utan att försvaga retentionsekonomin.
Positiva exempel i det bredare checkout-landskapet är lätta att hitta bland mogna DTC-varumärken som ger kunder fler än en betrodd väg att betala. Glossier förekommer i crawlen med Afterpay, PayPal och Shop Pay. Saatva förekommer med Affirm i betalningsfältet. De exemplen är användbara eftersom de visar olika kategorilogiker: skönhet använder flexibel betalning som en del av en bred konsumentupplevelse i checkout; madrasser och heminredning använder finansiering för att minska friktionen vid större köp.
5. Headless är fortfarande en mognadssignal, inte standard
I de 1 238 kompletta exemplen förekom moderna frontend-ramverk enligt följande:
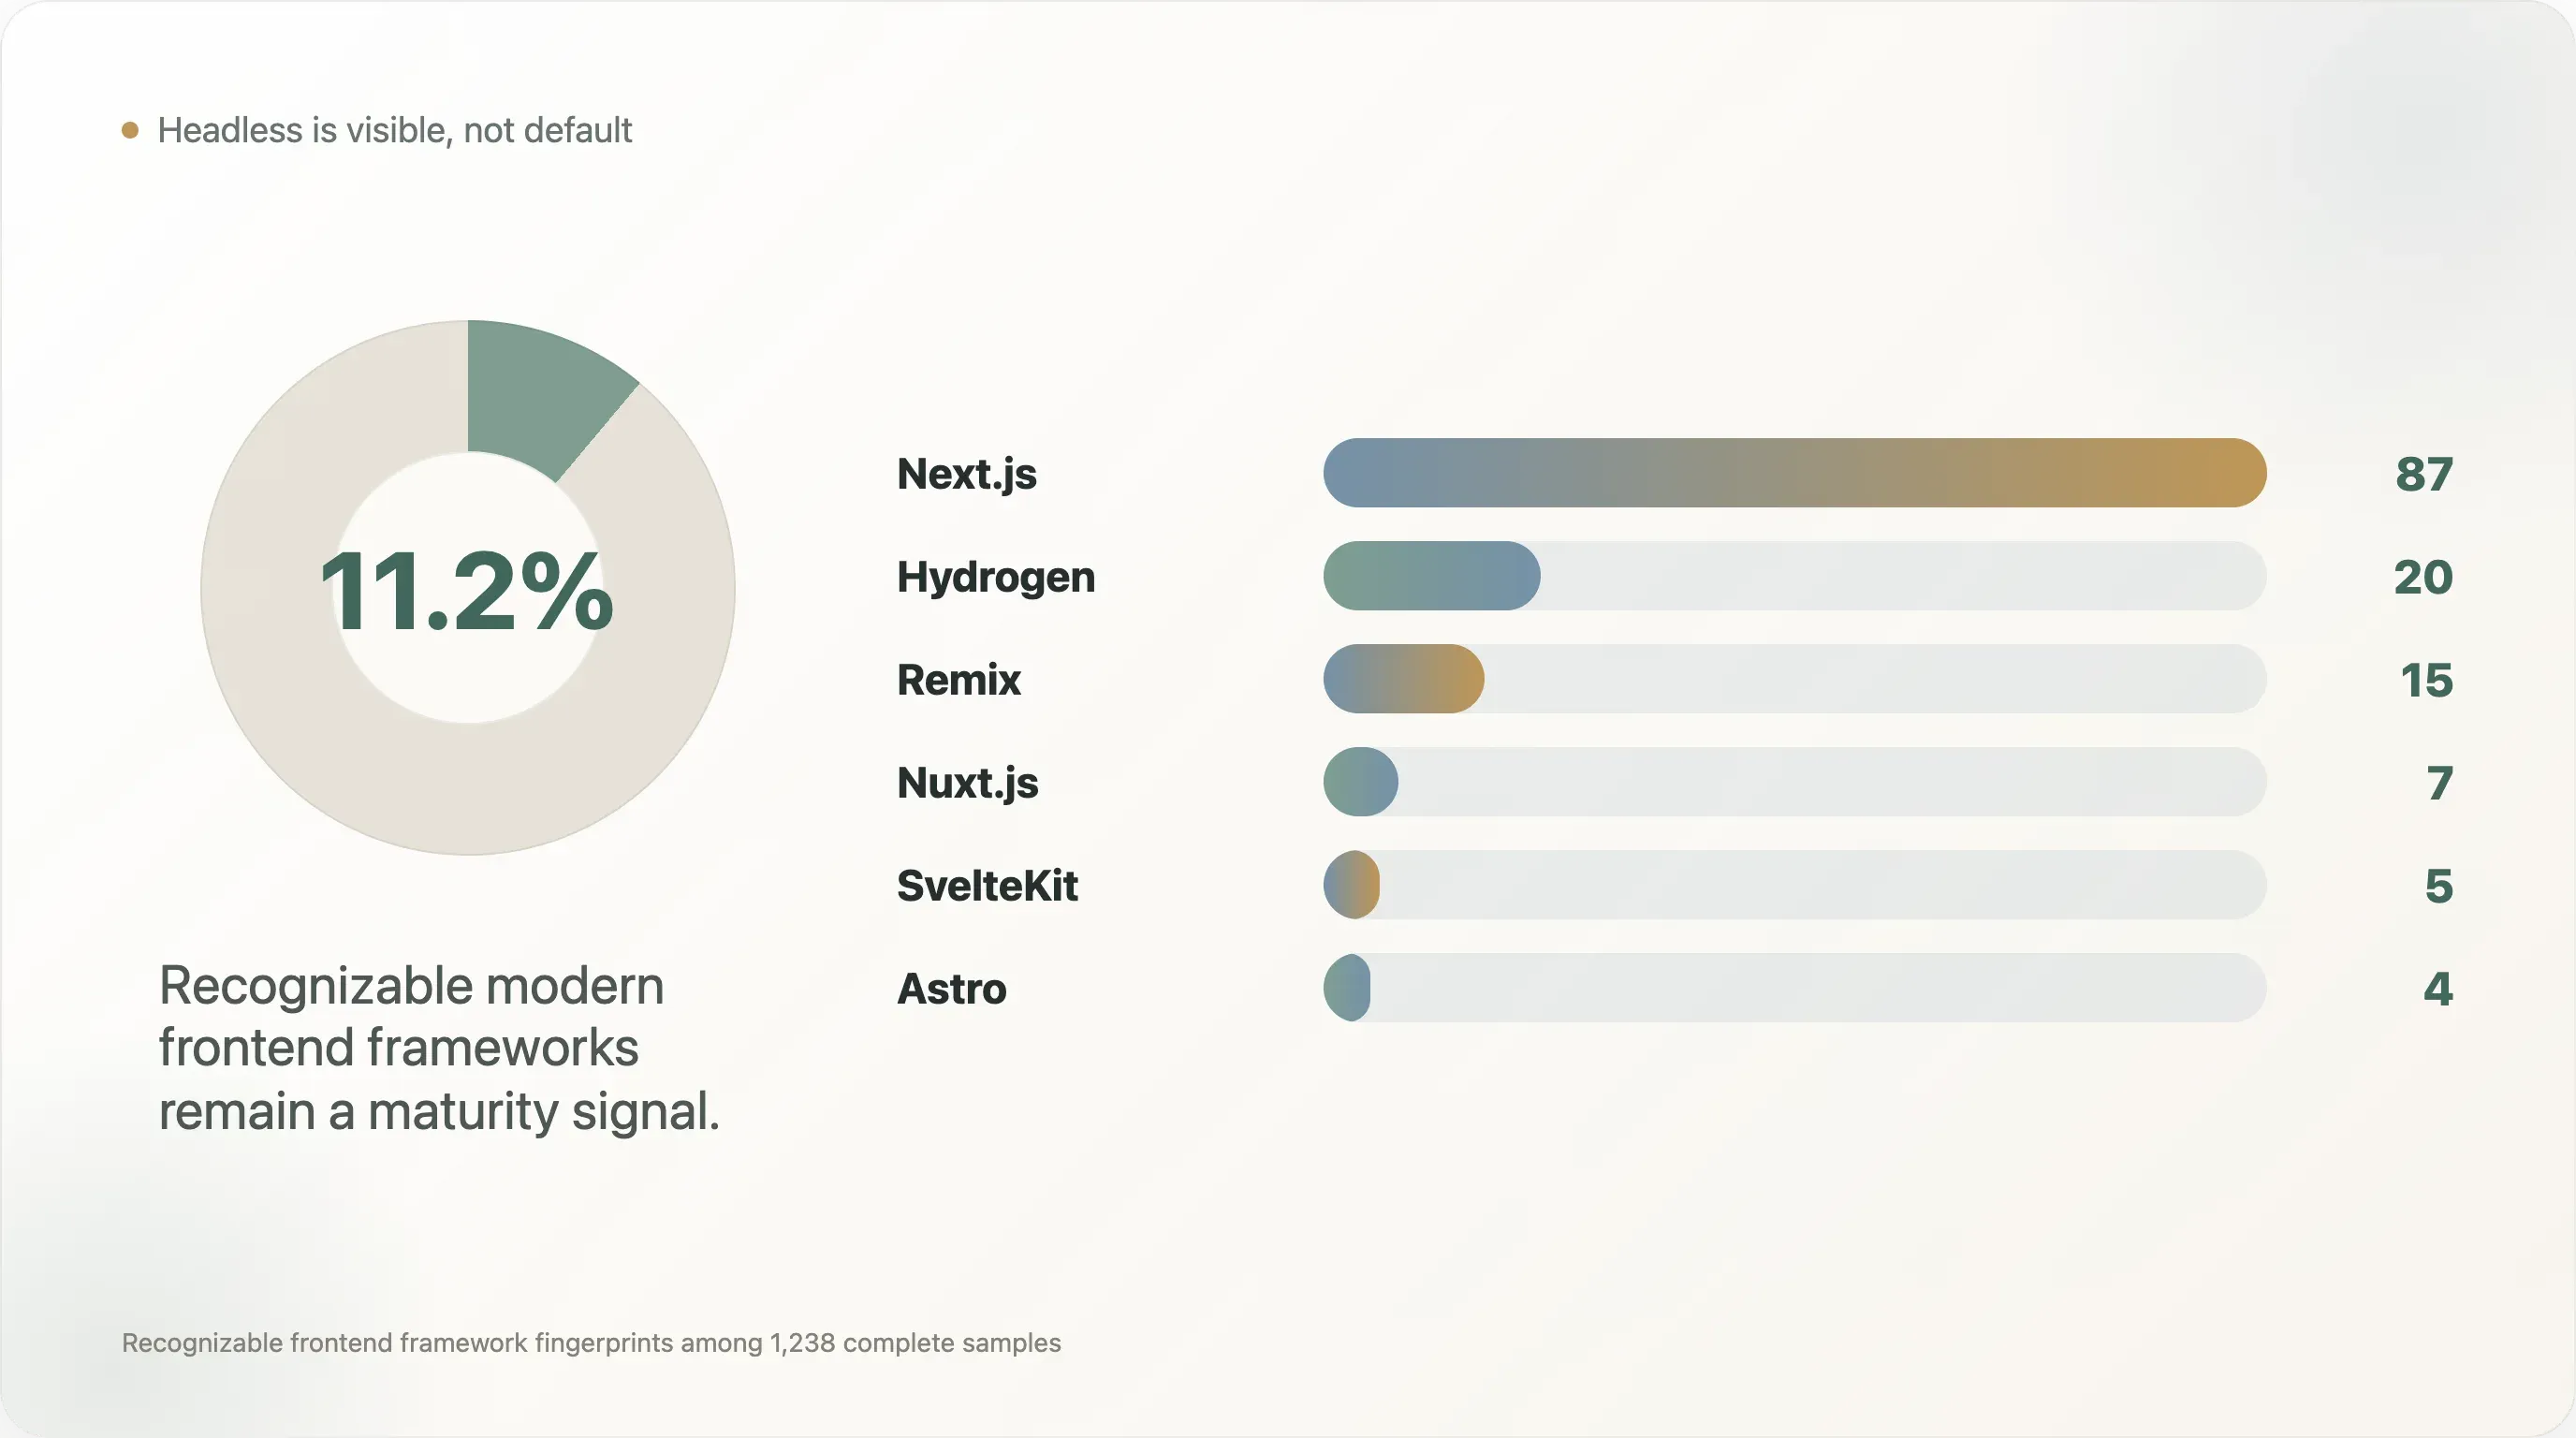
| Frontend | Varumärken | Andel |
|---|---|---|
| Next.js | 87 | 7,0% |
| Hydrogen | 20 | 1,6% |
| Remix | 15 | 1,2% |
| Nuxt.js | 7 | 0,6% |
| SvelteKit | 5 | 0,4% |
| Astro | 4 | 0,3% |
| Gatsby | 1 | 0,1% |
Tillsammans förekommer dessa igenkännbara moderna frontend-ramverk på ungefär 139 varumärken, eller 11,2% av det kompletta urvalet. Den verkliga headless-andelen kan vara högre eftersom många egenbyggda React- eller SPA-butiker inte lämnar tydliga ramverksfingeravtryck i en enkel crawl.
Rubriken är inte att "alla går headless". Rubriken är mer subtil: headless är tillräckligt synligt för att spela roll, men fortfarande tillräckligt ovanligt för att signalera mognad. De flesta DTC-team bygger inte om sin butik på Next.js eller Hydrogen. De varumärken som gör det löser vanligtvis specifika problem: fart, visuell kontroll, flexibilitet mellan content och commerce, internationell arkitektur, komplexa landningssidor eller striktare SEO-kontroll.
Positiva exempel från crawlen är Warby Parker och Stitch Fix med Next.js, Dr. Squatch, Blueland, Liquid I.V. och Chubbies med Hydrogen, Hedley Bennett och Harry's med Remix samt Cocunat och Biossance med Astro. Dessa namn är viktiga eftersom operatörer föredrar konkreta exempel. De visar att headless inte är en abstrakt ingenjörstrend; det är ett mönster som syns inom glasögon, personlig vård, mat, kläder, beauty och konsumentprodukter.
För de flesta varumärken bör headless dock inte vara den första operativa prioriteten. En headless frontend kan ge vinster i prestanda och varumärkesupplevelse, men den höjer också underhållskostnaderna. Varumärket behöver ingenjörskapacitet, QA-disciplin, styrning av analys, hantering av innehållsflöden och pålitliga distributionsprocesser. Ett litet varumärke utan en ren analysuppsättning, livscykel för e-post, schema-implementation och kultur för checkout-testning bör inte hoppa direkt till en frontend-ombyggnad.
Den mer praktiska mognadstrappan ser ut så här:
- Få baslinjestacken att fungera: GA4, retention, checkout, samtycke och rena events.
- Lägg till strukturerad produktdata och SEO-grunder som går att crawla.
- Minska onödiga scripts och tredje parts-beroenden.
- Lägg till beteendeanalys eller attribuering först när teamet kan agera på datan.
- Överväg headless när varumärket har ett verkligt behov av fart, designkontroll, internationalisering eller flexibilitet mellan content och commerce.
Den trappan är användbar eftersom den sätter headless i sitt sammanhang. Det är inte ett märke. Det är ett operativt val.
6. Prestandaskuld: Startsidan håller på att bli ett leverantörshub
Prestandafälten visar en vanlig DTC-spänning. Marknadsteam vill ha synlighet, attribuering, popups, recensioner, personalisering, support, sociala pixlar, samtycke, testning och retargeting. Ingenjörs- och SEO-team vill ha fart, färre beroenden och renare sidor. Startsidan hamnar mitt emellan.
I de 1 240 startsidesexemplen med prestandamått:
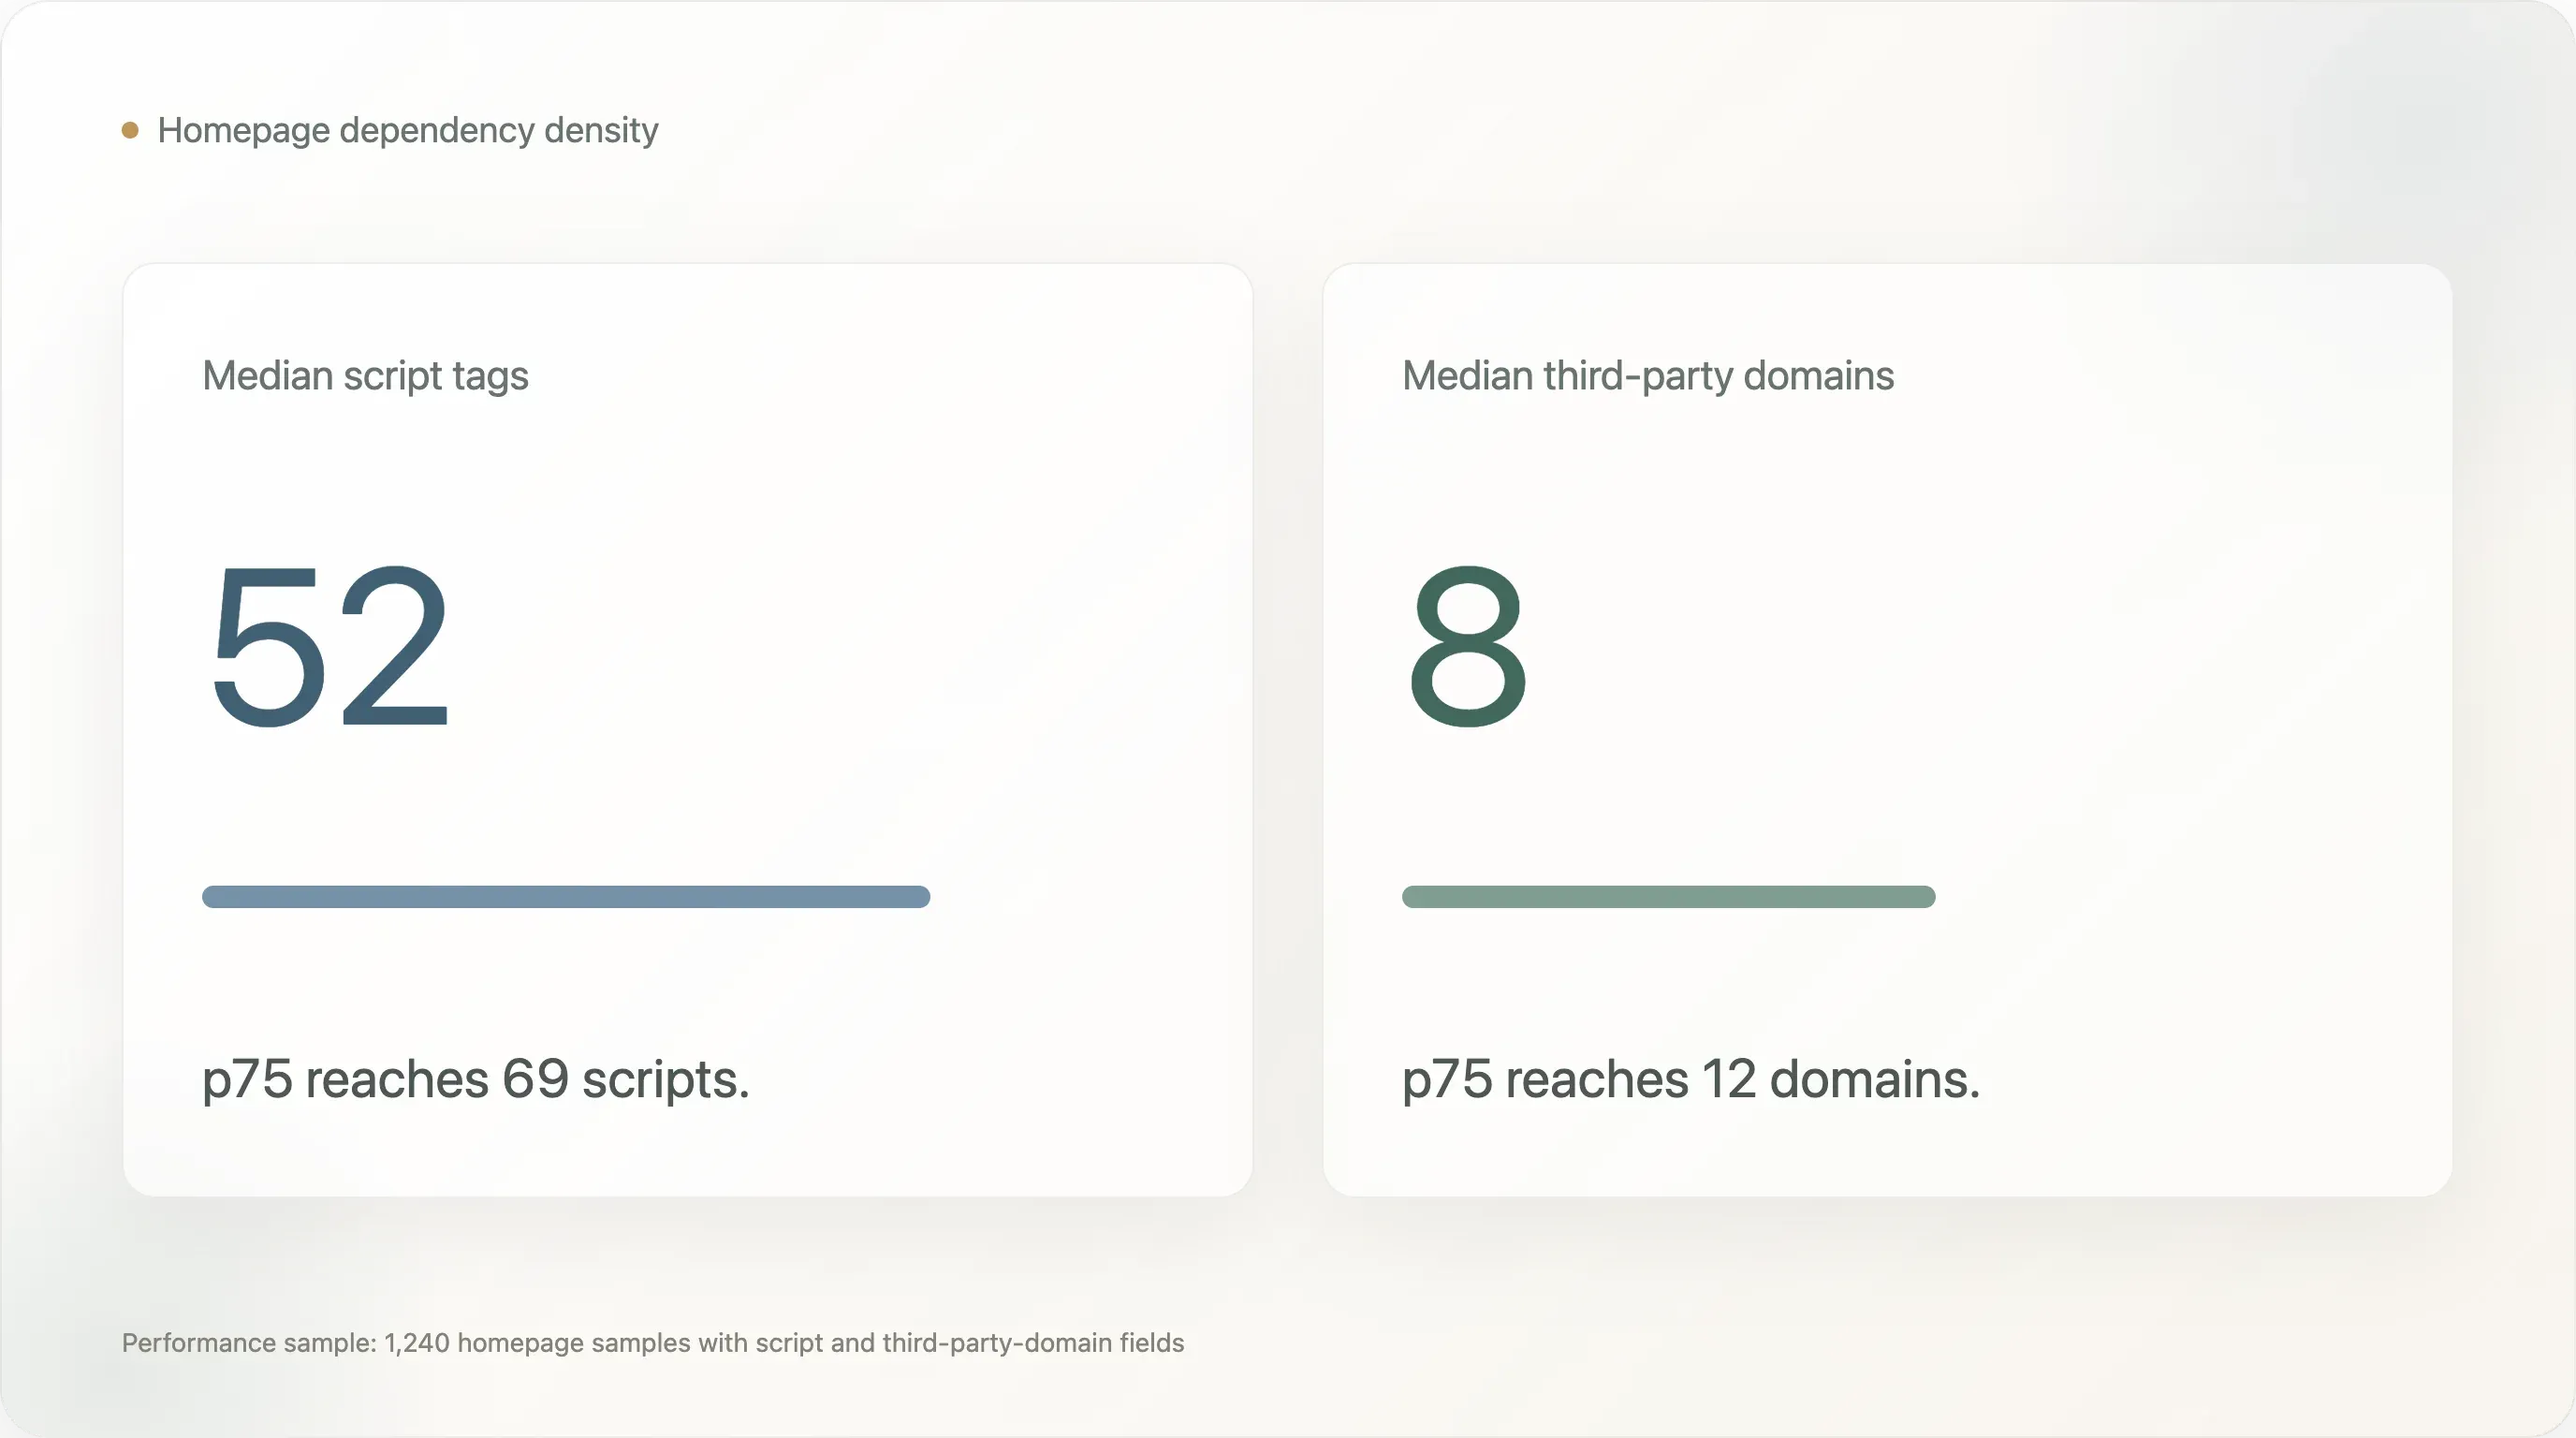
| Mått | Median | p75 | Max |
|---|---|---|---|
| Script-taggar | 52 | 69 | 305 |
| Tredje parts-domäner | 8 | 12 | 41 |
Fältet för startsidans byte-storlek är inte ett tillförlitligt resultat eftersom hämtningen begränsades till 256 KB. Men antalet scripts och tredje parts-domäner är fortfarande användbara indikatorer. Ett medianvärde på 52 script-taggar betyder att den typiska kompletta startsidan inte är ett lättviktigt dokument. Det är en koordinationspunkt för många leverantörer och webbläsarbeteenden.
Det här är lätt att misstolka som operatör. Svaret är inte "ta bort alla verktyg". Många verktyg finns där eftersom de stöder intäkter. Det bättre svaret är att utse ansvar. Varje script ska ha en affärsägare, en anledning att finnas, en laddningsstrategi, ett samtyckebeteende och en granskningscykel. Om ingen äger ett script blir det prestandaskuld.
Den bästa operatörsfrågan är: vilka taggar tjänar fortfarande in sin kostnad? En pixel som stöder en stor betald kanal kan vara värd prestandakompromissen. En gammal testtagg från en leverantör teamet inte längre använder är det inte. Ett beteendeanalysverktyg kan vara värt det om någon faktiskt granskar sessioner varje vecka. Om ingen tittar på inspelningarna är scriptet bara ballast.
För SEO-team är detta ett användbart bryggämne. Core Web Vitals och teknisk SEO behandlas ofta som ingenjörsproblem, medan taggar behandlas som marknadsföringsverktyg. I praktiken är de samma operativsystem. Ett DTC-team kan inte förbättra prestanda utan taggstyrning, och det kan inte styra taggar utan marknadsföringsmedverkan.
7. Integritet, observabilitet och avancerad drift
Flera verktygskategorier i urvalet är mindre vanliga än kärnstacken, men mer avslöjande när de väl finns.
Cookiebot / OneTrust förekommer på 9,6% av de kompletta exemplen. Det är en signal om samtyckeshantering. Den förekommer ofta när varumärken verkar i striktare integritetsjurisdiktioner eller tar regelefterlevnad på allvar. Om ett DTC-varumärke expanderar till Europa, Kanada eller andra integritetskänsliga marknader blir samtyckeshantering ett praktiskt krav snarare än en bonus.
Microsoft Clarity förekommer på 20,6%, medan Hotjar förekommer på 8,3%. Det är en tydlig skillnad eftersom båda förknippas med beteendeanalys. Claritys kostnadsfria och integritetsvänliga position ger sannolikt fördelar i en prispressad marknad. För operatörer visar detta att beteendeanalys inte bara är en enterprise-aktivitet. DTC-team i mellansegmentet kan följa användarbeteende utan att köpa en dyr forskningsplattform.
Gorgias förekommer på 19,1%. Det är viktigt eftersom kundsupport är en av de platser där DTC skiljer sig från generell ecommerce. Returer, ändringar i order, leveransfrågor, prenumerationer, skadade varor och produktutbildning kopplar support till intäkter. Ett supportverktyg som integreras med ecommerce-data kan bli en del av konverterings- och retention-systemet, inte bara en ärendeinkorg.
Triple Whale förekommer på 15,3% och Northbeam på 5,1%. Det är signaler om attribueringsmognad. När ett varumärke lägger budget på Meta, Google, TikTok, influencers, affiliates, e-post och SMS kanske GA4 ensamt inte kan svara på det operatörer bryr sig om: vilken spend är faktiskt lönsam? Förekomsten av DTC-interna attribueringsverktyg tyder på att attribueringsproblemet har gått från nischfråga till ett brett tillväxtproblem för team.
Rebuy förekommer på 9,0%. Det är en signal om post-purchase och upsell. Den låga andelen visar att många varumärken fortfarande har utrymme att förbättra ordervärde och intäktsgenerering efter köp. För varumärken med produkter som återköps eller kompletterande SKU:er kan post-purchase upsell vara effektivare än att jaga ny trafik.
Dessa verktyg är inte rekommendationer för varje varumärke. De är mognadsmarkörer. Ett varumärke bör inte installera Triple Whale innan det har tillräckligt med betald spend för att motivera bättre attribuering. Det bör inte installera beteendeanalys om ingen kommer att granska sessioner. Det bör inte lägga till Rebuy om produktkatalogen saknar logiska kompletterande köp. Benchmarken är användbar eftersom den visar när dessa verktyg går in i den synliga stacken, inte för att den säger att alla behöver allting.
8. Kategoriskillnader: beauty och wellness kör djupare stackar
Kategoriklassificeringen i denna studie är regelbaserad och ofullkomlig. Mer än hälften av den fulla varumärkespoolen hamnar i "Övrigt", så kategorifynd bör läsas riktningsmässigt. Ändå avslöjar de märkta kategorierna användbara mönster bland grupper med tillräckligt många exempel.
| Kategori | Urval | Shopify-andel i urvalet | Snitt antal upptäckta verktyg | TikTok | |
|---|---|---|---|---|---|
| Kläder & skor | 141 | 95,0% | 4,2 | 48,2% | 31,2% |
| Mat & dryck | 103 | 88,3% | 4,3 | 55,3% | 31,1% |
| Beauty & hudvård | 87 | 94,3% | 4,7 | 43,7% | 26,4% |
| Hälsa & wellness | 48 | 87,5% | 4,9 | 39,6% | 25,0% |
| Outdoor & sport | 42 | 92,9% | 4,0 | 47,6% | 23,8% |
Beauty & hudvård och Hälsa & wellness har de djupaste upptäckta stackarna i denna tabell. Det är logiskt. Dessa kategorier kräver ofta utbildning, förtroende, ingredienser, prenumerationer, rutiner, recensioner, regulatorisk försiktighet och återköpsbeteende. Ett wellness-varumärke kan behöva innehåll, e-postutbildning, quiz, prenumerationer, attribuering, support och beteendeanalys för att få en skeptisk kund från kännedom till återköp.
Mat & dryck har högst Instagram-täckning i denna vy. Det passar också kategorin. Mat är visuellt, ritualbaserat, tillfällen drivet och lätt att visa i en livsstilskontext. Kläder & skor har högst TikTok-täckning, i stort sett jämförbar med Mat & dryck, vilket passar kortformatets prova-på, styling, haul- och creator-innehåll.
För content marketers är detta en stark möjlighet till återanvändning. En övergripande benchmark är användbar, men kategorispecifika rapporter sprider sig ofta längre. "Vad beauty DTC-varumärken faktiskt installerar" eller "Varför food DTC överindexerar på Instagram" kommer sannolikt att prestera bättre i dessa vertikala communities än en generell DTC-stackberättelse.
9. Startsidetext: DTC är mer transaktionellt än sin självbild
Genomgången av value proposition-text tittade på läsbar startsidetext efter att scripts och styles hade filtrerats bort. Målet var inte att bedöma varumärkeskvalitet. Det var att se vilka fraser som förekommer ofta nog för att representera offentlig positionering.
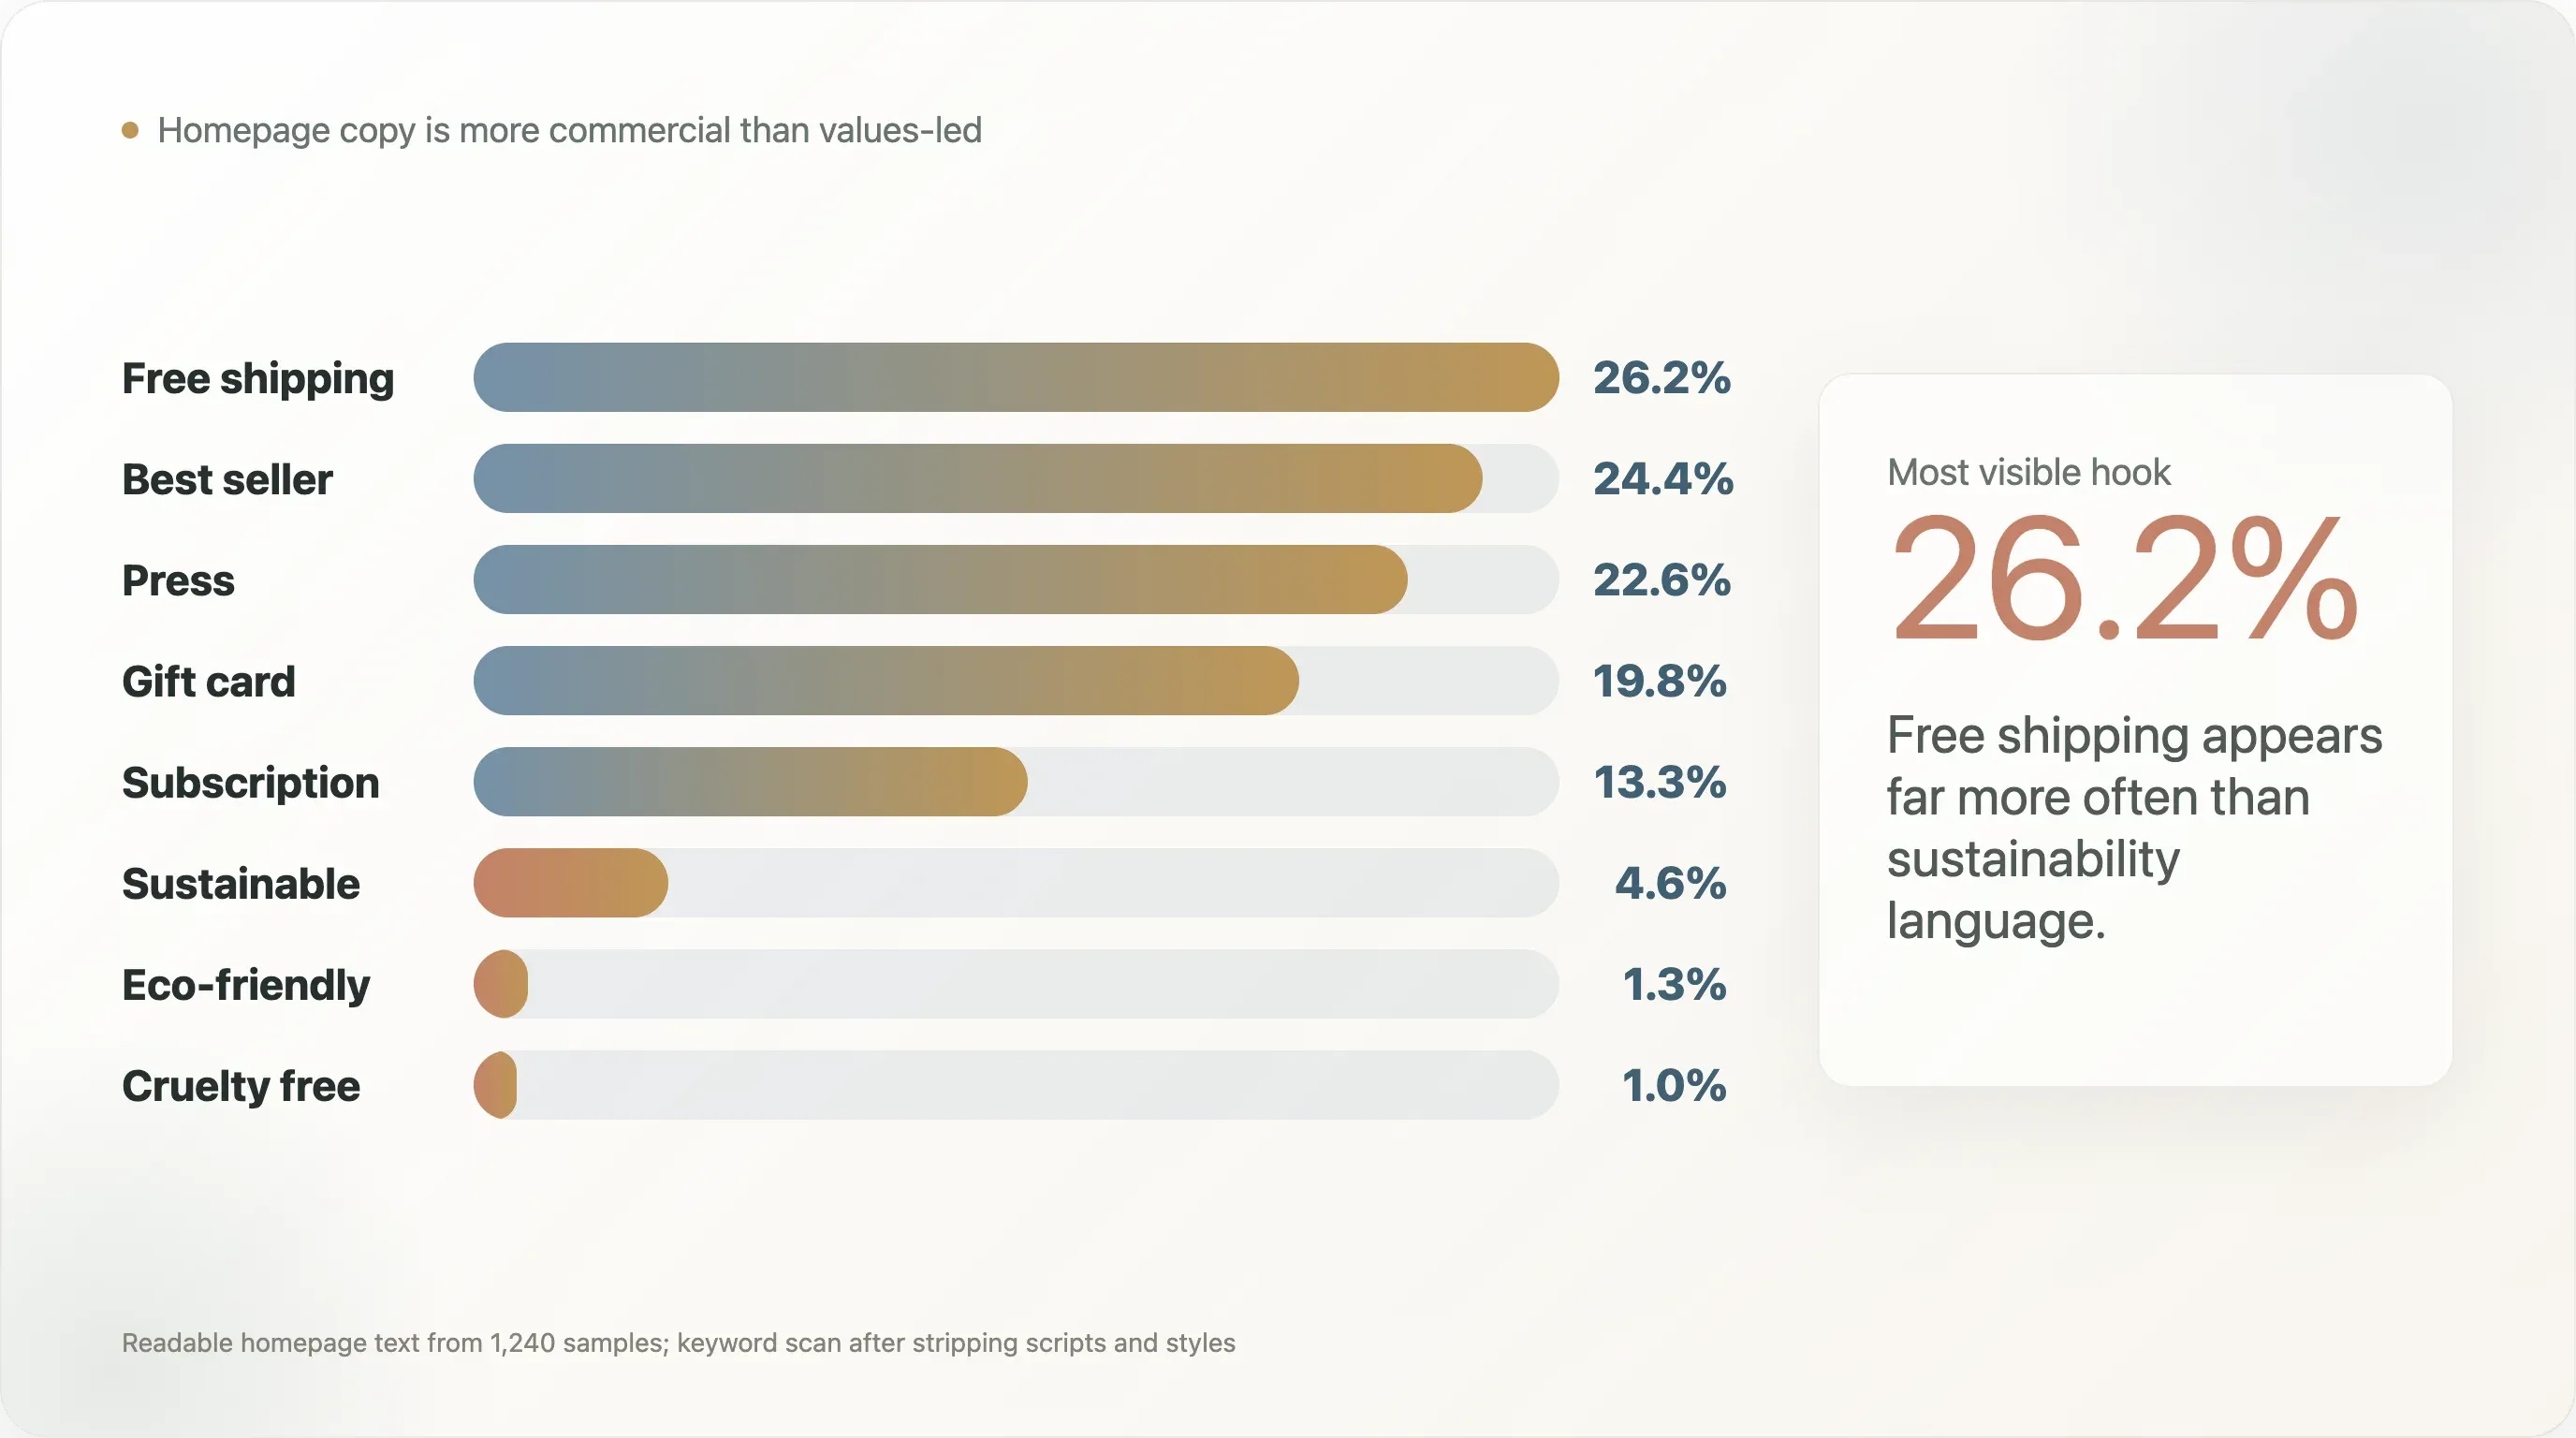
| Nyckelord eller tema | Täckning |
|---|---|
| fri frakt | 26,2% |
| bäst säljare | 24,4% |
| press / setts i | 22,6% |
| presentkort | 19,8% |
| exklusiv | 14,3% |
| prenumeration | 13,3% |
| hantverk / artisan | 11,5% |
| lyx | 5,7% |
| ekologisk | 4,9% |
| vegansk | 4,7% |
| hållbar | 4,6% |
| miljövänlig | 1,3% |
| cruelty free | 1,0% |
De mest synliga budskapen är praktiska och kommersiella: fri frakt, bästsäljare, pressbevis, presentkort, exklusivitet och prenumerationer. Termer kopplade till hållbarhet förekommer betydligt mer sällan. Det betyder inte att DTC-varumärken inte är hållbara. Det betyder att hållbarhet inte är det primära konverteringsspråket på startsidan i detta urval.
Detta är en användbar motberättelse för media och nyhetsbrev eftersom DTC ofta beskrivs genom värderingar, mission, hållbarhet och community. Den offentliga startsidetexten i detta urval är mer konverteringsorienterad. Varumärken behöver fortfarande minska friktion, bevisa efterfrågan, visa trovärdighet och driva besökare mot köp.
"Press / setts i" på 22,6% är särskilt användbart för PR-team. Det visar att förtjänad media inte bara handlar om kännedom. Den blir en återanvändbar förtroendetillgång på startsidan. En stark pressartikel kan leva kvar i konverteringsflödet långt efter att artikeln publicerats.
"Presentkort" på 19,8% är också mer intressant än det först ser ut. Presentkort kan fungera som intäkts-, kundanskaffnings-, lojalitets- och kassaflödesverktyg. De är inte bara ett tillägg inför helger. För DTC-varumärken med hög gåvopotential kan en presentkortsmodul minska beslutströskeln för kunder som gillar varumärket men inte vet mottagarens storlek, smak, nyans eller exakta produktbehov.
10. Topp mot svans: verktygsantalet är inte vallgraven
Uppdelningen mellan topp och svans använder synlighet i källor, inte intäkter. "Topp" betyder att ett varumärke förekom i minst tre källsamlingar. "Svans" betyder att ett varumärke förekom i en källsamling. Det är en proxy för synlighet i offentliga källor.
| Dimension | Toppgrupp | Svansgrupp |
|---|---|---|
| Urvalsstorlek | 89 | 708 |
| Shopify-andel i urvalet | 93,3% | 84,7% |
| Snitt antal upptäckta analysverktyg | 4,5 | 4,1 |
| Median antal upptäckta analysverktyg | 4 | 4 |
| Shop Pay | 82,0% | 77,1% |
| PayPal | 75,3% | 64,8% |
| Afterpay | 11,2% | 7,3% |
Skillnaden i stackdjup är liten. Det är viktigt. Det betyder att mindre eller mindre synliga varumärken kan få tillgång till nästan samma infrastruktur som mer välkända varumärken. En modern ecommerce-operatör behöver inte ett jätteteam för att installera GA4, Klaviyo, Shop Pay, PayPal, Microsoft Clarity eller grundläggande pixlar.
Skillnaden ligger i hur dessa verktyg används och vilka avancerade verktyg som kommer härnäst. Ett toppvarumärke kanske inte har så många fler verktyg, men det har oftare starkare attribuering, bättre checkout-alternativ, renare regelefterlevnad, mer mogen support och bättre styrning. Vallgraven är inte app-listan. Vallgraven är operativ disciplin.
För DTC-team i mellansegmentet är slutsatsen både uppmuntrande och obekväm. Uppmuntrande eftersom verktygen är tillgängliga. Obekväm eftersom när alla kan installera samma verktyg flyttas fördelen till genomförandet: kreativ testhastighet, e-postsegmentering, kvalitet på produktsidor, teknisk SEO, schema, fart, mätning av livscykel och kampanjdisciplin.
11. Vad operatörer bör göra med detta
Benchmarken blir bara användbar om den leder till beslut. Här är en praktisk ordning.
Först, granska baslinjen. Bekräfta att GA4-events är rena, att köp-spårning är tillförlitlig, att Klaviyo eller retentionplattformen är korrekt ansluten, att checkout-alternativ fungerar, att samtyckebeteendet följer reglerna och att alla större betalda pixlar är avsiktliga. Lägg inte till verktyg för att kompensera för trasiga grundfunktioner.
För det andra, fixa grunderna för AI-sök och SEO. Validera meta description, canonical-taggar, Open Graph, hreflang där det är relevant och JSON-LD. Den största möjligheten finns i Product-schema. Om varumärket säljer produkter online bör produktfakta vara maskinläsbara på produktsidorna.
För det tredje, kör en tagggranskning. Exportera scripts och tredje parts-domäner. Tilldela ägare till varje del. Ta bort övergivna leverantörer. Fördröj icke-kritiska scripts. Gör samtyckesbeteendet tydligt. Det här är en av de få uppgifter som hjälper SEO, ingenjörskap, analys och marknadsföring samtidigt.
För det fjärde, kontrollera friktion i checkout utifrån kategori och AOV. Om AOV är högt kan BNPL vara värt att testa. Om varumärket säljer internationellt spelar PayPal och lokala betalningsförväntningar roll. Om Apple Pay eller Google Pay finns men inte är offentligt synliga i crawlen, se till att den faktiska checkout-upplevelsen fortfarande visar dem tydligt.
För det femte, koppla webbplatsen med ägda sociala kanaler medvetet. Om Instagram, TikTok, YouTube, Pinterest, LinkedIn eller X är viktiga för varumärket bör den officiella webbplatsen leda användarna dit. Om en kanal inte längre spelar roll, ta bort den gamla ikonen.
För det sjätte, behandla avancerade verktyg som operativa åtaganden. Triple Whale, Northbeam, Rebuy, Attentive, Gorgias och beteendeanalysverktyg kan skapa värde, men bara om teamet har ett arbetsflöde kring dem. Ett verktyg utan ägare är bara ytterligare ett script.
Metod
Den ursprungliga poolen innehöll 1 597 kandidatvarumärken inom DTC som sammanställdes från offentliga ecommerce- och DTC-källor, inklusive verktygens fallstudiebibliotek, material från Shopify-ekosystemet och offentliga DTC-index. Av dessa matchade 1 431 kandidater till domäner. Crawlen genomförde analys på startsidesnivå för 1 238 webbplatser och hämtade startsidesinnehåll för 1 240 domäner den 11 maj 2026.
Crawlen försökte hämta startsida, produktsida där den gick att hitta, sitemap-endpoints, kandidater för llms.txt och kandidater för om-sida. Rå HTML lagrades per domän. Upptäckten använde fingeravtrycksmönster för ecommerce-plattform, frontend-ramverk, analys- och marknadsföringsverktyg, betalningssignaler, SEO-/schemafält, sociala länkar och prestandarelaterade antal.
Analysen speglar i första hand offentlig webbplatsmarkup. Den har inte åtkomst till interna analyskonton, annonskonton, checkout-admininställningar, e-postprestanda, försäljningsdata, konverteringsgrad, trafiknivåer eller intäkter. Den påstår inte att ett upptäckt verktyg är korrekt konfigurerat eller aktivt använt.
Förbehåll vid citering
-
Det här är inte en branschcensus. Urvalet är snedvridet mot varumärken som syns i ecommerce-verktygs-ekosystem och offentliga DTC-listor. Använd formuleringar som "bland 1 238 kompletta DTC-webbplats-exempel i den här studien", inte "alla DTC-varumärken".
-
Shopify är överrepresenterat medvetet. Shopifys andel i urvalet ska behandlas som en egenskap hos urvalet, inte som marknadsandel.
-
Verktygsdetektering är en nedre gräns. Dynamiska scripts, tags bakom samtycke, inbyggda checkout-metoder och klientrenderat innehåll kan missas.
-
Startsidans byte-storlek är begränsad. Insamlingsprocessen begränsade HTML-läsningar till 256 KB, så startsidans storlek bör inte citeras som ett prestandafynd. Antal scripts och antal tredje parts-domäner är mer användbara.
-
Social synlighet är inte social aktivitet. Sociala länkar på startsidan visar den officiella webbplatsens routing, inte följarsiffror, publiceringsfrekvens, creator-distribution, paid social eller sociala intäkter.
-
Kategoriklassificeringen är riktande. Taxonomin är nyckelordsbaserad och har en stor "Övrigt"-kategori. Kategoritabellerna är användbara för mönster, inte för exakt marknadsstorlek.
-
Det här är en ögonblicksbild. Datan samlades in den 11 maj 2026. Webbplatser förändras ofta, och framtida uppdateringar kan visa tydlig förskjutning.
Reproducerbarhetsnoteringar
Leveransmappen innehåller:
00_expand_brand_pool.py— utökar den ursprungliga poolen av DTC-varumärkeskandidater från offentliga källistor.01_resolve_domains.py— matchar varumärkesnamn och källposter till kanoniska domäner.02_fetch_pages.py— hämtar startsida, produktsida, sitemap,llms.txtoch kandidater för om-sida.03_detect_all.py— kör upptäckt av plattform, analys, betalning, SEO, schema, sociala signaler och prestandasignaler.04_build_master.py— bygger den enhetliga analytiska tabellen per varumärke.05_analyze_reports.py— genererar aggregerad statistik som används i rapporten.07_categorize_brands.py— tillämpar den nyckelordsbaserade kategoriklassificeraren.08_extra_analysis.py— producerar ytterligare utdata för SEO, prestanda, CTA, värdeerbjudanden och samförekomst.
Ladda ner alla skript och dataset
Metodkorrigeringar, datasetproblem och uppföljande analyser tas gärna emot på support@thunderbit.com. Den här rapporten publiceras oberoende av Thunderbits eventuella kommersiella position; vi bygger en AI-driven web scraper och har ett strukturellt intresse av att ecommerce-webbplatser blir mer läsbara för människor, sökmotorer, analyssystem och AI-agenter. Benchmarken bygger på 1 238 kompletta DTC-webbplats-exempel insamlade den 11 maj 2026. Datan i den här rapporten står på egna ben. — Thunderbits forskarteam, maj 2026.
Testa Thunderbit för benchmarking av DTC-webbplatser Get Started Free



